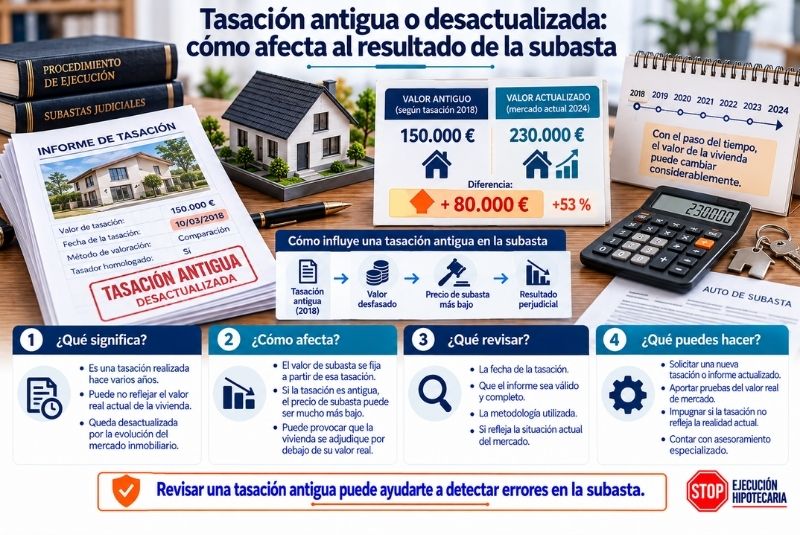
Entre la firma de una hipoteca y una eventual ejecución pueden transcurrir muchos años. Durante ese tiempo, el mercado inmobiliario puede cambiar significativamente: la vivienda puede haberse revalorizado, la zona puede haber experimentado una transformación o, por el contrario, el inmueble puede haber perdido valor. Esto provoca que la valoración realizada al contratar el préstamo pueda ser muy diferente del precio actual de la propiedad.
Ante una tasación hipotecaria desactualizada, es habitual preguntarse si el juzgado debe solicitar una nueva valoración antes de celebrar la subasta o si puede utilizarse el valor establecido años atrás. Para responder correctamente hay que diferenciar la tasación del inmueble, el valor fijado para subasta y el precio actual de mercado.
Estas cifras pueden ser muy diferentes y cada una cumple una función concreta.
¿Qué es la tasación hipotecaria?
Cuando se solicita financiación para adquirir una vivienda, normalmente se realiza una tasación profesional del inmueble.
Su objetivo es determinar técnicamente su valor conforme a los criterios aplicables en ese momento.
La tasación permite a la entidad conocer el valor de la garantía y valorar qué importe está dispuesta a financiar.
Además, puede tener relevancia para determinar el valor establecido en la escritura a efectos de una eventual ejecución hipotecaria.
¿Por qué una tasación puede quedar desactualizada?
El mercado inmobiliario cambia constantemente.
Una vivienda valorada hace quince años puede tener actualmente un precio muy diferente.
Entre los factores que pueden provocar esta variación se encuentran:
- Evolución de los precios inmobiliarios.
- Reformas realizadas.
- Deterioro del inmueble.
- Desarrollo urbanístico de la zona.
- Nuevas infraestructuras.
- Cambios en la demanda.
- Situación económica general.
Por ello, una valoración antigua no representa necesariamente el precio que hoy pagaría un comprador.
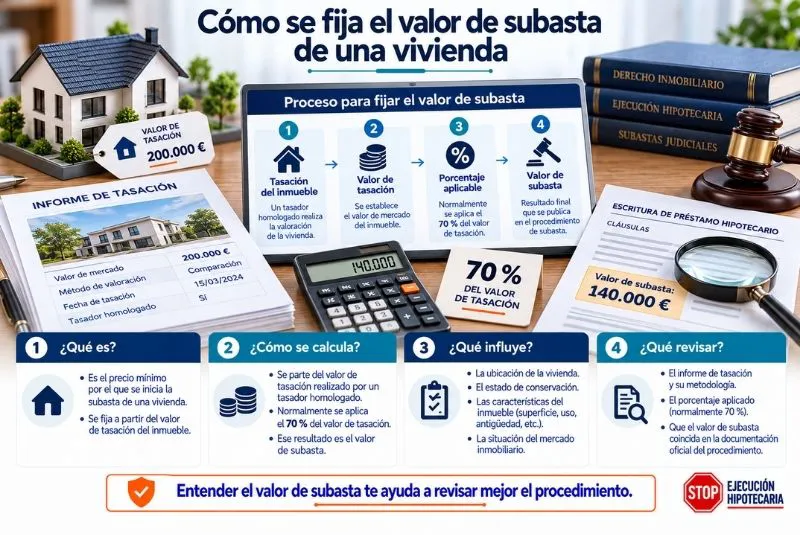
Tasación y valor de subasta no son exactamente lo mismo
Esta distinción resulta fundamental.
La tasación determina técnicamente el valor del inmueble en un momento concreto. El valor o tipo para subasta es la cifra fijada en la documentación hipotecaria para una eventual realización de la garantía conforme al régimen legal correspondiente.
Aunque existe relación entre ambos conceptos, no deben utilizarse como sinónimos.
Por ello, cuando existe una tasación hipotecaria desactualizada, primero debe comprobarse qué cantidad figura realmente en la escritura como valor para subasta.
Tampoco es lo mismo que el precio de mercado
El precio de mercado representa aproximadamente la cantidad por la que podría venderse actualmente la vivienda en una operación ordinaria entre particulares.
Puede encontrarse muy por encima o por debajo de la tasación realizada cuando se firmó la hipoteca.
Por ejemplo, una vivienda tasada hace años en 180.000 euros podría tener actualmente un valor comercial de 260.000 euros.
Esta diferencia no implica automáticamente que exista un error en la ejecución.
¿Se actualiza la tasación antes de una subasta hipotecaria?
No debe darse por supuesto que en toda ejecución hipotecaria se realiza una nueva tasación comercial inmediatamente antes de subastar la vivienda.
En el procedimiento de ejecución sobre bienes hipotecados adquiere especial relevancia el valor establecido previamente para la realización de la garantía.
Precisamente por ello, pueden aparecer diferencias considerables entre la cifra utilizada procesalmente y el valor que actualmente tendría el inmueble en el mercado.
¿Por qué puede afectar al propietario?
La cifra utilizada como referencia en el procedimiento puede influir en distintas reglas relacionadas con la subasta y la eventual adjudicación.
Por ello, una diferencia importante entre el valor fijado años atrás y el valor comercial actual puede tener consecuencias económicas para el deudor.
Sin embargo, una diferencia de mercado no convierte automáticamente en incorrecta la cifra utilizada procesalmente.
Debe comprobarse cómo se fijó y qué normativa resulta aplicable.
¿Qué ocurre si la vivienda vale ahora mucho más?
Este es uno de los escenarios que más preocupa al propietario.
Imaginemos una vivienda cuyo valor establecido años atrás es considerablemente inferior al precio que actualmente podría alcanzar en una venta ordinaria.
Si la ejecución utiliza la referencia prevista legalmente, el propietario puede percibir que la vivienda está infravalorada.
No obstante, habrá que determinar si el valor empleado es el que corresponde conforme a la escritura y a la legislación aplicable.
El aumento del precio de mercado no supone necesariamente que deba sustituirse automáticamente por una nueva tasación.
¿Y si la vivienda ha perdido valor?
También puede suceder lo contrario.
Una propiedad puede haberse deteriorado o encontrarse en una zona donde los precios han descendido.
En ese caso, la valoración histórica podría resultar superior al valor comercial actual.
Esta circunstancia puede influir en el interés de posibles postores y ayudar a explicar por qué determinadas subastas reciben pocas ofertas o incluso terminan sin postores.
Una tasación antigua puede influir en las pujas
Quien participa en una subasta no suele limitarse a observar el valor publicado.
Los potenciales compradores intentan estimar cuánto vale realmente el inmueble y qué riesgos presenta.
Antes de pujar pueden considerar:
- Precio actual de propiedades similares.
- Estado de conservación.
- Reformas necesarias.
- Situación de ocupación.
- Cargas registrales.
- Posibilidad de obtener posesión.
- Gastos e impuestos posteriores.
Por tanto, una cifra procesal elevada no garantiza que las pujas alcancen ese importe.
Valor de subasta y deuda pendiente
Otra diferencia importante es la existente entre la valoración del inmueble y la deuda.
Una persona puede tener una vivienda cuyo valor de subasta sea de 250.000 euros y mantener una deuda hipotecaria significativamente inferior.
También puede existir una situación económica distinta dependiendo del capital pendiente, intereses y demás cantidades que procedan.
Para comprender las consecuencias de la ejecución hay que analizar ambos elementos por separado.
¿Qué documentos deben compararse?
Cuando se sospecha que existe una tasación hipotecaria desactualizada, conviene recopilar varios documentos.
Especialmente:
- Tasación original.
- Escritura hipotecaria.
- Posibles novaciones.
- Demanda de ejecución.
- Certificación de dominio y cargas.
- Anuncio de subasta.
Después deben identificarse las cifras utilizadas en cada documento y comprobar a qué concepto corresponde cada una.
¿Puede solicitarse una nueva tasación?
La posibilidad y utilidad de aportar o solicitar una valoración actual dependerá de la finalidad para la que se pretenda utilizar.
Una tasación reciente puede resultar útil para conocer el valor económico actual del inmueble, negociar una solución o valorar las consecuencias patrimoniales de la ejecución.
Sin embargo, disponer de una valoración nueva no significa automáticamente que vaya a sustituir el valor fijado para la subasta dentro del procedimiento hipotecario.
Debe estudiarse la normativa procesal aplicable.
¿Qué ocurre si el valor utilizado no coincide con la escritura?
Este supuesto es diferente de una simple desactualización.
Si en la escritura aparece un determinado valor para subasta y posteriormente el procedimiento utiliza otro distinto sin una explicación jurídica adecuada, puede existir una cuestión que deba revisarse.
Conviene comprobar posibles novaciones o modificaciones posteriores antes de concluir que existe un error.
Si la discrepancia continúa, debe analizarse su relevancia procesal.
¿Puede una tasación incorrecta anular la subasta?
No debe afirmarse de manera automática.
Una posible irregularidad relacionada con la tasación o con el valor utilizado debe analizarse atendiendo a su naturaleza, la normativa aplicable, el momento en que se produjo y sus consecuencias.
No cualquier discrepancia provoca necesariamente la nulidad de una ejecución.
Cuando existe controversia, corresponde al órgano judicial valorar los efectos jurídicos que procedan.
La fecha de contratación vuelve a ser fundamental
Las normas relacionadas con la tasación y la fijación del valor para subasta han evolucionado.
Por ello, no resulta adecuado analizar una hipoteca constituida hace veinte años aplicándole sin más las mismas reglas de una operación formalizada actualmente.
Antes de valorar una posible irregularidad hay que identificar:
- Fecha de la escritura.
- Normativa aplicable.
- Valor de tasación.
- Valor fijado para subasta.
- Posibles modificaciones posteriores.
Este análisis evita conclusiones incorrectas.
¿Cómo puede influir en una subasta desierta?
Una valoración poco alineada con la situación actual del mercado puede influir indirectamente en el comportamiento de los postores.
Si los potenciales compradores consideran que el inmueble presenta poco margen económico o demasiados riesgos, pueden decidir no participar.
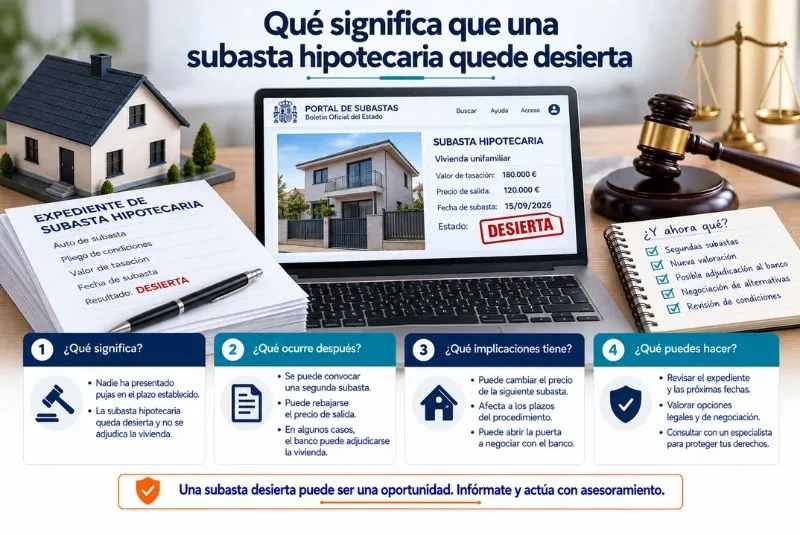
La ausencia de ofertas puede provocar que la subasta termine desierta y que posteriormente se desarrollen las actuaciones previstas legalmente para estos casos.
Por ello, resulta importante comprender qué cifra se está utilizando y cuál es el valor económico real de la vivienda.
¿Y si ya se ha producido la adjudicación?
Cuando la subasta ha finalizado y el procedimiento ha avanzado hacia la adjudicación, la situación procesal es más compleja.
Los plazos y las posibilidades de actuación pueden ser diferentes de los existentes antes de la celebración de la subasta.
Por ello, si se considera que existe una irregularidad relevante relacionada con la valoración, conviene buscar asesoramiento cuanto antes.
Esperar hasta las últimas fases puede limitar las opciones disponibles.
¿Puede servir una tasación actual para negociar con el banco?
En determinados casos, conocer el valor comercial actualizado puede resultar útil durante una negociación.
Por ejemplo, puede ayudar a valorar una venta voluntaria, una reestructuración u otra alternativa destinada a evitar que la ejecución continúe.
La viabilidad de estas soluciones dependerá del importe de la deuda, de la fase del procedimiento y de la disposición del acreedor.
La tasación actualizada puede aportar información económica útil, aunque no garantice un acuerdo.
Qué revisar si tu vivienda va a subasta
Si existe una ejecución hipotecaria en curso, conviene comprobar:
- Cuándo se realizó la tasación.
- Qué valor obtuvo la vivienda.
- Qué valor aparece en la escritura para subasta.
- Si existen novaciones.
- Qué cantidad utiliza el procedimiento.
- Cuál es aproximadamente el valor actual de mercado.
Esta comparación permite entender mejor la situación antes de que se produzca la adjudicación.
La importancia del asesoramiento especializado
Una tasación hipotecaria desactualizada puede generar dudas importantes, especialmente cuando existe una gran diferencia entre la valoración histórica y el precio actual de la vivienda.
Un profesional especializado puede revisar la escritura, la tasación original y la documentación judicial para determinar si la cifra utilizada en la ejecución es la que legalmente corresponde.
Además, puede valorar si existe alguna discrepancia con relevancia procesal y qué actuaciones podrían resultar posibles según la fase del procedimiento.
Conclusión
Que una tasación tenga muchos años no significa automáticamente que sea inválida para cualquier efecto relacionado con una ejecución hipotecaria. El valor comercial de una vivienda puede cambiar considerablemente, mientras que el procedimiento puede tomar como referencia el valor fijado conforme al régimen hipotecario aplicable.
Por ello, ante una tasación hipotecaria desactualizada, resulta fundamental distinguir entre tasación original, valor para subasta y precio actual de mercado.
Si la vivienda está próxima a subastarse, conviene comparar estos datos con la escritura y la documentación judicial. Una diferencia importante no implica por sí sola la nulidad de la subasta, pero puede justificar una revisión detallada para comprobar que el procedimiento está utilizando correctamente el valor que corresponda.
Si tu vivienda está en ejecución y existe una diferencia importante entre la valoración antigua y su precio actual, conviene revisar cómo se fijó el valor utilizado en la subasta. Un profesional especializado puede comparar la tasación, la escritura y el expediente judicial para detectar posibles discrepancias y valorar su relevancia antes de que el procedimiento siga avanzando.