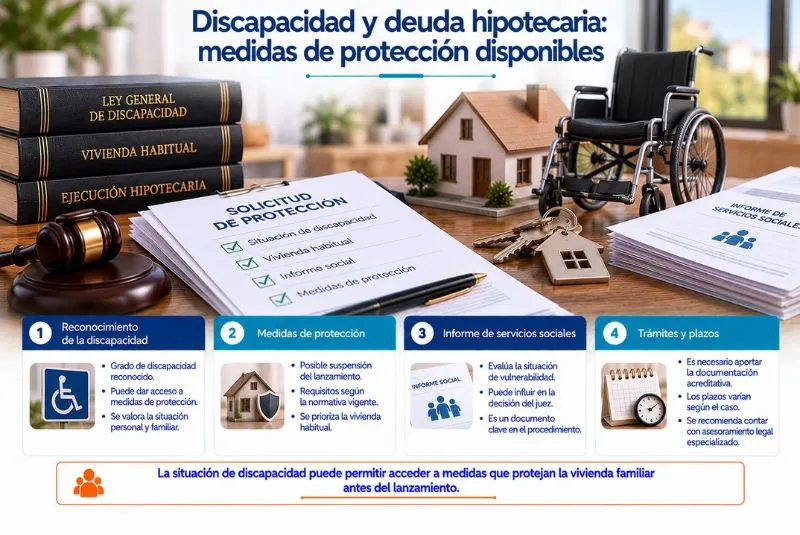
Cuando una persona con discapacidad o una familia con miembros dependientes tiene dificultades para pagar su hipoteca, las consecuencias pueden afectar especialmente a su estabilidad económica, personal y familiar.
En estas situaciones, conocer las medidas de protección relacionadas con la discapacidad y deuda hipotecaria resulta fundamental para identificar alternativas, solicitar ayudas y comprobar si existen mecanismos legales que permitan evitar o retrasar la pérdida de la vivienda habitual.
Aunque la discapacidad no paraliza automáticamente una ejecución hipotecaria, la legislación española contempla determinadas medidas dirigidas a proteger a los colectivos especialmente vulnerables.
¿Qué ocurre cuando una persona con discapacidad no puede pagar la hipoteca?
El impago de las cuotas hipotecarias puede provocar que la entidad financiera reclame las cantidades pendientes y, cuando se cumplen los requisitos legales, inicie un procedimiento de ejecución.
Sin embargo, las circunstancias personales y económicas del deudor pueden resultar relevantes para acceder a determinadas medidas de protección.
Entre los factores que conviene analizar se encuentran:
- Grado de discapacidad reconocido.
- Situación económica de la unidad familiar.
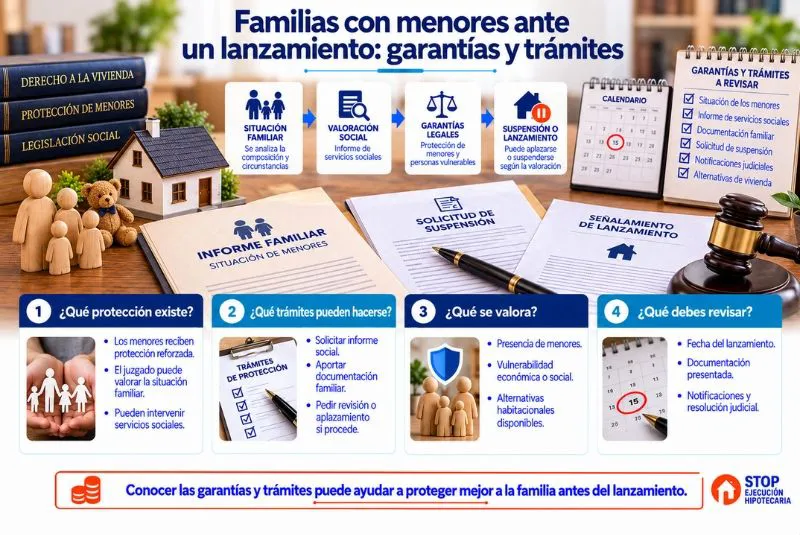
- Existencia de personas dependientes.
- Gastos médicos o asistenciales.
- Condición de vivienda habitual.
- Posibilidad de acceder a ayudas sociales.
Estos elementos pueden influir en la valoración de las alternativas disponibles.
¿La discapacidad puede suspender una ejecución hipotecaria?
La discapacidad no supone, por sí sola, la paralización automática del procedimiento.
Sin embargo, determinadas situaciones pueden permitir solicitar medidas específicas cuando se cumplen los requisitos legales.
La Ley 1/2013 contempla mecanismos de protección para colectivos especialmente vulnerables afectados por ejecuciones hipotecarias sobre su vivienda habitual.
Entre los supuestos previstos se encuentran determinadas unidades familiares con personas con discapacidad, dependencia o enfermedades graves.
No obstante, deben cumplirse también las condiciones económicas y demás requisitos establecidos.
Por ello, resulta fundamental analizar cada caso antes de solicitar una suspensión.
¿Qué protección establece la Ley 1/2013?
La Ley 1/2013 introdujo medidas destinadas a proteger a determinados deudores hipotecarios especialmente vulnerables.
Una de las principales consiste en la suspensión del lanzamiento de la vivienda habitual cuando concurren las circunstancias exigidas.
Para valorar su aplicación deben comprobarse aspectos como:
- Pertenencia a un colectivo protegido.
- Ingresos de la unidad familiar.
- Alteración significativa de las circunstancias económicas.
- Esfuerzo que representa la cuota hipotecaria.
- Condiciones del préstamo y de la vivienda.
La concurrencia de una discapacidad puede ser relevante, pero no sustituye el cumplimiento del resto de requisitos.
¿Qué ocurre si existe una discapacidad reconocida?
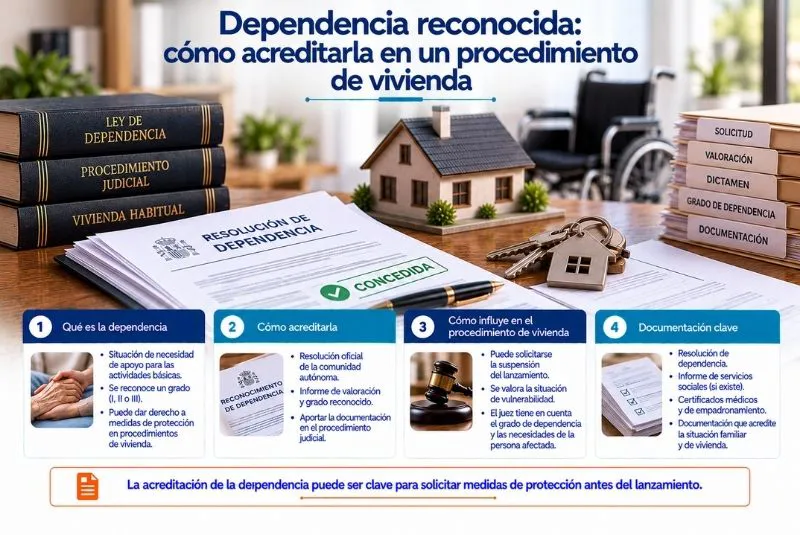
El reconocimiento administrativo de una discapacidad puede facilitar la acreditación de determinadas circunstancias personales.
Para ello, conviene disponer de la documentación oficial correspondiente.
Entre los documentos más importantes se encuentran:
- Certificado de discapacidad.
- Resolución administrativa que reconoce el grado correspondiente.
- Documentación sobre dependencia, cuando exista.
- Justificantes de ingresos familiares.
- Informes médicos relevantes.
- Documentación del préstamo hipotecario.
La valoración jurídica debe tener en cuenta el grado reconocido y las condiciones concretas exigidas por la medida solicitada.
No todos los beneficios legales utilizan los mismos requisitos.
¿Puede solicitarse una reestructuración de la deuda?
En determinadas circunstancias, los deudores hipotecarios pueden acogerse a medidas previstas en el Código de Buenas Prácticas regulado por el Real Decreto-ley 6/2012.
Este mecanismo contempla alternativas para determinados hogares que cumplen los requisitos legales y cuya entidad financiera está adherida al sistema correspondiente.
Entre las posibles medidas se encuentran:
- Reestructuración de la deuda hipotecaria.
- Modificación de determinadas condiciones de pago.
- Medidas complementarias cuando la reestructuración resulta inviable.
- Dación en pago en los supuestos legalmente previstos.
La discapacidad puede ser un factor relevante para determinar la situación de vulnerabilidad.
Sin embargo, la aplicación de estas medidas depende del cumplimiento de los requisitos establecidos.
¿Qué ayudas pueden solicitar las personas afectadas?
Además de las medidas hipotecarias, pueden existir programas sociales destinados a personas con discapacidad que atraviesan dificultades económicas.
Entre las posibles alternativas destacan:
- Ayudas autonómicas o municipales de emergencia.
- Prestaciones vinculadas a situaciones de dependencia.
- Programas de vivienda social.
- Recursos de alojamiento temporal.
- Servicios de orientación y mediación hipotecaria.
La disponibilidad y los requisitos dependen de cada administración.
Por ello, conviene consultar los servicios sociales municipales y los organismos autonómicos competentes.
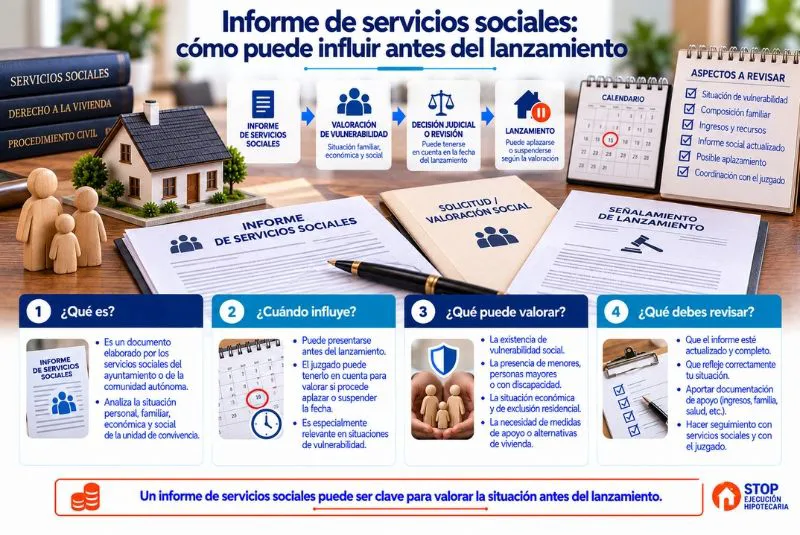
¿Qué papel tienen los servicios sociales?
Los servicios sociales pueden evaluar la situación económica, familiar y habitacional de las personas afectadas.
Su intervención puede resultar especialmente importante cuando existen necesidades de accesibilidad, dependencia o asistencia continuada.
El informe social puede recoger:
- Ingresos y gastos familiares.
- Grado de autonomía personal.
- Necesidades de apoyo.
- Situación residencial.
- Riesgo de exclusión social.
- Ausencia de alternativas habitacionales adecuadas.
Esta documentación puede utilizarse para fundamentar solicitudes de protección cuando resulte pertinente.
No obstante, el informe no suspende automáticamente la ejecución.
¿Cómo actuar ante una notificación de ejecución hipotecaria?
Cuando se recibe una demanda o una notificación judicial, resulta importante actuar cuanto antes.
Los pasos recomendables son:
- Revisar la documentación recibida.
- Comprobar las cantidades reclamadas.
- Identificar posibles irregularidades contractuales.
- Reunir los certificados de discapacidad y dependencia.
- Consultar las medidas de protección disponibles.
- Solicitar asesoramiento jurídico especializado.
También conviene comprobar los plazos procesales, porque algunas actuaciones deben realizarse dentro de periodos determinados.
Ignorar las notificaciones puede limitar las posibilidades de defensa.
¿Qué sucede si ya existe una fecha de lanzamiento?
Cuando el juzgado ha señalado una fecha para entregar la vivienda, es necesario actuar con urgencia.
La persona afectada debe comunicar su situación al profesional jurídico encargado del procedimiento y aportar la documentación disponible.
También resulta recomendable solicitar una valoración urgente a los servicios sociales.
Dependiendo de las circunstancias, podrá estudiarse si procede alguna medida de suspensión o protección habitacional.
Sin embargo, presentar certificados médicos o sociales no garantiza automáticamente que el lanzamiento quede paralizado.
¿Puede intervenir la Ley de Segunda Oportunidad?
Cuando la deuda hipotecaria forma parte de una situación de insolvencia más amplia, puede resultar conveniente analizar las posibilidades previstas en la legislación concursal.
La Ley de Segunda Oportunidad permite, en determinados supuestos, solicitar la exoneración de deudas que legalmente puedan ser canceladas.
No obstante, las deudas con garantía real presentan particularidades importantes.
Por ello, no debe suponerse que este procedimiento elimina automáticamente la hipoteca o impide cualquier ejecución.
Será necesario estudiar el patrimonio, las obligaciones pendientes y los requisitos aplicables.
Errores frecuentes al solicitar protección
Entre los errores más habituales se encuentran:
- Pensar que la discapacidad suspende automáticamente la ejecución.
- No presentar los certificados oficiales.
- Esperar hasta los últimos días antes del lanzamiento.
- Desconocer los requisitos económicos de las ayudas.
- Confundir las medidas sociales con las resoluciones judiciales.
- Firmar acuerdos sin revisar sus consecuencias.
Una intervención temprana puede facilitar la identificación de alternativas y evitar decisiones precipitadas.
Conclusión
La existencia de una discapacidad puede ser relevante para acceder a determinadas medidas de protección frente a una deuda hipotecaria.
Sin embargo, cada mecanismo tiene requisitos específicos relacionados con la situación familiar, económica y residencial.
Las medidas disponibles ante la discapacidad y deuda hipotecaria pueden incluir la suspensión del lanzamiento en determinados supuestos, la reestructuración del préstamo y el acceso a programas de apoyo social.
Conocer estas opciones y reunir la documentación adecuada resulta fundamental para defender los derechos de las personas afectadas.
Si tú o algún miembro de tu familia tiene una discapacidad reconocida y existe riesgo de perder la vivienda habitual, conviene revisar cuanto antes el procedimiento.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para comprobar los requisitos de protección, analizar posibles irregularidades y valorar las alternativas legales disponibles para defender tu vivienda.