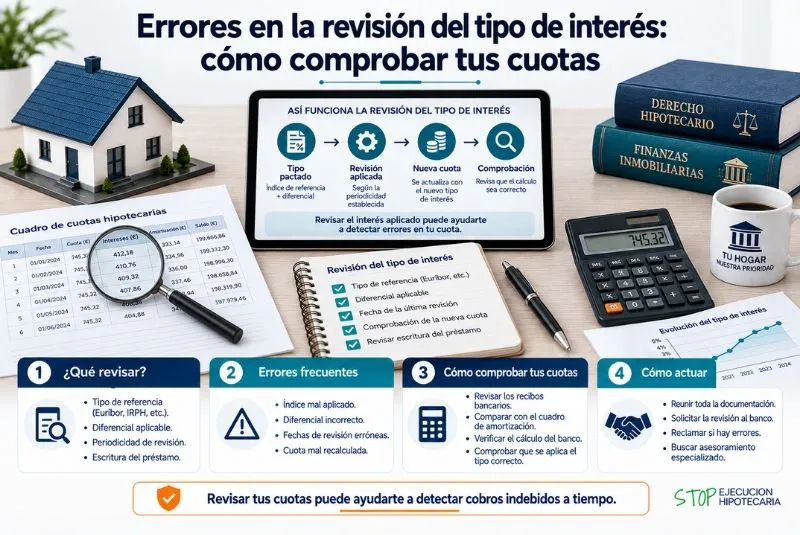
En una hipoteca a tipo variable, la cuota puede cambiar periódicamente en función de la evolución del índice de referencia y de las condiciones pactadas en la escritura. Aunque estos cálculos suelen realizarse automáticamente por la entidad financiera, pueden surgir discrepancias relacionadas con el índice utilizado, el diferencial, las fechas de revisión o determinadas condiciones contractuales.
Detectar una aplicación incorrecta del interés hipotecario puede resultar especialmente importante cuando el error se mantiene durante varias revisiones. Una pequeña diferencia porcentual, repetida durante meses o años, puede traducirse en una cantidad económica significativa.
Por ello, si una cuota aumenta de manera inesperada o no coincide con los cálculos previstos, conviene comprobar la escritura, los recibos y las comunicaciones bancarias. El objetivo es reconstruir cómo se ha obtenido el tipo aplicado y determinar si coincide realmente con las condiciones contratadas.
¿Cómo se determina el interés de una hipoteca variable?
En términos generales, el interés de una hipoteca variable se calcula utilizando un índice de referencia y añadiendo, cuando así se haya pactado, un diferencial.
Por ejemplo, un contrato puede establecer que el préstamo se revise utilizando el euríbor más un determinado porcentaje.
Sin embargo, conocer esta fórmula general no resulta suficiente. La escritura establece también cuestiones como:
- Periodicidad de la revisión.
- Índice concreto utilizado.
- Fecha de referencia.
- Diferencial aplicable.
- Posibles bonificaciones.
- Índices sustitutivos.
Estos elementos deben tenerse en cuenta para comprobar una cuota.
El primer paso: revisar la escritura hipotecaria
Antes de realizar cálculos, hay que localizar la cláusula relativa al tipo de interés.
Es importante comprobar exactamente qué establece respecto de las revisiones.
No debe utilizarse como referencia únicamente lo que aparece en la aplicación bancaria o en el último recibo.
La escritura permite conocer las reglas contractuales que deben aplicarse y constituye el punto de partida para detectar cualquier posible discrepancia.
¿Cada cuánto tiempo se revisa el interés?
No todas las hipotecas tienen la misma periodicidad.
Dependiendo del contrato, la revisión puede realizarse, por ejemplo, cada seis o doce meses.
Esto significa que una variación del índice de referencia no tiene por qué trasladarse inmediatamente a la cuota.
Si el euríbor cambia en un determinado mes, pero la revisión del préstamo está prevista para meses después, la cuota puede mantenerse temporalmente sin cambios.
Por ello, antes de considerar que existe un error, hay que identificar la fecha exacta de revisión.
Comprobar qué índice se ha utilizado
Otro aspecto esencial consiste en verificar que la entidad haya aplicado el índice establecido contractualmente.
En España existen préstamos referenciados a diferentes índices, aunque el euríbor es uno de los más habituales.
Las hipotecas antiguas pueden contener condiciones diferentes o mecanismos específicos para determinados escenarios.
Una aplicación incorrecta del interés hipotecario podría producirse, entre otras circunstancias, si se utiliza un valor o referencia diferente de la que corresponde conforme al contrato.
La fecha del índice también importa
Incluso cuando el índice aplicado es correcto, puede existir una discrepancia respecto del valor utilizado.
La escritura puede establecer reglas para determinar qué dato debe tomarse como referencia en cada revisión.
Por ello, no siempre es correcto buscar simplemente el euríbor correspondiente al mismo mes en el que aparece la nueva cuota.
Hay que comprobar qué fecha o publicación debe utilizarse según la cláusula contractual.
Revisar correctamente el diferencial
El diferencial es otro de los componentes fundamentales del interés variable.
Si la escritura establece, por ejemplo, un índice más un determinado porcentaje, hay que comprobar que esa suma se haya realizado correctamente.
Además, algunas hipotecas establecen diferentes condiciones dependiendo del cumplimiento de determinados requisitos.
Por tanto, el diferencial aplicado puede variar en función del contrato.
Las bonificaciones pueden modificar el interés
Muchas entidades ofrecen reducciones del diferencial cuando el cliente mantiene determinados productos o cumple determinadas condiciones.
Pueden estar relacionadas con:
- Domiciliación de nómina.
- Seguros.
- Determinados productos financieros.
- Otras condiciones previstas contractualmente.
Si una bonificación deja de aplicarse, la cuota puede aumentar.
Antes de considerar que existe un error bancario conviene comprobar si se siguen cumpliendo los requisitos exigidos para mantenerla.
¿Qué ocurre si el banco retira una bonificación?
La retirada de una bonificación debería analizarse conforme a las condiciones del contrato.
Hay que comprobar:
- Qué requisito dejó de cumplirse.
- Desde cuándo.
- Qué reducción estaba prevista.
- Cómo afecta al tipo final.
Si el prestatario considera que cumplía todas las condiciones, puede ser necesario solicitar una explicación detallada a la entidad.
Comparar varios recibos consecutivos
Una forma sencilla de detectar posibles discrepancias consiste en comparar los recibos anteriores y posteriores a cada revisión.
Conviene anotar:
- Capital pendiente.
- Tipo aplicado.
- Importe de intereses.
- Amortización de capital.
- Cuota total.
Esta comparación ayuda a comprender por qué ha cambiado la mensualidad y permite localizar diferencias que posteriormente pueden estudiarse con mayor detalle.
El cuadro de amortización también es importante
El cuadro de amortización muestra la evolución prevista del préstamo según las condiciones utilizadas para calcularlo.
En las hipotecas variables puede ir modificándose conforme cambia el tipo de interés.
Aun así, resulta una herramienta útil para comprobar la relación entre:
- Capital pendiente.
- Intereses.
- Cuota.
- Plazo restante.
Cuando existen dudas, puede solicitarse a la entidad información actualizada sobre la evolución del préstamo.
Errores que pueden afectar a las cuotas
Al analizar una posible aplicación incorrecta del interés hipotecario, pueden aparecer distintas incidencias.
Entre las más habituales que conviene comprobar se encuentran:
- Índice equivocado.
- Valor incorrecto del índice.
- Fecha de revisión errónea.
- Diferencial distinto al pactado.
- Bonificación incorrectamente retirada.
- Error aritmético.
- Aplicación inadecuada de una modificación contractual.
La relevancia económica dependerá de cuánto tiempo se haya mantenido la diferencia.
Atención a las novaciones
Una hipoteca puede haber sido modificada después de su contratación inicial.
Por ejemplo, puede haberse acordado:
- Un nuevo diferencial.
- Un cambio de índice.
- Una modificación del plazo.
- Un periodo temporal a tipo fijo.
- Nuevas bonificaciones.
Si existe una novación, no debe realizarse el cálculo utilizando exclusivamente la escritura inicial.
Hay que reconstruir todas las modificaciones que continúen vigentes.
¿Puede un error repetirse durante años?
Sí. Cuando una discrepancia se incorpora al mecanismo utilizado para realizar las revisiones, puede afectar a sucesivas cuotas.
Precisamente por ello resulta conveniente comprobar periódicamente los recibos.
Una diferencia mensual aparentemente pequeña puede acumular una cantidad importante si permanece durante un periodo prolongado.
¿Cómo hacer una comprobación básica?
Para una primera revisión puede seguirse un proceso sencillo:
- Localizar la cláusula de interés de la escritura.
- Identificar la fecha de revisión.
- Comprobar el índice establecido.
- Buscar el valor que corresponda según el contrato.
- Añadir el diferencial aplicable.
- Revisar las bonificaciones.
- Comparar el resultado con el tipo aplicado por el banco.
Si aparecen diferencias, conviene realizar un cálculo más detallado antes de presentar una reclamación.
¿Qué documentación debes conservar?
Para estudiar correctamente las cuotas resulta recomendable disponer de:
- Escritura hipotecaria.
- Novaciones.
- Cuadros de amortización.
- Recibos de las cuotas.
- Comunicaciones sobre revisiones.
- Documentación de bonificaciones.
- Extractos bancarios.
Esta información permite reconstruir la evolución del préstamo y determinar cuándo pudo comenzar una posible discrepancia.
¿Qué hacer si detectas un posible error?
El primer paso debería ser solicitar a la entidad una explicación detallada del cálculo.
Conviene que la reclamación identifique claramente:
- La cuota afectada.
- El tipo que aparece aplicado.
- El tipo que se considera correcto.
- La cláusula contractual correspondiente.
- Las cantidades cuya revisión se solicita.
Cuanto más concreta sea la reclamación, más sencillo será analizar la respuesta del banco.
¿Y si existe una ejecución hipotecaria?
La situación requiere especial atención cuando el posible error se descubre después de que hayan comenzado los impagos y exista una reclamación judicial.
En ese escenario, el tipo de interés aplicado puede haber influido en el saldo que la entidad reclama.
Por ello, además de revisar las cuotas, será necesario comprobar:
- La liquidación bancaria.
- El certificado de deuda.
- Los intereses incluidos.
- El capital pendiente.
- La demanda ejecutiva.
Un error mantenido durante el préstamo podría tener repercusión sobre las cantidades que aparecen en el procedimiento.
No todo aumento de la cuota implica un error
En una hipoteca variable, las cuotas pueden subir legítimamente cuando aumenta el índice utilizado o cuando dejan de cumplirse determinadas condiciones de bonificación.
Por eso es importante evitar conclusiones precipitadas.
La existencia de una cuota más alta que el año anterior no demuestra por sí misma una aplicación incorrecta.
Lo determinante es comprobar si el banco ha seguido las reglas establecidas en el contrato.
La importancia del asesoramiento especializado
Cuando existe una posible aplicación incorrecta del interés hipotecario, puede resultar necesario combinar un análisis financiero con una revisión jurídica del contrato.
Un profesional especializado puede comprobar la escritura, reconstruir las revisiones y calcular qué cuotas deberían haberse aplicado.
Si además existe una ejecución hipotecaria, el análisis debe realizarse cuanto antes debido a los plazos procesales y a la necesidad de comprobar el saldo reclamado.
Conclusión
Los errores en la revisión del tipo de interés pueden pasar desapercibidos durante mucho tiempo, especialmente en préstamos variables de larga duración. Por ello, comprobar periódicamente la escritura, el índice de referencia, el diferencial y las bonificaciones permite conocer si las cuotas se están calculando correctamente.
Cuando existe una aplicación incorrecta del interés hipotecario, el problema puede no limitarse a una única mensualidad. Si la discrepancia se mantiene durante sucesivas revisiones, puede afectar al importe total pagado y, en situaciones de impago, al saldo que posteriormente reclama la entidad.
La mejor forma de detectar estas incidencias consiste en reconstruir cada revisión utilizando las condiciones contractuales y compararla con los recibos emitidos por el banco. Si existe una diferencia relevante, conviene documentarla y solicitar una revisión antes de asumir como correctas las cantidades exigidas.