Las subastas judiciales de inmuebles se realizan actualmente a través de medios electrónicos, lo que permite consultar y participar en procedimientos desde internet. Una vivienda incluida en una ejecución hipotecaria puede acabar siendo objeto de subasta si el procedimiento avanza hasta esa fase y no se produce antes una solución que evite la realización del inmueble.
Participar en una puja electrónica de vivienda hipotecada requiere mucho más que localizar un inmueble y ofrecer una cantidad. Antes de pujar es fundamental estudiar la información publicada, la situación registral de la finca, las cargas que puedan subsistir, su estado de ocupación y las condiciones económicas de participación.
Una subasta puede ofrecer oportunidades, pero también implica riesgos. La información disponible debe analizarse cuidadosamente antes de comprometer dinero.
¿Qué es una subasta electrónica hipotecaria?
Cuando una deuda está garantizada mediante hipoteca y concurren los requisitos correspondientes, el acreedor puede acudir al procedimiento previsto legalmente para hacer efectiva la garantía.
Si la ejecución continúa, el inmueble puede llegar a subastarse.
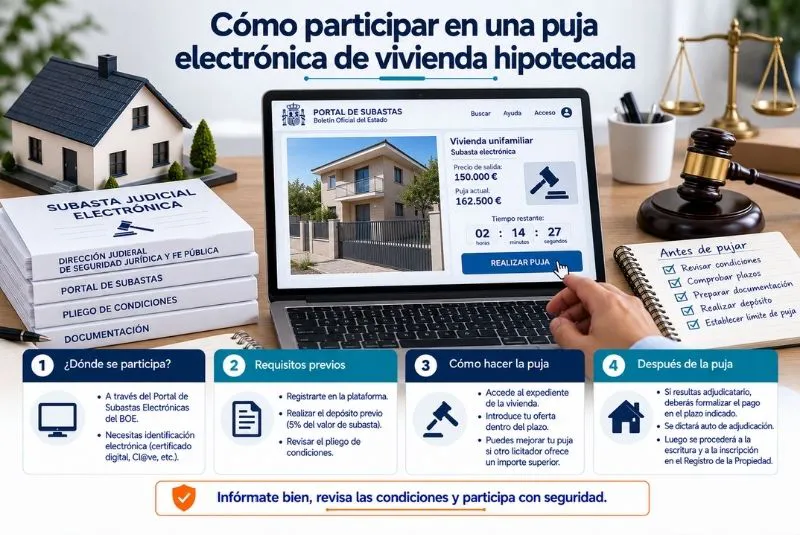
La subasta se desarrolla electrónicamente a través del Portal de Subastas de la Agencia Estatal Boletín Oficial del Estado, donde se publica información relativa al procedimiento y se gestionan las pujas.
¿Quién puede participar?
Con carácter general, pueden participar quienes cumplan los requisitos legales establecidos para tomar parte en la subasta.
Para hacerlo electrónicamente es necesario disponer de los medios de identificación admitidos por el sistema y completar los trámites correspondientes.
Además, normalmente será necesario constituir previamente el depósito exigido para poder presentar ofertas.
Las condiciones concretas deben comprobarse en cada subasta.
El Portal de Subastas del BOE
El Portal de Subastas constituye la principal herramienta para consultar las subastas judiciales y administrativas que se tramitan electrónicamente.
Cada anuncio contiene información específica sobre el bien y el procedimiento.
Antes de realizar una puja electrónica de vivienda hipotecada, conviene leer íntegramente la ficha de la subasta y consultar la documentación disponible.
No debería tomarse una decisión basándose únicamente en el precio o en la dirección del inmueble.
Identificar correctamente la finca
Uno de los primeros pasos consiste en asegurarse de que el inmueble publicado es exactamente el que se pretende adquirir.
Para ello pueden resultar relevantes datos como:
- Dirección.
- Municipio.
- Referencia registral.
- Descripción de la finca.
- Superficie.
- Datos del Registro de la Propiedad.
- Información catastral cuando esté disponible.
Las descripciones registrales y la realidad física no siempre coinciden perfectamente, por lo que conviene comprobarlas.
El valor de subasta no es necesariamente el valor de mercado
Este punto genera frecuentes confusiones.
El valor utilizado a efectos de subasta procede del marco hipotecario y procesal correspondiente y no tiene por qué coincidir con el precio actual al que podría venderse el inmueble en el mercado.
Por ello, no debería interpretarse automáticamente como una tasación comercial actualizada.
Antes de pujar puede resultar conveniente estudiar los precios de inmuebles comparables en la misma zona.
Revisar las cargas registrales
Este es uno de los aspectos más importantes.
Antes de participar debe analizarse qué cargas existen sobre la vivienda y cuáles podrían subsistir después de la adquisición.
Pueden aparecer, entre otras:
- Hipotecas.
- Embargos.
- Anotaciones preventivas.
- Servidumbres.
- Limitaciones.
- Otras cargas o derechos inscritos.
No todas tienen las mismas consecuencias.
La posición registral de cada carga y el procedimiento concreto son fundamentales para determinar qué ocurre tras la adjudicación.
¿Qué pasa con las cargas anteriores?
La adquisición en subasta no significa necesariamente recibir una vivienda libre de cualquier carga.
Determinados derechos anteriores a la carga que se ejecuta pueden subsistir.
Por este motivo, es fundamental analizar la certificación registral y comprender qué posición ocupa la hipoteca objeto del procedimiento.
Una puja aparentemente económica puede dejar de serlo si el adjudicatario debe asumir las consecuencias económicas de determinadas cargas subsistentes.
¿Y las cargas posteriores?
Las cargas posteriores a aquella que da lugar a la ejecución pueden recibir un tratamiento diferente dentro del procedimiento.
Sin embargo, no conviene aplicar una regla general sin estudiar la certificación y la resolución correspondiente.
Antes de comprometer una cantidad elevada, resulta recomendable realizar un análisis registral individualizado.
Comprobar si la vivienda está ocupada
La ocupación es otro elemento decisivo.
La vivienda puede estar:
- Vacía.
- Ocupada por el propietario ejecutado.
- Arrendada.
- Ocupada por terceros.
- En una situación que requiera aclaración judicial.
La adjudicación de la finca no garantiza necesariamente una posesión material inmediata.
Por ello, la situación de los ocupantes debe investigarse antes de presentar una oferta.
¿Puede visitarse la vivienda?
No siempre es posible acceder físicamente al inmueble antes de la subasta.
Esta circunstancia supone un riesgo para el participante, ya que puede desconocer el estado interior de conservación.
Si existe posibilidad legal y material de obtener información adicional, conviene aprovecharla.
En caso contrario, el riesgo debe incorporarse a la valoración económica que se haga antes de pujar.
El depósito para participar
Para presentar una oferta es necesario cumplir los requisitos económicos previstos por la normativa y por el sistema de subastas.
Entre ellos se encuentra la constitución del depósito correspondiente.
El porcentaje y las condiciones deben comprobarse conforme a la regulación vigente y a la información específica de la subasta.
No conviene transferir fondos ni realizar operaciones fuera de los mecanismos oficiales indicados por el portal.
Cómo establecer tu puja máxima
Antes de comenzar una puja electrónica de vivienda hipotecada, resulta aconsejable fijar un límite económico y no superarlo impulsivamente.
Para calcularlo deberían considerarse:
- Valor de mercado estimado.
- Cargas que puedan subsistir.
- Estado del inmueble.
- Situación de ocupación.
- Impuestos.
- Gastos registrales.
- Posibles reformas.
- Costes legales asociados.
La cantidad ofertada es solamente una parte del coste potencial de la adquisición.
Cómo se realiza la puja
Una vez identificado y registrado correctamente, el participante puede acceder a la subasta y realizar su oferta siguiendo el procedimiento establecido en el Portal de Subastas.
El sistema permite gestionar electrónicamente las pujas durante el periodo en que la subasta permanece abierta.
Es importante leer las condiciones antes de confirmar cualquier operación.
Una oferta puede generar consecuencias económicas y procesales relevantes si finalmente resulta adjudicataria.
¿Gana automáticamente la puja más alta?
La oferta más elevada es un elemento fundamental, pero la conclusión de una subasta judicial no debe simplificarse como si se tratara de una compraventa ordinaria por internet.
La Ley de Enjuiciamiento Civil establece reglas sobre la aprobación del remate y la adjudicación, que pueden depender del importe alcanzado y de las circunstancias del procedimiento.
Por ello, ser el mejor postor al cierre no debe confundirse con haber completado ya todos los trámites necesarios para convertirse en propietario.
¿Qué sucede después?
Si la oferta desemboca en la correspondiente aprobación y adjudicación, será necesario cumplir las obligaciones económicas y procesales establecidas.
Entre ellas puede encontrarse el pago de la cantidad restante dentro del plazo correspondiente.
Posteriormente deberán realizarse los trámites necesarios para documentar e inscribir la adquisición.
Es importante prever de antemano cómo se financiará el importe restante.
Cuidado si necesitas financiación
Conseguir una hipoteca para adquirir una vivienda en subasta puede ser más complejo que financiar una compraventa convencional.
Los plazos para completar el pago y las características del procedimiento pueden dificultar la operación.
Por ello, no resulta aconsejable presentar una oferta contando con que posteriormente el banco concederá necesariamente financiación.
La capacidad económica debería analizarse antes de pujar.
Impuestos y gastos posteriores
El precio de adjudicación no constituye necesariamente el coste total.
La adquisición puede generar obligaciones tributarias y gastos asociados a la inscripción y a otros trámites.
El tratamiento fiscal dependerá de la operación y de las circunstancias aplicables.
Por ello, antes de calcular la oferta máxima conviene estimar también estos costes.
¿Qué pasa si eres el propietario de la vivienda subastada?
La perspectiva es completamente diferente cuando quien consulta la subasta es el propio deudor hipotecario.
En ese caso, el objetivo no es participar como inversor, sino conocer en qué fase se encuentra la ejecución y qué actuaciones todavía pueden resultar posibles.
Si la vivienda habitual está en riesgo, conviene solicitar asesoramiento jurídico inmediatamente y revisar la demanda, las notificaciones, la deuda y las posibles causas de oposición o medidas de protección aplicables.
¿Se puede detener una subasta ya anunciada?
La publicación de una subasta indica que el procedimiento se encuentra en una fase avanzada, pero las posibilidades de suspensión o paralización dependen de la causa y de las circunstancias concretas.
No existe un derecho general del deudor a detenerla simplemente porque la fecha esté próxima.
Puede resultar necesario analizar posibles incidencias procesales, acuerdos con el acreedor, medidas legales de protección u otras circunstancias jurídicamente relevantes.
Errores que conviene evitar antes de pujar
Quien estudia participar debería evitar decisiones basadas únicamente en un precio aparentemente atractivo.
Entre los errores más importantes se encuentran no revisar las cargas, desconocer la ocupación, no calcular impuestos o suponer que la vivienda podrá financiarse fácilmente.
También es arriesgado participar sin comprender las condiciones de la subasta.
Una revisión previa puede evitar problemas económicos posteriores.
Documentación que deberías revisar
Antes de presentar una puja electrónica de vivienda hipotecada, conviene estudiar toda la información disponible y, cuando resulte necesario, obtener documentación adicional.
Entre los documentos más importantes pueden encontrarse:
- Anuncio de subasta.
- Certificación registral de dominio y cargas.
- Información del procedimiento.
- Datos de la finca.
- Información sobre la situación posesoria disponible.
- Documentación relativa al valor de subasta.
El análisis debe realizarse antes de depositar cantidades importantes.
La importancia del asesoramiento especializado
Las subastas hipotecarias combinan cuestiones procesales, registrales, inmobiliarias y fiscales.
Un profesional especializado puede revisar la situación jurídica del inmueble, identificar las cargas relevantes y ayudar a calcular el verdadero coste de una posible adquisición.
Del mismo modo, si quien consulta es el propietario ejecutado, el asesoramiento resulta especialmente importante para determinar qué opciones permanecen disponibles antes de que el procedimiento avance.
Conclusión
Participar en una subasta hipotecaria electrónica requiere preparación. No basta con encontrar una vivienda cuyo precio parezca inferior al del mercado y realizar una oferta.
Antes de presentar una puja electrónica de vivienda hipotecada, resulta esencial identificar correctamente la finca, revisar las cargas registrales, comprobar su situación de ocupación y calcular todos los costes que pueden derivarse de la adjudicación.
También debe conocerse el funcionamiento procesal de la subasta y disponer de capacidad económica suficiente para cumplir las obligaciones posteriores si la oferta resulta seleccionada. Una revisión jurídica y financiera previa puede marcar la diferencia entre una adquisición bien estudiada y una operación con costes inesperados.
Antes de presentar una oferta, conviene revisar la certificación de cargas, la situación jurídica de la vivienda y las condiciones concretas de la subasta. Si, por el contrario, eres el propietario de una vivienda que ya aparece anunciada en subasta, es recomendable analizar cuanto antes el procedimiento para conocer las opciones legales que todavía puedan existir.