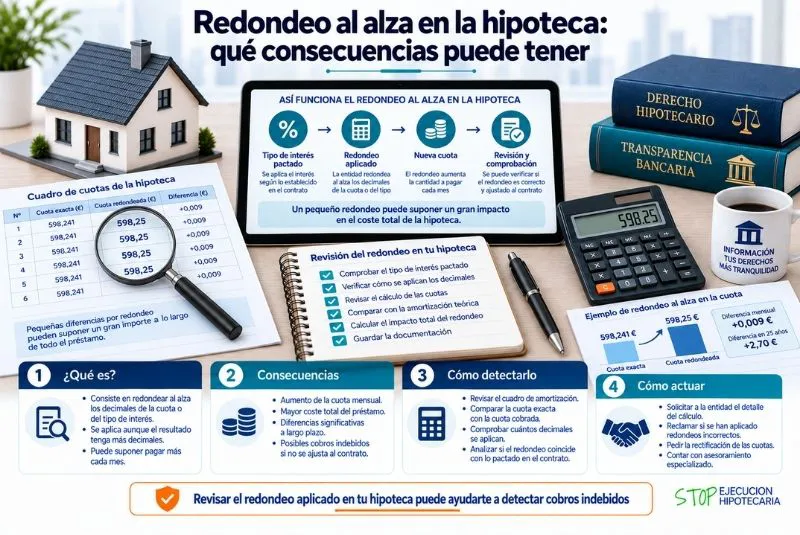
Las hipotecas a tipo variable se revisan periódicamente utilizando el índice de referencia y las condiciones previstas en la escritura. En préstamos antiguos, sin embargo, pueden encontrarse cláusulas que establecían que el resultado obtenido debía redondearse hasta alcanzar una determinada fracción superior. Esta práctica podía provocar que el consumidor terminara pagando un interés ligeramente mayor al que resultaría de aplicar estrictamente el índice y el diferencial contratados.
El redondeo del interés hipotecario ha generado controversias porque esa pequeña diferencia porcentual puede trasladarse a numerosas cuotas durante años. Aunque unas décimas puedan parecer poco relevantes, su efecto acumulado sobre un préstamo de larga duración puede representar una cantidad económica que merece ser comprobada.
Por ello, quienes tengan una hipoteca antigua deberían revisar la escritura y el historial de cuotas para determinar si existe una cláusula de redondeo, cómo fue aplicada y qué impacto económico pudo producir.
¿Qué significa redondear el tipo de interés?
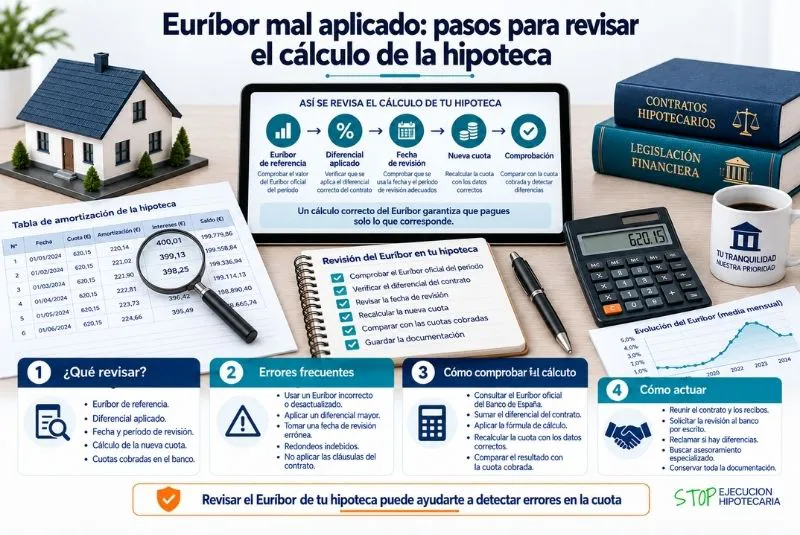
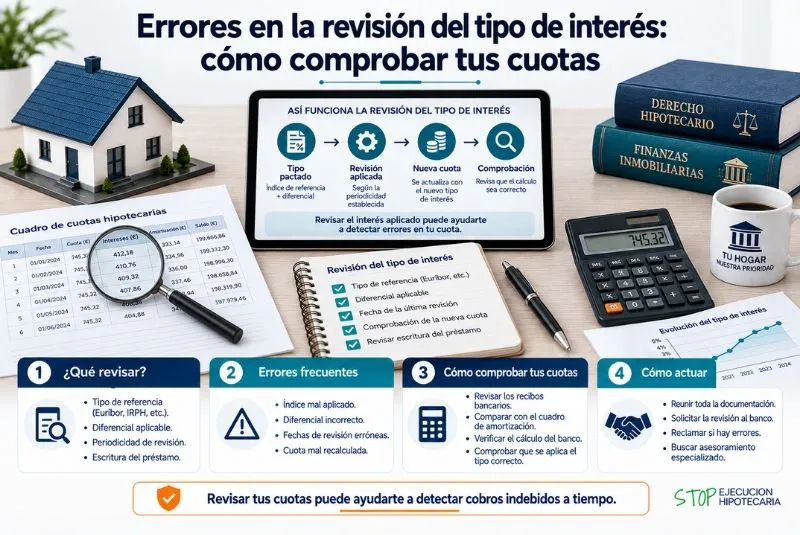
En una hipoteca variable, el tipo aplicable suele obtenerse tomando el índice de referencia previsto contractualmente y añadiendo el diferencial correspondiente.
Una cláusula de redondeo introduce una operación adicional.
Por ejemplo, si el resultado del cálculo arroja un determinado porcentaje con varios decimales, el contrato puede haber previsto ajustarlo hasta una determinada fracción.
El problema aparece especialmente cuando ese ajuste se realiza sistemáticamente al alza y beneficia exclusivamente a la entidad.
¿Por qué se incluían estas cláusulas?
Las cláusulas de redondeo aparecen fundamentalmente en préstamos hipotecarios de cierta antigüedad.
En su momento, algunas entidades incorporaban mecanismos para simplificar el tipo resultante de las revisiones periódicas.
Sin embargo, cuando el redondeo se efectuaba siempre hacia arriba, podía producirse un incremento del interés que debía pagar el consumidor.
La cuestión dejó de ser una mera operación matemática para convertirse en objeto de análisis desde la perspectiva de la protección de los consumidores.
Redondear no es lo mismo que aplicar el diferencial
Es importante distinguir ambos conceptos.
El diferencial forma parte de la fórmula pactada para determinar el tipo de interés. Si una hipoteca establece un determinado índice más un porcentaje, ese diferencial constituye una condición económica del préstamo.
El redondeo, en cambio, actúa después de obtener el resultado correspondiente.
Por ello, al comprobar una cuota deben analizarse separadamente el índice, el diferencial y cualquier mecanismo adicional de ajuste.
¿Cómo localizar la cláusula en la escritura?
El primer paso consiste en revisar el apartado dedicado al tipo de interés variable.
En las escrituras antiguas pueden encontrarse referencias a expresiones como:
- Redondeo.
- Fracción superior.
- Múltiplo determinado.
- Ajuste del tipo.
- Redondeo por exceso.
No basta con buscar literalmente una palabra concreta. La redacción puede variar entre entidades y contratos.
Por eso conviene leer completamente la cláusula que explica cómo se realizan las revisiones.
¿Qué problema plantea el redondeo al alza?
La principal consecuencia consiste en que el prestatario puede terminar soportando un tipo superior al que resultaría directamente de la fórmula inicialmente calculada.
Imaginemos que la suma del índice y el diferencial arroja un determinado porcentaje y posteriormente ese resultado se eleva hasta la siguiente fracción prevista contractualmente.
La diferencia puede ser pequeña en una única revisión.
Sin embargo, si el redondeo del interés hipotecario se aplica sucesivamente durante numerosos periodos, el efecto económico puede acumularse.
El criterio de los tribunales
Las cláusulas de redondeo al alza en préstamos hipotecarios celebrados con consumidores han sido objeto de pronunciamientos judiciales y de regulación específica.
La jurisprudencia española ha cuestionado las condiciones predispuestas que permiten a la entidad redondear sistemáticamente el tipo al alza en perjuicio del consumidor.
Además, la evolución normativa limitó expresamente este tipo de prácticas en los préstamos hipotecarios a interés variable.
No obstante, para determinar las consecuencias en una hipoteca concreta debe analizarse la fecha del contrato, su redacción y cómo se aplicó efectivamente la cláusula.
No todas las hipotecas tienen esta condición
Encontrar una diferencia en el tipo de interés no significa automáticamente que exista un redondeo indebido.
El origen puede encontrarse en otros elementos.
Por ejemplo:
- El valor del índice.
- La fecha de revisión.
- El diferencial.
- Las bonificaciones.
- Una novación posterior.
- El método de cálculo utilizado.
Por ello, antes de reclamar hay que identificar exactamente la causa de la discrepancia.
¿Cómo comprobar si te aplicaron un redondeo?
Una primera comprobación puede realizarse utilizando la documentación del préstamo.
El proceso consiste básicamente en identificar qué tipo debería haber resultado de aplicar el índice y el diferencial y compararlo posteriormente con el tipo utilizado por el banco.
Si existe una diferencia sistemática hasta alcanzar determinadas fracciones superiores, puede haber indicios de que se aplicó un mecanismo de redondeo.
Revisar las cuotas antiguas
No debería comprobarse únicamente el recibo más reciente.
En muchas hipotecas antiguas, la cláusula pudo aplicarse durante determinados años y dejar de utilizarse posteriormente.
Por ello, resulta conveniente revisar diferentes periodos del préstamo.
Especialmente útiles son los recibos correspondientes a las fechas inmediatamente posteriores a cada revisión del tipo de interés.
¿Cuánto dinero puede representar?
El impacto económico depende de múltiples factores:
- Capital pendiente en cada momento.
- Diferencia porcentual aplicada.
- Número de cuotas afectadas.
- Duración del periodo.
- Sistema de amortización.
Cuanto mayor fuera el capital pendiente cuando se aplicó la diferencia, mayor pudo ser su repercusión.
Por eso, no es suficiente multiplicar una pequeña diferencia mensual por el número de cuotas. Para obtener una cifra precisa puede ser necesario reconstruir la amortización.
El cuadro de amortización puede ayudar
Los cuadros de amortización y los recibos permiten conocer qué parte de cada cuota se destinó a intereses y qué parte redujo el capital.
Cuando se estudia el redondeo del interés hipotecario, estos documentos ayudan a comparar lo efectivamente cobrado con las cantidades que habrían resultado de aplicar el tipo correspondiente sin el ajuste cuestionado.
En operaciones de muchos años, un cálculo especializado puede ser especialmente útil.
¿Qué documentación conviene reunir?
Para estudiar correctamente el préstamo es recomendable disponer de:
- Escritura hipotecaria.
- Novaciones posteriores.
- Recibos de las cuotas.
- Cuadros de amortización.
- Comunicaciones sobre revisiones.
- Extractos bancarios.
- Documentación sobre posibles reclamaciones anteriores.
No debe olvidarse que una modificación posterior del préstamo puede haber cambiado las reglas originales.
¿Qué ocurre si hubo una novación?
Una novación puede modificar el tipo de interés, el diferencial o incluso eliminar determinadas condiciones del contrato inicial.
Por ello, debe determinarse durante qué periodo estuvo vigente la cláusula de redondeo.
No sería correcto aplicar las mismas condiciones a toda la vida del préstamo si posteriormente fueron modificadas.
La cronología contractual es fundamental para realizar un cálculo fiable.
¿Se pueden reclamar las cantidades pagadas?
La posibilidad de reclamar y las consecuencias económicas de una cláusula deben analizarse conforme a las circunstancias concretas, la normativa aplicable y la jurisprudencia vigente.
No conviene asumir automáticamente que cualquier diferencia detectada permitirá recuperar todas las cantidades abonadas desde el inicio del préstamo.
Será necesario estudiar, entre otros aspectos, la naturaleza de la cláusula, la condición del prestatario y los efectos jurídicos que correspondan en cada caso.
¿Cómo presentar una reclamación al banco?
Si se detectan indicios suficientes, puede solicitarse a la entidad una explicación sobre las revisiones realizadas.
Conviene identificar claramente:
- La cláusula cuestionada.
- Las fechas afectadas.
- Los tipos aplicados.
- El cálculo que se considera correcto.
- Las diferencias detectadas.
Una reclamación documentada facilita conocer la posición de la entidad y valorar posteriormente otras posibles actuaciones.
¿Qué ocurre si existe una ejecución hipotecaria?
La cuestión puede adquirir una importancia adicional cuando existen impagos y el banco ha iniciado una reclamación judicial.
En ese escenario debe comprobarse si el cálculo histórico de los intereses ha tenido alguna incidencia sobre el saldo que actualmente se reclama.
Será necesario revisar:
- El certificado de deuda.
- El capital pendiente.
- Los intereses incluidos.
- Las cuotas vencidas.
- La liquidación aportada al procedimiento.
La existencia de una cláusula cuestionable no implica automáticamente la suspensión o nulidad de una ejecución hipotecaria. Su relevancia deberá analizarse dentro del caso concreto y conforme a las reglas procesales aplicables.
Diferenciar el redondeo de otros posibles errores
Una revisión completa no debería limitarse a una única cláusula.
Una diferencia en las cuotas también puede estar relacionada con una aplicación incorrecta del euríbor, un diferencial equivocado o una bonificación que dejó de aplicarse.
Por ello, conviene reconstruir toda la fórmula utilizada por la entidad.
Esta revisión permite determinar si realmente existe un problema relacionado con el redondeo o si la diferencia tiene otro origen.
La importancia del asesoramiento especializado
Cuando existen dudas sobre el redondeo del interés hipotecario, resulta recomendable analizar conjuntamente la escritura y los cálculos económicos.
Un profesional especializado puede determinar qué cláusula se aplicó, durante qué periodo estuvo vigente y cuál fue su posible repercusión económica.
Si además existe una reclamación bancaria o una ejecución hipotecaria, el análisis debe realizarse cuanto antes para valorar su posible relevancia dentro del procedimiento.
Conclusión
El redondeo al alza puede parecer inicialmente una cuestión menor, pero una pequeña diferencia aplicada repetidamente sobre un préstamo de larga duración puede tener consecuencias económicas relevantes.
Para saber si existió un redondeo del interés hipotecario es necesario revisar la escritura, identificar la fórmula utilizada en cada revisión y comparar el resultado con los tipos efectivamente cobrados por la entidad.
No toda diferencia demuestra la existencia de una irregularidad ni implica automáticamente que una reclamación vaya a prosperar. Sin embargo, cuando existen indicios de que el tipo fue incrementado sistemáticamente mediante una cláusula de redondeo, conviene calcular su impacto y estudiar las posibles consecuencias jurídicas.
Si has localizado una cláusula de redondeo o las cuotas históricas no coinciden con el tipo que debería haberse aplicado, conviene revisar el préstamo antes de dar por correctas las cantidades cobradas. Un profesional especializado puede analizar la escritura, reconstruir las revisiones y determinar si la cláusula tuvo un impacto económico relevante en tu hipoteca.