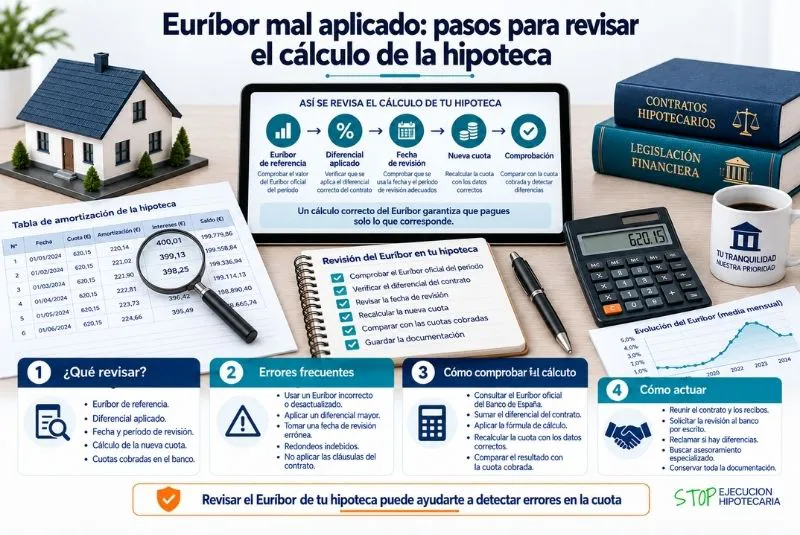
En las hipotecas a tipo variable, el euríbor suele ser uno de los elementos que más influye en la evolución de las cuotas. Cuando llega la fecha de revisión, la entidad utiliza el índice correspondiente según las condiciones previstas en el contrato y calcula el nuevo tipo de interés que se aplicará durante el siguiente periodo.
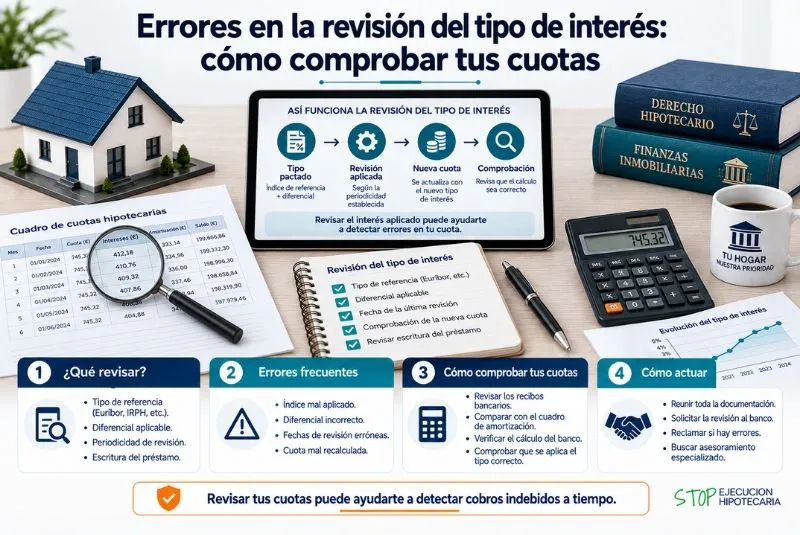
Aunque el procedimiento está normalmente automatizado, pueden aparecer discrepancias. Un error de cálculo del euríbor hipotecario puede estar relacionado con el valor del índice utilizado, la fecha tomada como referencia, el diferencial aplicado o incluso con una modificación contractual que no se haya tenido correctamente en cuenta.
Por eso, cuando una cuota cambia de forma inesperada o el tipo aplicado no coincide con lo previsto, conviene revisar el cálculo paso a paso. Detectar una diferencia a tiempo permite conocer su impacto económico y, cuando proceda, solicitar a la entidad que justifique o rectifique las cantidades.
¿Cómo funciona una hipoteca referenciada al euríbor?
En una hipoteca variable, el tipo de interés puede estar formado por dos elementos principales: el índice de referencia y el diferencial establecido en el contrato.
Por ejemplo, la escritura puede indicar que el interés será el euríbor más un determinado porcentaje.
Sin embargo, para calcular correctamente el tipo aplicable no basta con sumar ambas cifras.
También hay que conocer:
- La modalidad del índice prevista.
- La periodicidad de revisión.
- La fecha que debe tomarse como referencia.
- El diferencial contratado.
- Las posibles bonificaciones.
- Las modificaciones posteriores del préstamo.
La escritura hipotecaria es, por tanto, el primer documento que debe consultarse.
Primer paso: localizar la cláusula de interés
Antes de comparar cifras, es necesario leer detenidamente la cláusula que regula el interés variable.
En ella deberían encontrarse las reglas que determinan cómo se actualiza el tipo.
Conviene identificar expresiones relacionadas con la revisión anual o semestral, el índice de referencia, el diferencial y los posibles mecanismos previstos en caso de que el índice correspondiente deje de estar disponible.
No debe utilizarse únicamente el último recibo como referencia, porque este muestra el resultado del cálculo, pero no necesariamente todas las reglas que lo determinan.
Segundo paso: comprobar la fecha de revisión
Uno de los errores más habituales al revisar personalmente una hipoteca consiste en utilizar el euríbor actual.
El índice que aparece hoy publicado no tiene por qué ser el que corresponde a una cuota revisada meses atrás.
La escritura puede establecer una regla concreta para determinar qué valor debe utilizarse.
Por eso, hay que localizar primero la fecha de revisión y posteriormente comprobar qué dato correspondía aplicar según las condiciones contractuales.
Tercer paso: verificar el valor utilizado
Una vez identificada la referencia temporal correcta, puede comprobarse el valor oficial correspondiente.
Este punto es fundamental porque una diferencia aparentemente pequeña puede afectar a numerosas mensualidades.
Cuando existe un posible error de cálculo del euríbor hipotecario, conviene comparar el valor utilizado por la entidad con el que correspondería según la cláusula del préstamo.
No debe confundirse el dato diario con otros valores utilizados como referencia hipotecaria.
Cuarto paso: comprobar el diferencial
El diferencial es el porcentaje que, cuando así lo establece el préstamo, se añade al índice de referencia para determinar el tipo de interés aplicable.
Si la escritura establece euríbor más un determinado diferencial, hay que comprobar que la entidad haya utilizado exactamente el porcentaje correspondiente.
En préstamos que han sido modificados posteriormente, debe prestarse especial atención porque el diferencial original puede haber cambiado.
Quinto paso: revisar las bonificaciones
Algunas hipotecas permiten reducir el diferencial cuando el cliente cumple determinados requisitos.
Entre ellos pueden encontrarse condiciones vinculadas a:
- Domiciliación de ingresos.
- Contratación de seguros.
- Utilización de determinados productos.
- Cumplimiento de otras condiciones previstas en el contrato.
Si desaparece una bonificación, el interés puede aumentar aunque el euríbor no haya experimentado una subida equivalente.
Por eso, conviene comprobar si la diferencia procede realmente del índice o de una modificación de las bonificaciones.
¿Puede el banco retirar una bonificación?
Dependerá de lo establecido contractualmente y de si se cumplen o no las condiciones correspondientes.
Si el prestatario considera que sigue cumpliendo los requisitos, debería solicitar a la entidad una explicación sobre el motivo por el que ha dejado de aplicarse la reducción.
Esta comprobación permite distinguir entre una modificación justificada del tipo y una posible discrepancia en el cálculo.
Sexto paso: comparar el tipo resultante
Una vez conocidos el índice, el diferencial y las bonificaciones, puede calcularse el tipo que debería resultar conforme al contrato.
Después debe compararse con el que aparece en los recibos o en la documentación facilitada por la entidad.
Si ambos coinciden, probablemente la revisión se haya realizado correctamente en esos elementos.
Si existe una diferencia, habrá que investigar su origen.
Revisar varios recibos, no solamente uno
Una buena comprobación debería incluir varias cuotas anteriores y posteriores a la fecha de revisión.
En cada recibo conviene identificar:
- Capital pendiente.
- Tipo de interés.
- Intereses cobrados.
- Capital amortizado.
- Cuota total.
Esta comparación permite localizar exactamente cuándo comenzó la diferencia y determinar durante cuánto tiempo se ha mantenido.
El cuadro de amortización puede aportar información
El cuadro de amortización ayuda a entender cómo se distribuyen las cuotas entre devolución de capital e intereses.
En una hipoteca variable, las previsiones pueden cambiar cuando se modifica el tipo.
Por ello, resulta útil disponer de un cuadro actualizado y compararlo con los pagos efectivamente realizados.
Si existen diferencias importantes, puede ser necesario reconstruir matemáticamente la evolución del préstamo.
¿Qué errores pueden aparecer?
Al estudiar un posible error de cálculo del euríbor hipotecario, pueden encontrarse diferentes situaciones.
Por ejemplo:
- Utilización de un valor que no corresponde.
- Fecha de referencia equivocada.
- Diferencial incorrecto.
- Bonificación omitida.
- Revisión realizada en una fecha distinta de la prevista.
- Aplicación incorrecta de una novación.
- Errores en la liquidación de determinadas cuotas.
La existencia de cualquiera de estas circunstancias debe demostrarse mediante el contrato y los cálculos correspondientes.
Las novaciones pueden cambiar completamente el cálculo
Muchos préstamos hipotecarios han sido modificados después de su firma.
Una novación puede afectar al tipo de interés, al diferencial, al plazo o a otras condiciones económicas.
También pueden haberse establecido periodos temporales con reglas diferentes.
Por ello, revisar exclusivamente la escritura original puede conducir a conclusiones equivocadas.
Hay que estudiar todas las modificaciones formalizadas posteriormente.
¿Qué documentación necesitas?
Para realizar una comprobación completa conviene recopilar:
- Escritura del préstamo hipotecario.
- Novaciones posteriores.
- Recibos de las cuotas.
- Cuadros de amortización.
- Comunicaciones de revisión.
- Condiciones de las bonificaciones.
- Extractos bancarios.
Con esta documentación puede reconstruirse la evolución del tipo aplicado.
Calcular el impacto económico del posible error
Detectar una diferencia porcentual es solamente una parte del análisis.
También hay que determinar cuánto dinero ha supuesto.
Para ello puede ser necesario recalcular las cuotas afectadas utilizando el tipo que debería haberse aplicado y comparar el resultado con las cantidades efectivamente abonadas.
Si la discrepancia se ha mantenido durante años, el impacto acumulado puede ser considerablemente mayor que el observado en una sola mensualidad.
¿Cómo reclamar al banco?
Si después de realizar las comprobaciones existen indicios claros de una discrepancia, puede solicitarse a la entidad una explicación detallada.
La reclamación debería identificar:
- El préstamo afectado.
- El periodo cuestionado.
- El tipo aplicado.
- El tipo que se considera correcto.
- La cláusula contractual utilizada para realizar el cálculo.
- Las cantidades cuya revisión se solicita.
Presentar una reclamación concreta y documentada facilita que pueda analizarse el origen de la diferencia.
No todo aumento de cuota significa que exista un error
Es importante recordar que una subida de la mensualidad no demuestra por sí sola una aplicación incorrecta del euríbor.
En una hipoteca variable, el aumento del índice puede provocar legítimamente una subida de las cuotas cuando llega la fecha de revisión.
También pueden influir la pérdida de bonificaciones o las condiciones establecidas en una novación.
Por eso, cualquier reclamación debería basarse en una comparación objetiva entre el contrato y los cálculos realizados.
¿Qué ocurre si ya existen impagos?
La revisión resulta todavía más importante cuando el préstamo presenta cuotas impagadas.
En este escenario, una discrepancia en los intereses podría influir en la determinación de las cantidades pendientes.
Conviene comprobar tanto las mensualidades como el saldo que la entidad considera vencido.
No obstante, la existencia de un error debe acreditarse y su efecto jurídico dependerá de las circunstancias concretas.
Euríbor y ejecución hipotecaria
Si el banco ya ha iniciado una ejecución hipotecaria, la revisión debe realizarse con especial rapidez.
Además de la escritura y los recibos, habrá que estudiar:
- El certificado de deuda.
- La liquidación aportada.
- El capital reclamado.
- Los intereses incluidos.
- Las fechas utilizadas para los cálculos.
- La demanda y las resoluciones judiciales.
Un posible error de cálculo del euríbor hipotecario puede resultar relevante si ha influido en la cuantificación de la deuda reclamada, aunque su efecto concreto deberá analizarse dentro del procedimiento y conforme a las reglas procesales aplicables.
Los plazos judiciales son importantes
Cuando ya existe una reclamación judicial, no conviene esperar a terminar por cuenta propia todos los cálculos.
Los procedimientos están sujetos a plazos y la posibilidad de formular determinadas alegaciones depende del momento procesal.
Por ello, la revisión financiera de la hipoteca debería realizarse paralelamente al análisis jurídico del expediente.
La importancia del asesoramiento especializado
Comprobar el euríbor puede parecer inicialmente una operación matemática sencilla, pero los préstamos hipotecarios pueden contener reglas complejas sobre revisiones, diferenciales y modificaciones posteriores.
Cuando se sospecha de un error de cálculo del euríbor hipotecario, un análisis especializado permite reconstruir las revisiones y comprobar si las cantidades cobradas coinciden con las condiciones contractuales.
Si además existe una reclamación o ejecución hipotecaria, resulta especialmente importante estudiar también el saldo exigido por la entidad.
Conclusión
Revisar periódicamente el cálculo de una hipoteca variable permite comprobar que el banco está utilizando correctamente el índice, la fecha de referencia, el diferencial y las bonificaciones previstas.
Una cuota inesperadamente alta no significa automáticamente que exista un error. Sin embargo, cuando las cifras no coinciden con las condiciones de la escritura, conviene reconstruir la revisión paso a paso.
Si se confirma un error de cálculo del euríbor hipotecario, será necesario determinar cuándo comenzó, qué cuotas resultaron afectadas y cuál ha sido su impacto económico. Esta comprobación cobra todavía mayor importancia cuando existen impagos o el banco ha iniciado una reclamación hipotecaria.
Si las revisiones de tu préstamo no coinciden con las condiciones establecidas en la escritura o tienes dudas sobre el saldo que reclama el banco, conviene analizar toda la documentación. Un profesional especializado puede comprobar los tipos aplicados, reconstruir las cuotas y determinar si existen diferencias relevantes que deban plantearse frente a la entidad.