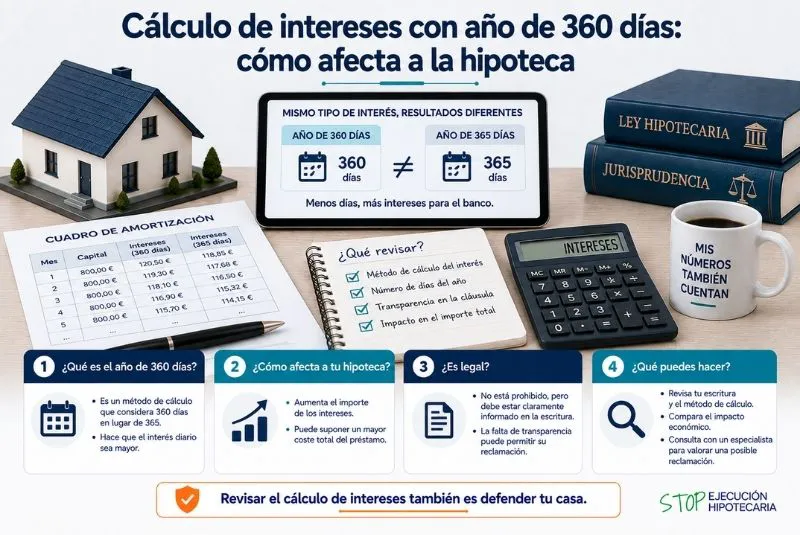
Al revisar una escritura hipotecaria antigua pueden aparecer fórmulas de cálculo difíciles de interpretar para un consumidor. Una de ellas es la utilización de un año comercial de 360 días para determinar los intereses del préstamo. Aunque pueda parecer una diferencia puramente técnica, la forma de computar los días puede influir en las cantidades que finalmente paga el prestatario.
La denominada cláusula de 360 días en hipoteca debe estudiarse atendiendo a la fórmula completa utilizada por la entidad. El problema no consiste únicamente en que aparezca el número 360 en el contrato, sino en comprobar cómo se combina con los días considerados en el numerador y qué efecto económico produce realmente sobre los intereses.
Esta cuestión adquiere todavía mayor importancia cuando existen impagos y el banco presenta una liquidación para reclamar la deuda. En ese escenario conviene comprobar si los intereses se han calculado de acuerdo con el contrato y con la normativa y criterios jurídicos aplicables al caso.
¿Qué significa utilizar un año de 360 días?
El denominado año comercial parte de considerar determinados cálculos financieros sobre una base anual de 360 días.
Históricamente, este sistema se ha utilizado en distintas operaciones financieras para simplificar determinadas operaciones matemáticas.
Sin embargo, una cosa es emplear una convención financiera y otra distinta determinar si el método utilizado provoca que el consumidor pague más intereses de los que corresponderían con otro sistema de cómputo.
Por ello, hay que estudiar la fórmula completa.
¿Por qué puede influir en los intereses?
Los intereses de un préstamo dependen de diferentes variables.
Entre ellas se encuentran:
- Capital pendiente.
- Tipo de interés.
- Periodo durante el que se devengan los intereses.
- Método utilizado para realizar el cálculo.
Cuando el denominador empleado para obtener el interés diario es 360, el resultado puede diferir del que se obtendría utilizando 365 días.
La repercusión exacta dependerá de cómo se contabilicen también los días transcurridos.
La importancia del numerador y el denominador
Este es uno de los aspectos esenciales para comprender el problema.
No basta con encontrar una referencia a 360 días.
Hay que comprobar qué número de días utiliza el banco para calcular el periodo durante el que se generan los intereses.
Una fórmula puede producir resultados diferentes si utiliza una base de 360 días pero contabiliza los días naturales reales transcurridos.
Por ello, el análisis de la cláusula de 360 días en hipoteca debe realizarse sobre el mecanismo completo y no sobre una cifra aislada.
¿Dónde puede aparecer esta cláusula?
Normalmente habrá que buscarla en el apartado de la escritura dedicado al tipo de interés, al cálculo de las cuotas o a la liquidación de intereses.
Pueden aparecer expresiones como:
- Año comercial.
- Base de 360 días.
- Días naturales.
- Fórmula de cálculo.
- Devengo diario.
- Periodo de liquidación.
Las escrituras antiguas pueden contener fórmulas matemáticas o explicaciones especialmente técnicas, por lo que conviene leer todo el apartado.
¿Utilizar 360 días es siempre ilegal?
No debe establecerse una conclusión automática únicamente por encontrar una referencia a 360 días.
La valoración jurídica depende del contrato, de la fórmula aplicada, de la información proporcionada y del efecto económico producido.
Cuando interviene un consumidor también puede ser necesario analizar las condiciones contractuales desde la normativa de protección de consumidores y los requisitos de transparencia.
Por tanto, cada préstamo debe estudiarse individualmente.
¿Qué papel tiene la transparencia?
Una fórmula utilizada para calcular los intereses afecta directamente al coste económico del préstamo.
Por ello, resulta importante determinar si el prestatario pudo comprender razonablemente cómo se calculaban las cantidades que debía pagar.
En contratos celebrados con consumidores, determinadas cláusulas predispuestas pueden estar sometidas a controles de transparencia y abusividad.
No basta necesariamente con que una fórmula aparezca escrita en la escritura si su funcionamiento económico resulta relevante para valorar el compromiso asumido.
¿Cómo saber qué método utiliza tu banco?
El primer paso consiste en consultar la escritura hipotecaria.
Después puede resultar útil analizar recibos correspondientes a diferentes periodos y comprobar qué cantidad se cargó en concepto de intereses.
También puede solicitarse a la entidad información sobre el método de cálculo utilizado.
Con estos datos es posible reconstruir una cuota y comparar diferentes escenarios.
Cómo comprobar el cálculo
Una revisión básica debería partir de cuatro elementos:
- Capital pendiente durante el periodo.
- Tipo de interés aplicado.
- Número de días contabilizados.
- Base anual utilizada.
Con esta información puede comprobarse cómo se ha obtenido la cantidad correspondiente a intereses.
Si el resultado no coincide con el importe cargado, habrá que determinar qué método adicional ha utilizado la entidad.
Comparar el cálculo con 360 y 365 días
Una forma de conocer el impacto consiste en realizar dos cálculos sobre un mismo periodo.
El primero reproduce exactamente el método utilizado por el banco.
El segundo utiliza una base diferente para comprobar qué variación se produciría.
Esta comparación permite cuantificar la diferencia económica, aunque no determina por sí sola las consecuencias jurídicas.
El análisis legal requiere estudiar además el contrato y las circunstancias de la operación.
Una pequeña diferencia puede acumularse
En una sola mensualidad, la diferencia puede parecer reducida.
Sin embargo, una hipoteca puede mantenerse durante décadas.
Si un método provoca sistemáticamente un incremento de los intereses, su efecto acumulado puede ser mucho mayor.
Por ello, cuando se estudia una posible cláusula de 360 días en hipoteca, conviene analizar varios periodos y no limitarse a una única cuota.
Revisar las hipotecas antiguas
Esta cuestión puede resultar especialmente relevante en préstamos formalizados hace años.
Las prácticas bancarias, la regulación y los criterios jurisprudenciales han evolucionado.
Por eso, cuando una escritura antigua contiene una fórmula basada en 360 días, conviene comprobar tanto su redacción como la manera en que fue aplicada durante la vida del préstamo.
La fecha de contratación puede ser jurídicamente relevante.
¿Qué documentación conviene recopilar?
Para realizar una revisión completa resulta recomendable disponer de:
- Escritura hipotecaria.
- Novaciones posteriores.
- Recibos del préstamo.
- Cuadros de amortización.
- Extractos bancarios.
- Comunicaciones de revisiones.
- Liquidaciones de intereses.
Cuanta más documentación histórica exista, más sencillo será comprobar cómo evolucionaron las cantidades.
Atención a las novaciones
Una modificación posterior puede haber cambiado el sistema de cálculo.
Por ejemplo, una novación puede alterar el tipo de interés, el plazo o determinadas condiciones financieras.
Por ello, no debe suponerse que la fórmula incluida en la escritura original permaneció vigente durante toda la vida de la hipoteca.
Es necesario reconstruir cronológicamente las condiciones aplicables.
¿Qué ocurre si detectas diferencias?
Si los cálculos no coinciden con las cantidades cobradas, conviene identificar exactamente dónde aparece la discrepancia.
Puede deberse a:
- Base anual utilizada.
- Número de días.
- Tipo de interés.
- Capital pendiente.
- Fecha de liquidación.
- Otra condición contractual.
Solo después de identificar la causa puede valorarse si procede plantear una reclamación.
¿Puede reclamarse al banco?
La posibilidad de reclamar dependerá de las circunstancias concretas.
No debe asumirse que la simple existencia de una fórmula basada en 360 días genera automáticamente un derecho a recuperar cantidades.
Será necesario analizar la validez de la cláusula, su aplicación efectiva, el impacto económico y los criterios jurídicos aplicables.
Cuando se plantea una reclamación, resulta recomendable acompañarla de cálculos que permitan explicar claramente la diferencia detectada.
¿Qué ocurre si ya existen impagos?
Cuando la hipoteca presenta cuotas impagadas, comprobar los intereses resulta especialmente importante.
La cantidad pendiente puede incorporar intereses calculados conforme a las condiciones del préstamo.
Si existe una discrepancia histórica, puede ser necesario determinar si esta ha influido también en el saldo actualmente reclamado.
La revisión debe abarcar entonces tanto las cuotas antiguas como la liquidación más reciente.
La cláusula de 360 días ante una ejecución hipotecaria
Cuando el banco inicia una ejecución, el análisis adquiere una dimensión procesal.
Además de la escritura, conviene estudiar:
- Certificado de deuda.
- Liquidación bancaria.
- Capital pendiente.
- Intereses ordinarios.
- Intereses de demora.
- Periodos utilizados en los cálculos.
Si una cláusula de 360 días en hipoteca ha influido en la cantidad reclamada, será necesario determinar su incidencia concreta y valorar qué posibilidades existen dentro del procedimiento.
Una discrepancia no anula automáticamente la ejecución
Detectar un posible error en el cálculo de intereses no significa que la ejecución hipotecaria quede automáticamente paralizada o anulada.
La consecuencia dependerá de la naturaleza de la cláusula, del importe afectado y de las reglas procesales aplicables.
Cuando existe controversia, corresponde al órgano judicial determinar las consecuencias jurídicas que procedan.
Por ello, resulta fundamental evitar conclusiones generales sin estudiar previamente el expediente.
Revisar también otros elementos del interés
Una comprobación completa no debería centrarse únicamente en el número de días.
También conviene verificar:
- Índice de referencia.
- Diferencial.
- Fecha de revisión.
- Bonificaciones.
- Intereses de demora.
- Posibles redondeos.
Una diferencia atribuida inicialmente al año de 360 días podría tener realmente otro origen.
La importancia del asesoramiento especializado
Cuando existen dudas sobre una cláusula de 360 días en hipoteca, puede ser necesario combinar el análisis jurídico con una reconstrucción financiera del préstamo.
Un profesional especializado puede comprobar la fórmula contractual, reproducir los cálculos y determinar cuál ha sido su impacto económico.
Si además existe una reclamación bancaria o una ejecución hipotecaria, conviene realizar este estudio cuanto antes debido a los plazos procesales.
Conclusión
El uso de una base anual de 360 días es una cuestión técnica que puede tener consecuencias económicas en determinados préstamos hipotecarios. Sin embargo, su presencia en una escritura no permite concluir automáticamente que exista una irregularidad.
Para determinar el verdadero efecto de una cláusula de 360 días en hipoteca, hay que estudiar conjuntamente la base anual, los días contabilizados, el capital pendiente y el tipo aplicado. Posteriormente puede compararse el resultado con las cantidades efectivamente cobradas.
Cuando el método ha influido en el saldo de una deuda que posteriormente reclama el banco, la revisión resulta especialmente importante. Identificar y cuantificar correctamente cualquier diferencia es el primer paso para valorar su posible relevancia jurídica.
Si has encontrado esta fórmula en tu préstamo o tienes dudas sobre cómo se calcularon los intereses de tu hipoteca, conviene revisar la documentación completa. Un profesional especializado puede reconstruir los cálculos, comprobar su impacto sobre las cuotas y valorar si existen diferencias relevantes ante una reclamación o ejecución hipotecaria.