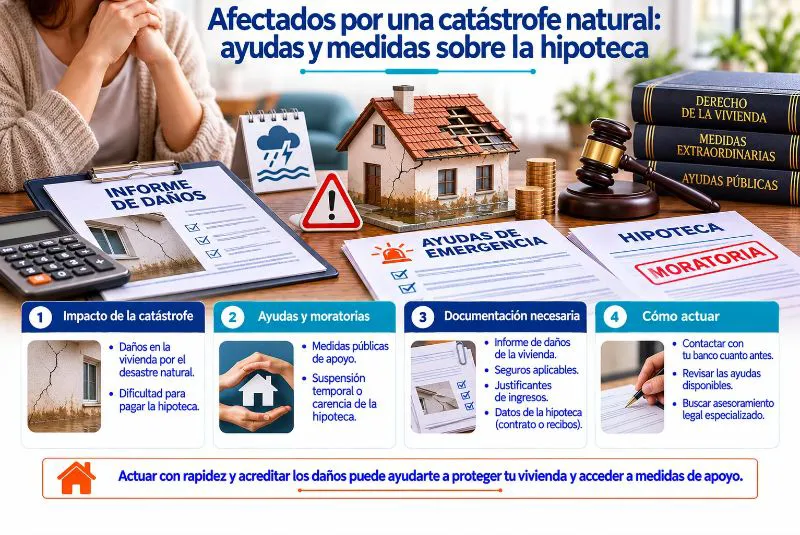
Una inundación, un incendio forestal o una tormenta extrema pueden provocar graves daños en una vivienda y alterar completamente la economía familiar. Cuando existe una hipoteca pendiente, las dificultades aumentan si también desaparecen ingresos o resulta imposible utilizar el inmueble.
La situación de los damnificados por una catástrofe natural y su deuda hipotecaria requiere analizar las ayudas públicas, las coberturas del seguro y las posibles medidas de aplazamiento o reestructuración del préstamo.
Aunque sufrir una catástrofe natural no suspende automáticamente las obligaciones hipotecarias, existen mecanismos que pueden aliviar temporalmente la carga económica y ayudar a conservar la vivienda habitual.
¿Qué ocurre con la hipoteca después de una catástrofe natural?
La destrucción o deterioro de una vivienda no extingue automáticamente el préstamo hipotecario.
El propietario continúa obligado a cumplir las condiciones del contrato, salvo que exista una medida legal específica o un acuerdo con la entidad financiera.
Sin embargo, las consecuencias económicas pueden justificar la solicitud de determinadas alternativas.
Entre las situaciones más habituales destacan:
- Viviendas inhabitables por daños estructurales.
- Pérdida de ingresos laborales o empresariales.
- Gastos extraordinarios de reparación.
- Necesidad de alojamiento temporal.
- Dificultades para afrontar las mensualidades.
Por ello, conviene actuar rápidamente y conservar toda la documentación relacionada con los daños.
¿Existen moratorias hipotecarias por catástrofes naturales?
En determinadas emergencias, el Gobierno puede aprobar medidas extraordinarias que permitan aplazar temporalmente el pago de préstamos hipotecarios.
Estas moratorias no se aplican automáticamente a cualquier desastre natural.
Su existencia depende de la normativa aprobada para cada situación, del territorio afectado y de los requisitos establecidos.
Por ejemplo, tras determinadas inundaciones se han aprobado medidas específicas para aliviar las obligaciones financieras de los afectados.
Antes de solicitar una moratoria, conviene comprobar:
- Ámbito territorial de aplicación.
- Personas y préstamos incluidos.
- Plazos para presentar la solicitud.
- Documentación exigida.
- Duración y efectos del aplazamiento.
También debe verificarse cómo se reanudan los pagos una vez finalizada la medida.
¿Qué ayudas públicas pueden solicitar los afectados?
Las administraciones pueden establecer programas extraordinarios destinados a reparar daños y atender necesidades básicas.
Entre las posibles ayudas se encuentran:
- Subvenciones para reparar viviendas.
- Compensaciones por pérdida de bienes esenciales.
- Ayudas para alojamiento provisional.
- Apoyos económicos a autónomos y empresas.
- Beneficios fiscales extraordinarios.
- Programas de rehabilitación.
La disponibilidad depende de la declaración correspondiente y de la normativa aplicable.
Es importante consultar los canales oficiales de la Administración General del Estado, la comunidad autónoma y el ayuntamiento.
¿Qué papel tienen los seguros de vivienda?
Cuando una catástrofe provoca daños materiales, resulta fundamental revisar la póliza del seguro.
Dependiendo de la naturaleza del siniestro, la indemnización puede corresponder a la aseguradora o al Consorcio de Compensación de Seguros.
Este organismo cubre determinados riesgos extraordinarios, siempre que concurran las condiciones legales y exista la cobertura aseguradora exigida.
Entre los daños que pueden resultar indemnizables se encuentran los derivados de determinadas inundaciones extraordinarias y otros fenómenos incluidos en su régimen.
Conviene comunicar el siniestro, conservar fotografías y recopilar justificantes de los desperfectos.
La indemnización no significa necesariamente que desaparezca la deuda hipotecaria.
¿Puede negociarse la hipoteca con el banco?
Sí. Cuando los daños materiales o la pérdida de ingresos dificultan los pagos, puede solicitarse una modificación temporal de las condiciones.
Entre las alternativas habituales destacan:
- Carencia temporal: reduce determinados pagos durante un periodo.
- Ampliación del plazo: disminuye la mensualidad, aunque puede aumentar el coste total.
- Reestructuración: adapta el calendario de devolución.
- Regularización de atrasos: establece un acuerdo para atender cuotas pendientes.
La aceptación dependerá del contrato, la situación económica y las medidas extraordinarias que resulten aplicables.
Es recomendable presentar documentación que acredite los daños y la reducción de ingresos.
¿Qué documentación debe reunirse?
Para solicitar ayudas, indemnizaciones o modificaciones hipotecarias, conviene preparar:
- Escritura del préstamo hipotecario.
- Documento de identidad del titular.
- Justificantes de residencia habitual.
- Fotografías e informes de daños.
- Comunicaciones con la aseguradora.
- Justificantes de pérdida de ingresos.
- Recibos hipotecarios y extractos bancarios.
- Resoluciones administrativas relacionadas con la emergencia.
Cada organismo puede exigir documentos adicionales.
Conservar copias de las solicitudes y sus justificantes facilita acreditar las gestiones realizadas.
¿Puede paralizarse una ejecución hipotecaria por una catástrofe?
La existencia de daños derivados de una emergencia no suspende automáticamente un procedimiento judicial.
Sin embargo, pueden existir medidas extraordinarias de protección cuando una norma específica las establece.
También deben analizarse las circunstancias económicas y familiares del deudor para comprobar si puede acogerse a otros mecanismos legales.
La Ley 1/2013 contempla determinadas medidas de suspensión del lanzamiento para colectivos especialmente vulnerables, siempre que concurran los requisitos correspondientes.
Por tanto, resulta necesario estudiar cada situación individualmente.
¿Qué ocurre si la vivienda queda inhabitable?
Cuando el inmueble no puede utilizarse, es importante solicitar una valoración técnica de los daños.
También conviene consultar las ayudas de alojamiento temporal y los programas públicos de emergencia habitacional.
Los servicios sociales pueden orientar sobre recursos disponibles y evaluar las necesidades familiares.
Si existen personas mayores, menores o dependientes, estas circunstancias pueden resultar relevantes para solicitar determinados apoyos.
Sin embargo, la inhabitabilidad no implica automáticamente la cancelación de la hipoteca.
Errores frecuentes que deben evitarse
Uno de los errores más habituales consiste en dejar de pagar las cuotas suponiendo que la catástrofe suspende automáticamente el préstamo.
También conviene evitar:
- No comunicar los daños al seguro.
- Desconocer los plazos de las ayudas.
- Presentar documentación incompleta.
- Firmar acuerdos sin revisar sus condiciones.
- Ignorar las reclamaciones bancarias.
- Esperar hasta recibir una demanda judicial.
Una actuación temprana permite valorar más alternativas.
Conclusión
Las catástrofes naturales pueden comprometer gravemente la estabilidad económica de las familias con préstamos hipotecarios.
Sin embargo, existen ayudas públicas, indemnizaciones y posibles medidas extraordinarias que pueden contribuir a aliviar las dificultades.
Para los damnificados por una catástrofe natural que mantienen una deuda hipotecaria, resulta fundamental comprobar las medidas aplicables, reunir la documentación necesaria y negociar con la entidad financiera antes de acumular impagos.
Si una catástrofe natural ha afectado a tu economía y existe riesgo de ejecución hipotecaria, conviene revisar cuanto antes las alternativas disponibles.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para analizar tu préstamo, comprobar posibles medidas de protección y valorar las opciones legales para defender tu vivienda.