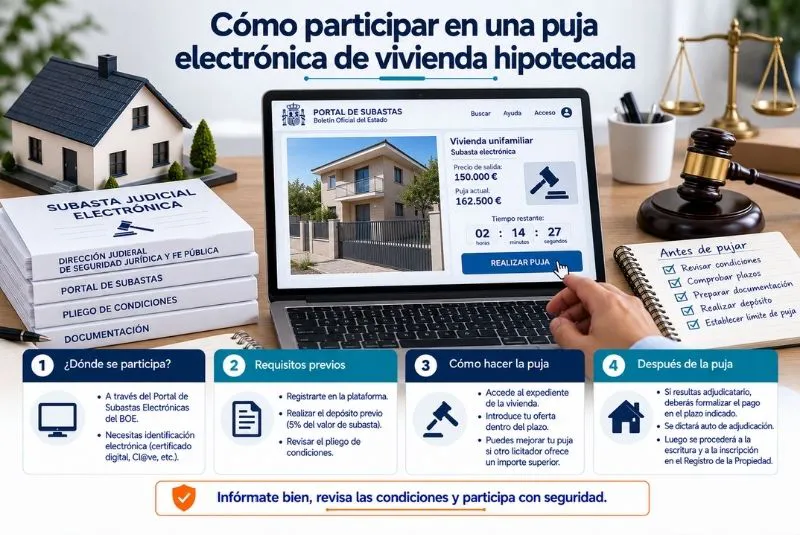
La subasta de una vivienda constituye una de las fases más importantes de una ejecución hipotecaria. Cuando el procedimiento llega a este punto, el inmueble se ofrece a través del sistema de subastas electrónicas con el objetivo de obtener una cantidad que permita satisfacer, en los términos legalmente previstos, la deuda reclamada por el acreedor.
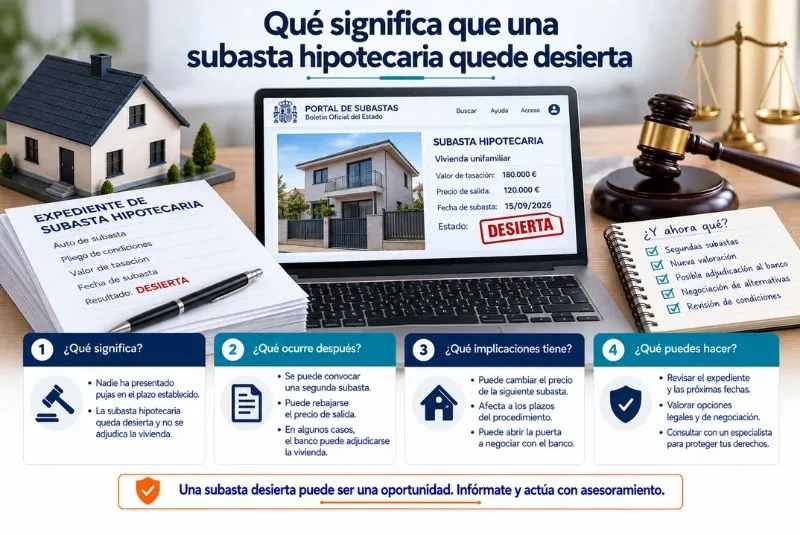
Sin embargo, no siempre aparecen personas interesadas en presentar ofertas. Cuando finaliza una subasta hipotecaria desierta, significa, en términos generales, que no se han presentado postores durante el procedimiento de subasta. Esta situación no provoca automáticamente la desaparición de la deuda ni supone necesariamente que el propietario pueda conservar la vivienda.
A partir de ese momento pueden producirse diferentes consecuencias procesales. Para entenderlas es necesario analizar la normativa vigente, la actuación del acreedor y las circunstancias concretas del inmueble ejecutado.
¿Cuándo se considera desierta una subasta?
Una subasta queda desierta cuando finaliza sin que se hayan presentado posturas en los términos necesarios para continuar con una adjudicación derivada de una puja.
Esto puede ocurrir por diferentes razones.
La vivienda puede tener un valor de subasta poco atractivo, presentar cargas, encontrarse ocupada o generar dudas sobre su situación jurídica.
También puede suceder simplemente que ningún inversor considere interesante participar.
¿Significa que nadie quiere la vivienda?
No necesariamente.
Que no existan postores en una subasta concreta no significa que el inmueble carezca de valor.
Los participantes valoran numerosos factores antes de presentar una oferta:
- Precio y valor de mercado.
- Estado de conservación.
- Cargas registrales.
- Situación posesoria.
- Riesgos jurídicos.
- Gastos posteriores.
- Rentabilidad esperada.
Un inmueble con valor comercial puede quedar sin postores si los riesgos asociados reducen su atractivo.
¿Se cancela la ejecución hipotecaria?
Este es uno de los errores más habituales.
Que una subasta hipotecaria desierta termine sin ofertas no supone, por sí solo, que el procedimiento de ejecución quede automáticamente cancelado.
La Ley de Enjuiciamiento Civil contempla qué puede suceder cuando no existen postores y qué posibilidades corresponden al acreedor dentro del procedimiento.
Por tanto, el propietario no debe interpretar la ausencia de pujas como el final automático del problema.
¿Puede el banco quedarse con la vivienda?
La normativa procesal contempla mecanismos que pueden permitir al acreedor solicitar la adjudicación del inmueble cuando la subasta termina sin postores, siempre dentro de las condiciones y plazos legalmente aplicables.
Las reglas concretas han sido objeto de modificaciones legislativas y pueden depender de factores como la naturaleza del inmueble y las circunstancias del procedimiento.
Por este motivo, antes de aplicar porcentajes o conclusiones generales resulta imprescindible comprobar la normativa vigente en la fecha de la subasta.
¿La adjudicación es automática?
No.
Que no haya postores no significa que el banco pase automáticamente a ser propietario de la vivienda al terminar la subasta.
Deben desarrollarse las actuaciones procesales correspondientes y cumplirse los requisitos previstos legalmente.
La adjudicación requiere su tramitación dentro del procedimiento.
Por ello, es importante diferenciar entre el cierre de la subasta y la posterior adquisición jurídica del inmueble.
¿Qué ocurre con el propietario mientras tanto?
Hasta que se produzcan las resoluciones y actuaciones correspondientes, el procedimiento continúa teniendo sus propios tiempos procesales.
El deudor debe prestar atención a todas las notificaciones recibidas.
En esta fase puede resultar especialmente importante conocer:
- Cómo terminó la subasta.
- Si el acreedor solicita la adjudicación.
- Por qué cantidad.
- Qué deuda permanece pendiente.
- Qué resoluciones dicta el juzgado.
No conviene dejar de revisar el procedimiento simplemente porque no haya existido ningún postor.
¿Desaparece la deuda después de la subasta?
No necesariamente.
Una cuestión fundamental es comparar la cantidad obtenida o computada mediante la adjudicación con la deuda cuya satisfacción corresponda dentro del procedimiento.
Si el valor aplicado no cubre todas las cantidades exigibles, puede existir un saldo pendiente en los términos permitidos por la legislación.
Por tanto, perder la vivienda no significa automáticamente quedar libre de toda la deuda.
¿Y si el valor de adjudicación supera la deuda?
También puede producirse la situación contraria.
Si existe un sobrante una vez satisfechas las cantidades que correspondan conforme al procedimiento, deberá aplicarse siguiendo las reglas legales y teniendo en cuenta, entre otros elementos, la posible existencia de acreedores posteriores.
Por ello, es necesario realizar una liquidación correcta y no limitarse a comparar superficialmente dos cantidades.
Vivienda habitual y otras propiedades
La legislación procesal puede establecer reglas específicas cuando el inmueble ejecutado constituye la vivienda habitual del deudor.
Este factor puede influir en determinadas fases y condiciones del procedimiento.
Por ello, ante una subasta hipotecaria desierta, resulta esencial comprobar si se trata de la residencia habitual o de otro tipo de inmueble, como una segunda vivienda, un local o una propiedad destinada a inversión.
No todas las situaciones deben analizarse de la misma manera.
¿Qué pasa con las cargas del inmueble?
La adjudicación dentro de una ejecución hipotecaria también tiene consecuencias registrales.
Las cargas posteriores a aquella que se ejecuta pueden quedar afectadas por el procedimiento conforme a las reglas legales, mientras que determinados derechos o cargas anteriores pueden subsistir.
Para conocer la situación exacta debe revisarse la certificación de dominio y cargas expedida por el Registro de la Propiedad.
Este documento resulta fundamental para entender la posición jurídica de la finca.
La importancia de la certificación de cargas
La certificación registral permite conocer qué derechos aparecen inscritos sobre el inmueble y cuál es su prioridad.
Puede mostrar:
- Hipotecas.
- Embargos.
- Anotaciones.
- Limitaciones.
- Titularidad registral.
- Derechos inscritos de terceros.
Cuando la subasta ha terminado, esta información continúa siendo relevante para comprender las consecuencias de una eventual adjudicación.
¿Puede celebrarse otra subasta?
No debe asumirse automáticamente que una subasta sin postores implica que se celebrará inmediatamente otra en idénticas condiciones.
El procedimiento posterior depende de las reglas procesales aplicables y de las actuaciones que realice el acreedor.
Por ello, la estrategia del deudor no debería basarse en esperar indefinidamente una nueva subasta.
Conviene comprobar qué actuaciones se están produciendo realmente en el expediente.
¿Todavía puede negociarse con el banco?
Que la subasta haya finalizado no impide necesariamente que las partes puedan alcanzar determinados acuerdos, aunque las posibilidades prácticas cambian a medida que el procedimiento avanza.
En función del caso podrían estudiarse alternativas relacionadas con la deuda pendiente o con la situación posesoria.
La viabilidad dependerá de la fase procesal, de la posición del acreedor y de las circunstancias económicas del deudor.
Cuanto más avanzado esté el procedimiento, menor puede ser el margen disponible.
¿Qué ocurre si la vivienda sigue ocupada?
Una eventual adjudicación no significa necesariamente que la posesión material del inmueble se produzca en ese mismo instante.
Si la vivienda está ocupada por el deudor o por terceras personas, pueden ser necesarias actuaciones posteriores.
Además, la situación puede variar si existen arrendamientos, ocupantes con algún título jurídico u otras circunstancias que deban analizarse.
Por ello, adjudicación y entrega efectiva de la posesión son conceptos diferentes.
¿Puede producirse el lanzamiento?
Cuando concurran los requisitos legales y el procedimiento avance hasta esa fase, puede plantearse la entrega de la posesión y, en determinados casos, el lanzamiento.
Sin embargo, deben comprobarse las circunstancias concretas.
En determinados supuestos pueden existir medidas de protección para personas o familias en situación de vulnerabilidad, sujetas a requisitos específicos y a la normativa vigente en cada momento.
Estas medidas no deben presumirse automáticamente.
Qué debe revisar el deudor después de una subasta sin postores
Cuando termina una subasta hipotecaria desierta, resulta recomendable obtener información actualizada sobre el procedimiento.
Conviene revisar especialmente:
- Resultado oficial de la subasta.
- Deuda reclamada.
- Solicitudes presentadas por el acreedor.
- Valor utilizado en el procedimiento.
- Resoluciones posteriores.
- Situación registral.
- Posible deuda pendiente.
- Condición de vivienda habitual.
Estos datos permiten conocer qué puede ocurrir a continuación.
¿Puede haber errores en esta fase?
Sí.
Una ejecución hipotecaria es un procedimiento complejo y pueden surgir controversias relacionadas con la deuda, las notificaciones, la titularidad del crédito, las cargas o determinadas actuaciones procesales.
Sin embargo, detectar una posible irregularidad no significa que todo el procedimiento sea automáticamente nulo.
Debe analizarse su naturaleza, el momento en el que se produjo y sus consecuencias jurídicas.
La subasta desierta no elimina posibles defensas anteriores
Si durante la ejecución existían cuestiones relacionadas con cláusulas contractuales, errores en la liquidación o problemas procesales, el hecho de que la subasta haya terminado sin postores no convierte automáticamente esas cuestiones en irrelevantes.
Sin embargo, los plazos procesales son fundamentales.
Una actuación que podía plantearse en una fase determinada puede no poder formularse de la misma forma cuando el procedimiento ya ha avanzado.
Por ello, esperar al final de la subasta para solicitar asesoramiento puede limitar las posibilidades existentes.
¿Qué documentación conviene reunir?
Para estudiar la situación después de una subasta sin postores resulta útil disponer de:
- Escritura hipotecaria.
- Demanda de ejecución.
- Decreto o auto correspondiente.
- Certificación registral.
- Certificado de deuda.
- Notificaciones judiciales.
- Información publicada sobre la subasta.
- Resultado de la subasta.
- Resoluciones posteriores.
La revisión conjunta permite reconstruir el procedimiento y conocer su situación actual.
La importancia del asesoramiento especializado
Las consecuencias de una subasta hipotecaria desierta no pueden determinarse únicamente comprobando que no hubo ofertas.
Es necesario analizar qué solicita posteriormente el acreedor, cuál es la situación del inmueble, qué deuda permanece y qué reglas procesales resultan aplicables.
Un profesional especializado en ejecuciones hipotecarias puede revisar el expediente y explicar qué consecuencias pueden producirse en las siguientes fases.
La rapidez es especialmente importante cuando la vivienda habitual está en riesgo.
Conclusión
Una subasta sin postores no significa que la vivienda haya quedado fuera del procedimiento ni que la deuda haya desaparecido. Se trata de una situación prevista por la legislación procesal que puede dar lugar a actuaciones posteriores, incluida, cuando proceda, una eventual adjudicación al acreedor.
Ante una subasta hipotecaria desierta, conviene comprobar inmediatamente qué ha ocurrido en el expediente y qué actuaciones pretende realizar la entidad ejecutante. También es necesario determinar cómo puede afectar una eventual adjudicación a la deuda pendiente y a la situación del propietario.
Cada procedimiento puede presentar circunstancias diferentes. Por ello, la ausencia de pujas no debería interpretarse ni como una solución automática para el deudor ni como una pérdida inmediata y definitiva de la vivienda sin más trámites.
Si la subasta ya ha terminado y nadie ha pujado, es importante revisar qué está solicitando ahora el acreedor y en qué situación se encuentra la ejecución. Un profesional especializado puede analizar las resoluciones judiciales, la posible adjudicación, el saldo pendiente y las opciones que todavía puedan resultar aplicables antes de que el procedimiento avance.