Perder una vivienda mediante una ejecución hipotecaria no siempre significa que desaparezca toda la deuda con el banco. Aunque el inmueble haya sido subastado y adjudicado, puede quedar una cantidad pendiente si el importe obtenido no resulta suficiente para satisfacer las obligaciones exigibles.
La deuda residual tras subasta hipotecaria es precisamente ese saldo que puede continuar pendiente después de aplicar el importe de la adjudicación y realizar la liquidación correspondiente.
Comprender cómo se calcula es fundamental para comprobar si el acreedor está reclamando una cantidad correcta, identificar posibles errores y conocer las alternativas disponibles para afrontar la situación.
¿Qué es la deuda residual de una hipoteca?
La deuda residual es la cantidad que permanece pendiente cuando el resultado económico de la ejecución no cubre completamente la deuda exigible.
En una ejecución hipotecaria pueden reclamarse diferentes conceptos:
- Capital pendiente de amortizar.
- Intereses ordinarios exigibles.
- Intereses de demora legalmente procedentes.
- Costas y gastos procesales que correspondan.
No todas estas cantidades pueden incorporarse libremente. Deben respetarse los límites legales y contractuales aplicables, así como las liquidaciones y resoluciones del procedimiento.
Por ello, el saldo pendiente no debería determinarse mediante una simple estimación del banco.
¿Cómo se calcula la deuda después de la subasta?
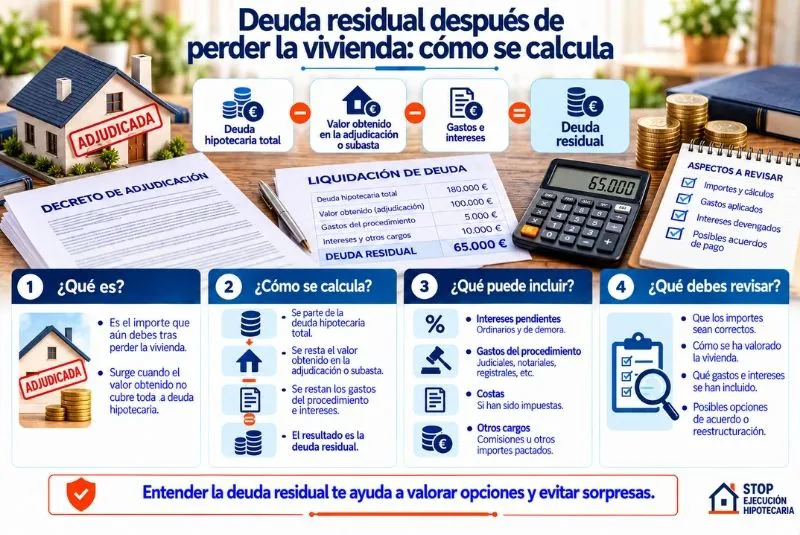
El cálculo parte de la deuda exigible y de las cantidades obtenidas mediante la ejecución.
De forma simplificada:
Deuda residual = deuda total exigible − importe aplicado al pago de esa deuda.
Sin embargo, esta fórmula debe utilizarse con cautela, porque es necesario comprobar qué conceptos integran la deuda y cómo se distribuye el importe obtenido.
Por ejemplo, imaginemos la siguiente situación:
Concepto | Importe |
Capital hipotecario pendiente | 170.000 € |
Intereses exigibles | 12.000 € |
Costas procesales aprobadas | 8.000 € |
Deuda total | 190.000 € |
Importe aplicado tras la adjudicación | 150.000 € |
Deuda residual orientativa | 40.000 € |
En este ejemplo, el antiguo propietario podría continuar debiendo 40.000 euros, siempre que las cantidades reclamadas sean procedentes y no exista una regla especial que modifique el resultado.
Se trata de un ejemplo ilustrativo, no de una liquidación aplicable automáticamente a cualquier ejecución.
¿Por qué perder la vivienda no cancela siempre la hipoteca?
En España, la responsabilidad del deudor hipotecario no queda limitada necesariamente al inmueble.
Como regla general, el artículo 1911 del Código Civil establece la responsabilidad patrimonial universal del deudor, sin perjuicio de las excepciones legales o contractuales.
Esto significa que, cuando el valor obtenido por la vivienda no cubre toda la deuda, el acreedor puede conservar una reclamación por la cantidad pendiente.
No obstante, existen supuestos especiales que deben analizarse, como determinadas condiciones de la escritura, acuerdos con la entidad o mecanismos legales de liberación parcial de deuda.
Por ello, no debe darse por supuesto que cualquier adjudicación extingue completamente las obligaciones del prestatario.
¿Qué conceptos deben revisarse en la liquidación?
Uno de los errores más frecuentes consiste en aceptar el saldo reclamado sin comprobar cómo se ha calculado.
Para determinar correctamente la cantidad pendiente conviene revisar tres elementos principales.
Capital e intereses
El capital debe corresponder a las cantidades realmente pendientes, teniendo en cuenta las amortizaciones y pagos efectuados.
Los intereses ordinarios y de demora deben ajustarse al contrato y a la normativa aplicable.
Si existen cláusulas declaradas abusivas o importes incorrectamente calculados, puede ser necesario revisar su incorporación a la liquidación.
Costas procesales
Las costas no pueden fijarse arbitrariamente.
Deben respetarse las reglas procesales y, cuando corresponda, someterse a la correspondiente tasación.
Importe obtenido en la adjudicación
También debe comprobarse qué cantidad se ha aplicado efectivamente al pago y si existen errores en su imputación.
Una liquidación incorrecta puede provocar que se reclame una cantidad superior a la realmente debida.
¿Qué ocurre si la vivienda se adjudica por menos de lo que se debe?
Cuando el resultado de la subasta no cubre toda la deuda, puede continuar la reclamación por la diferencia.
Sin embargo, existen reglas especiales que pueden resultar relevantes cuando la ejecución afecta a la vivienda habitual.
Entre ellas se encuentran determinados mecanismos de reducción de la deuda pendiente previstos en la Ley de Enjuiciamiento Civil, sujetos al cumplimiento de requisitos específicos.
Por tanto, no siempre basta con restar el precio de adjudicación al saldo reclamado para conocer la cantidad definitiva.
Es necesario comprobar si resulta aplicable alguna protección legal.
Protecciones especiales cuando se trata de la vivienda habitual
El artículo 579.2 de la Ley de Enjuiciamiento Civil contempla mecanismos específicos para reducir la deuda pendiente cuando se ejecuta la vivienda habitual hipotecada.
Entre sus principales previsiones destacan:
- Pago del 65 % en cinco años: el deudor puede quedar liberado si satisface el 65 % de la cantidad pendiente tras la adjudicación, incrementada exclusivamente con el interés legal correspondiente, dentro del plazo establecido.
- Pago del 80 % en diez años: si no logra cumplir la primera opción, puede quedar liberado abonando el 80 % en el plazo de diez años, en las condiciones legales.
- Venta posterior con plusvalía: si el acreedor adjudicatario, el cesionario de su derecho o una sociedad de su grupo vende la vivienda dentro de los diez años previstos, la deuda pendiente puede reducirse en el 50 % de la plusvalía obtenida, descontados los costes acreditados.
Estas medidas no suponen una condonación automática e inmediata. Su aplicación exige comprobar las circunstancias del caso y los requisitos legales.
¿Puede el banco seguir reclamando la deuda?
Sí. Cuando la cantidad obtenida mediante la ejecución resulta insuficiente, el artículo 579 permite solicitar que continúe la ejecución por la diferencia pendiente contra quienes legalmente corresponda.
Esto puede dar lugar a actuaciones sobre otros bienes o derechos del deudor, respetando las limitaciones legales aplicables.
Sin embargo, el acreedor debe justificar correctamente el importe reclamado y tener en cuenta los pagos realizados, las reducciones procedentes y las posibles incidencias de la liquidación.
¿Qué ocurre si hay avalistas o varios titulares?
La existencia de avalistas, fiadores o codeudores puede modificar las consecuencias de la ejecución.
La pérdida de la vivienda no libera necesariamente a todas las personas que asumieron obligaciones frente al banco.
Para determinar quién responde será necesario revisar:
- La escritura hipotecaria.
- Las garantías personales constituidas.
- La existencia de obligaciones solidarias.
- Las cantidades pendientes.
- Las posibles cláusulas abusivas o limitaciones de responsabilidad.
No debe confundirse la responsabilidad de un prestatario con la de quien únicamente hipotecó un inmueble para garantizar una deuda ajena.
¿Cómo comprobar si el banco ha calculado correctamente el saldo?
Antes de aceptar una reclamación por la cantidad pendiente, conviene solicitar o revisar la documentación que permita reconstruir el cálculo.
Especialmente resulta importante comprobar el certificado de deuda, los movimientos del préstamo, la liquidación de intereses y las resoluciones dictadas durante la ejecución.
También debe verificarse que el importe obtenido mediante la adjudicación se haya aplicado correctamente.
Si aparecen diferencias, habrá que identificar su origen y determinar si existe una vía procesal adecuada para cuestionarlas.
Una discrepancia contable no implica automáticamente la nulidad de la reclamación, pero puede justificar una revisión especializada.
Alternativas cuando queda deuda después de perder la vivienda
Si después de la subasta continúa existiendo una cantidad pendiente, pueden estudiarse diferentes soluciones.
Entre ellas se encuentran la negociación con el acreedor, la revisión de posibles errores en la liquidación y la aplicación de los mecanismos legales de reducción de deuda.
Cuando existe una situación de insolvencia, también puede valorarse si se cumplen los requisitos para acudir al procedimiento de segunda oportunidad y solicitar la exoneración de determinadas deudas.
Esta posibilidad dependerá de la situación económica, de la naturaleza de las obligaciones y de los requisitos establecidos legalmente.
Conclusión
La pérdida de una vivienda mediante ejecución hipotecaria no significa necesariamente que desaparezcan todas las obligaciones económicas con el banco.
La deuda residual tras subasta hipotecaria debe calcularse partiendo de las cantidades legalmente exigibles y descontando correctamente el importe aplicado después de la adjudicación.
Además, cuando se trata de la vivienda habitual, pueden resultar aplicables mecanismos específicos de reducción de deuda que deben analizarse antes de aceptar el saldo reclamado.
Revisar la liquidación, comprobar los intereses y conocer las protecciones legales disponibles permite determinar si la cantidad pendiente es correcta y qué alternativas existen.
Si después de la adjudicación hipotecaria has recibido una reclamación por una cantidad pendiente, conviene revisar detalladamente cómo se ha calculado.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para comprobar el saldo reclamado, detectar posibles irregularidades y valorar las opciones legales disponibles para reducir o cuestionar la deuda.