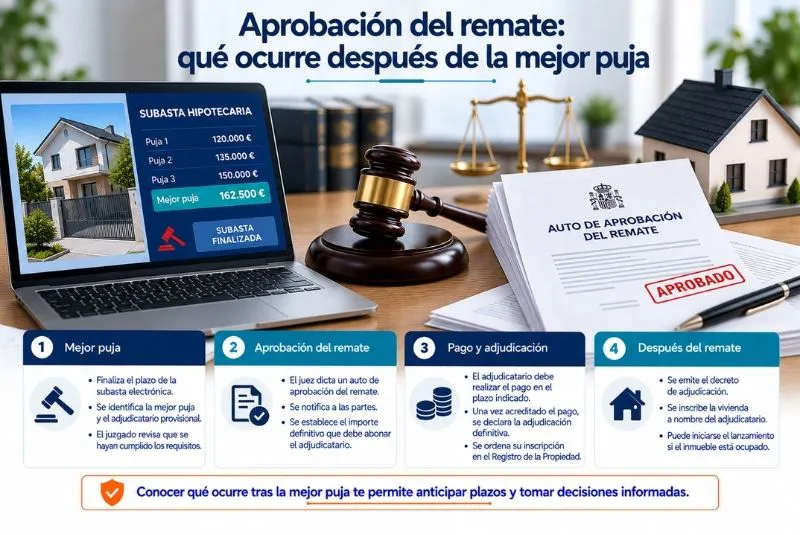
Cuando termina una subasta judicial de una vivienda hipotecada, encontrar al mejor postor no significa que esa persona se convierta inmediatamente en propietaria del inmueble. Todavía deben producirse distintas actuaciones dentro del procedimiento antes de llegar a la adjudicación definitiva.
La aprobación del remate hipotecario constituye una de las fases fundamentales de este proceso. En ella se comprueba el resultado de la subasta, la cuantía de la mejor oferta y si se cumplen los requisitos necesarios para aprobarla.
Además, cuando la puja se encuentra por debajo de determinados porcentajes, pueden entrar en juego reglas adicionales. Por ello, es importante diferenciar entre cierre de la subasta, aprobación del remate, pago del precio y adjudicación.
¿Qué significa aprobar el remate?
El remate es el resultado económico de la subasta, es decir, la oferta que finalmente puede servir para transmitir el inmueble al adjudicatario.
La aprobación corresponde al letrado o letrada de la Administración de Justicia responsable de la ejecución, mediante el correspondiente decreto.
No debe confundirse esta resolución con el simple hecho de haber presentado la puja más alta.
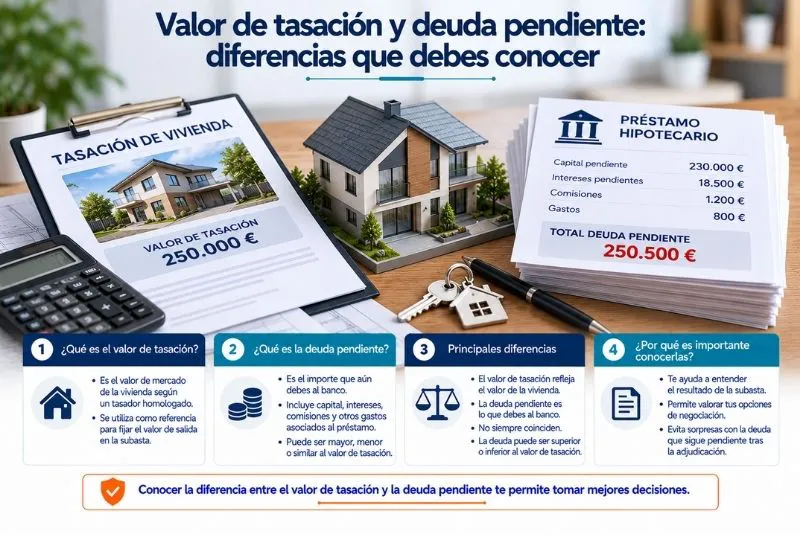
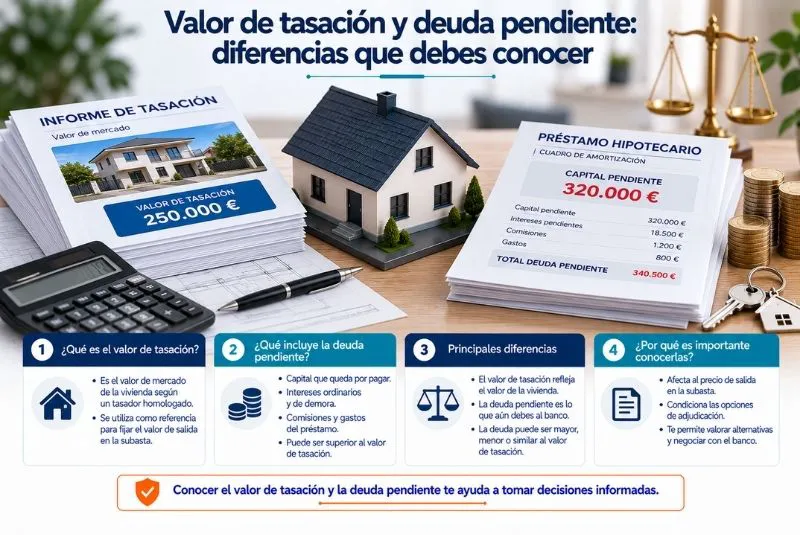
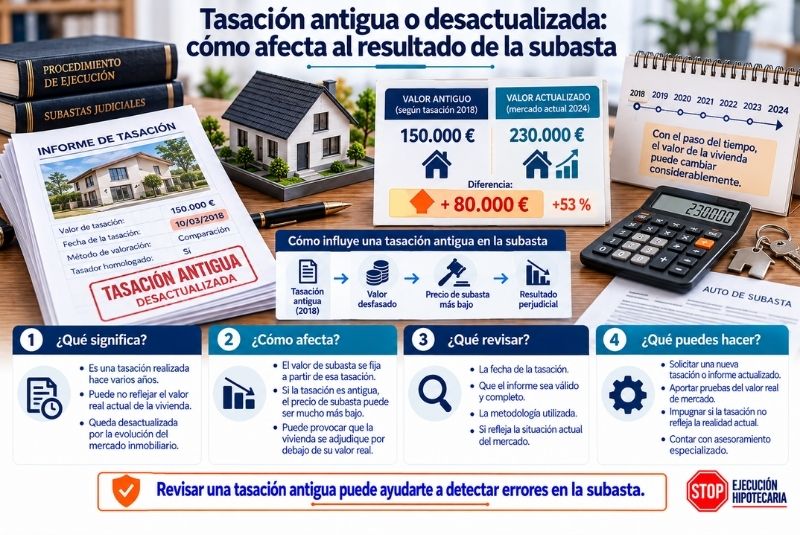
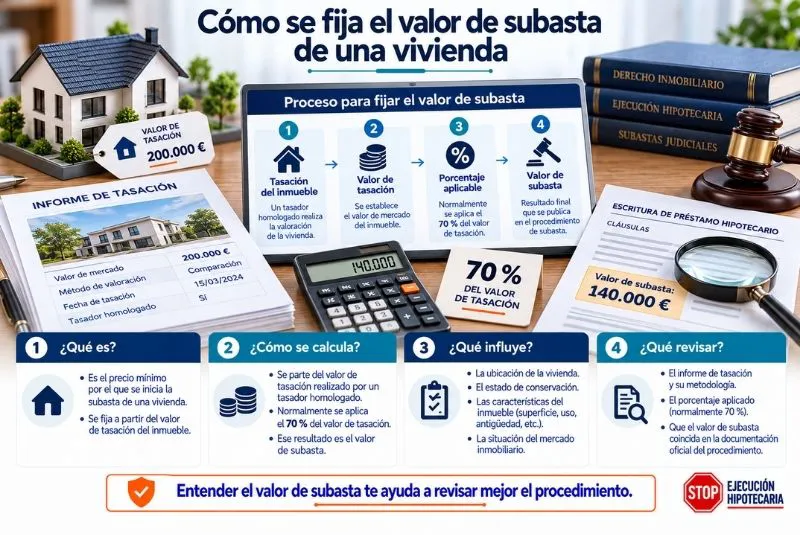
Para saber qué ocurre después hay que analizar cuánto representa esa oferta respecto del valor por el que la vivienda salió a subasta.
Qué ocurre cuando termina la subasta
Una vez cerrada la subasta electrónica, el Portal de Subastas comunica a la Oficina judicial la información correspondiente a la postura vencedora y la identidad del mejor licitador.
A partir de ahí pueden darse diferentes escenarios.
Cuando la mejor postura cumple directamente los requisitos establecidos legalmente, puede procederse a la aprobación del remate.
Si la oferta queda por debajo de determinados límites, el procedimiento puede requerir actuaciones adicionales antes de decidir quién se queda finalmente con el inmueble.
Por tanto, ser el mejor postor no siempre significa que la operación esté completamente cerrada.
¿Qué sucede si la mejor puja alcanza el 70 %?
En la subasta de bienes inmuebles, el artículo 670 de la Ley de Enjuiciamiento Civil establece como referencia principal el 70 % del valor por el que el bien haya salido a subasta.
Cuando la mejor postura es igual o superior a ese porcentaje, el letrado de la Administración de Justicia aprobará el remate a favor del mejor postor mediante decreto.
A partir de ese momento será necesario completar el precio ofrecido en los términos establecidos legalmente.
Esta regla permite diferenciar las ofertas que alcanzan directamente el umbral previsto de aquellas que requieren un tratamiento adicional.
¿Y si la oferta está por debajo del 70 %?
En este supuesto el procedimiento presenta más particularidades.
La regulación vigente permite al ejecutado, dentro del plazo establecido desde el cierre de la subasta, presentar a otra persona dispuesta a mejorar el precio obtenido, siempre que se cumplan las condiciones previstas legalmente.
Esta posibilidad es importante porque ofrece al propietario una oportunidad para conseguir un mejor resultado económico cuando la puja vencedora es reducida.
No basta, sin embargo, con manifestar que existe otro comprador.
La mejora debe reunir los requisitos correspondientes y materializarse correctamente dentro del procedimiento.
La vivienda habitual tiene reglas especiales
Cuando el inmueble ejecutado constituye la vivienda habitual del deudor existen límites específicos que deben tenerse especialmente en cuenta.
La legislación procesal establece una protección reforzada respecto de las cantidades por las que puede aprobarse el remate.
Por ello, no debe analizarse de la misma manera la subasta de una vivienda habitual que la de una segunda residencia, un local o determinados inmuebles destinados a inversión.
Antes de valorar el resultado es necesario comprobar tanto el valor de subasta como la condición del inmueble y la cantidad adeudada al ejecutante.
El plazo para completar el precio
Uno de los momentos más importantes después de la aprobación del remate hipotecario es el pago de la cantidad pendiente por parte del mejor postor.
El licitador ya habrá realizado previamente el depósito necesario para participar.
Posteriormente deberá completar la diferencia entre ese depósito y el precio total ofrecido.
Con la regulación vigente, el artículo 670 establece para los inmuebles un plazo de veinte días desde el cierre de la subasta en los supuestos correspondientes.
El cumplimiento de este plazo resulta esencial para que el procedimiento pueda continuar hacia la adjudicación.
¿Qué ocurre si el mejor postor no paga?
Presentar una puja ganadora implica asumir obligaciones.
Si el mejor postor no completa el precio en los términos establecidos, puede perder el depósito realizado para participar en la subasta.
Además, el procedimiento deberá continuar conforme a las reglas previstas para estos casos.
El Portal de Subastas puede facilitar información sobre la siguiente postura cuando el correspondiente licitador hubiera efectuado la reserva prevista legalmente.
Por tanto, una puja elevada que después no se paga no significa necesariamente que todo el procedimiento deba comenzar siempre desde cero.
Aprobación del remate y adjudicación no son lo mismo
Esta diferencia resulta especialmente importante.
La aprobación del remate reconoce procesalmente el resultado de la subasta en los términos correspondientes.
La adjudicación constituye un momento posterior mediante el cual se formaliza judicialmente la atribución del inmueble.
Entre ambos momentos pueden existir actuaciones como:
- Completar el precio ofrecido.
- Practicar determinadas liquidaciones.
- Resolver una posible mejora de postura.
- Comprobar el cumplimiento de los requisitos procesales.
- Dictar el correspondiente decreto de adjudicación.
Por ello, no debe afirmarse que una vivienda ya pertenece definitivamente al mejor postor únicamente porque la subasta haya terminado.
¿Qué ocurre si el banco presenta la mejor oferta?
El acreedor ejecutante puede participar en la subasta conforme a las reglas establecidas legalmente.
La regulación vigente exige que, si pretende adjudicarse el inmueble, participe en la propia subasta. El sistema actual ya no permite que el ejecutante permanezca al margen y, después de una subasta sin pujas, solicite simplemente la adjudicación conforme al antiguo régimen.
Cuando el ejecutante resulta mejor postor, deben aplicarse las reglas específicas previstas para calcular las cantidades pendientes y, cuando corresponda, la diferencia que deba consignar.
Esto puede requerir una liquidación del principal, intereses y costas.
¿Qué ocurre con las cargas anteriores?
La adquisición de una vivienda mediante subasta judicial exige prestar especial atención a la situación registral.
Las cargas o gravámenes anteriores al crédito que ha dado lugar a la ejecución pueden continuar subsistentes.
El licitador debe tener en cuenta esta circunstancia antes de participar, ya que determinadas cargas pueden afectar considerablemente al coste económico real de la adquisición.
Por eso es fundamental consultar la certificación de dominio y cargas incorporada al procedimiento.
La mejor puja no debe analizarse de manera aislada.
¿Cuándo se dicta el decreto de adjudicación?
Una vez cumplidos los requisitos necesarios y realizado el pago correspondiente, puede dictarse el decreto de adjudicación.
Este documento tiene una importancia esencial porque permite formalizar jurídicamente el resultado del procedimiento y sirve posteriormente para realizar las actuaciones registrales correspondientes.
Por tanto, existe una secuencia que conviene tener clara:
cierre de la subasta → mejor postura → aprobación del remate → pago correspondiente → decreto de adjudicación.
Dependiendo de las circunstancias pueden aparecer actuaciones adicionales entre estas fases.
¿Qué pasa con el propietario después de la adjudicación?
La adjudicación tampoco significa necesariamente que el ocupante deba abandonar físicamente la vivienda ese mismo día.
La transmisión jurídica del inmueble y la entrega efectiva de la posesión son cuestiones relacionadas, pero no idénticas.
Si la vivienda permanece ocupada, pueden ser necesarias actuaciones posteriores dentro del procedimiento.
En determinados supuestos también habrá que estudiar si existen medidas legales de protección relacionadas con la vivienda habitual o situaciones de vulnerabilidad que resulten aplicables.
¿Qué ocurre con la deuda hipotecaria?
Después de la adjudicación es necesario comprobar cómo se imputa económicamente el importe obtenido.
Si la cantidad correspondiente resulta suficiente para satisfacer las cantidades exigibles, la situación será diferente de aquella en la que todavía quede un saldo pendiente.
También puede producirse un sobrante.
Por ello, después de la subasta conviene revisar la liquidación resultante y no asumir automáticamente que la pérdida de la vivienda extingue cualquier deuda.
¿Puede recurrirse la aprobación del remate?
La Ley de Enjuiciamiento Civil contempla la posibilidad de recurrir determinadas decisiones relacionadas con la aprobación o denegación del remate.
Sin embargo, la existencia de un recurso no significa que cualquier desacuerdo con el precio sea suficiente para dejar sin efecto el resultado.
Debe existir una cuestión jurídicamente relevante que pueda ser planteada dentro del procedimiento.
Además, los plazos procesales son especialmente importantes en esta fase.
Qué debe revisar el propietario después de la subasta
Tras conocer la mejor oferta resulta recomendable revisar conjuntamente:
- Valor por el que salió la vivienda a subasta.
- Importe de la mejor puja.
- Condición de vivienda habitual, cuando corresponda.
- Deuda reclamada por el acreedor.
- Posible existencia de una mejora de postura.
- Decreto de aprobación del remate.
- Pago realizado por el adjudicatario.
- Posterior decreto de adjudicación.
Esta revisión permite saber exactamente en qué fase se encuentra el procedimiento.
La importancia de actuar antes de la adjudicación definitiva
La aprobación del remate hipotecario representa una fase avanzada de la ejecución.
Si el propietario considera que existe un error en el resultado de la subasta, en la cantidad reclamada o en alguna actuación procesal, resulta especialmente importante revisar el expediente cuanto antes.
No cualquier irregularidad provoca automáticamente la nulidad del procedimiento, pero esperar hasta que todas las actuaciones posteriores hayan finalizado puede reducir considerablemente el margen procesal disponible.
Conclusión
La mejor puja no supone por sí sola la transmisión inmediata de una vivienda. Después del cierre de la subasta deben comprobarse los porcentajes aplicables, las posibilidades de mejora cuando procedan, el pago del precio y el cumplimiento de los restantes requisitos procesales.
Solo después se avanzará hacia el decreto de adjudicación.
Por ello, entender cómo funciona la aprobación del remate hipotecario permite distinguir claramente entre haber ganado una subasta y haberse convertido jurídicamente en adjudicatario del inmueble.
Si tu vivienda acaba de ser subastada, este es un momento especialmente importante para revisar el expediente. Comprobar la mejor postura, el valor de subasta, la deuda y las resoluciones dictadas permite detectar posibles incidencias antes de que el procedimiento continúe avanzando.