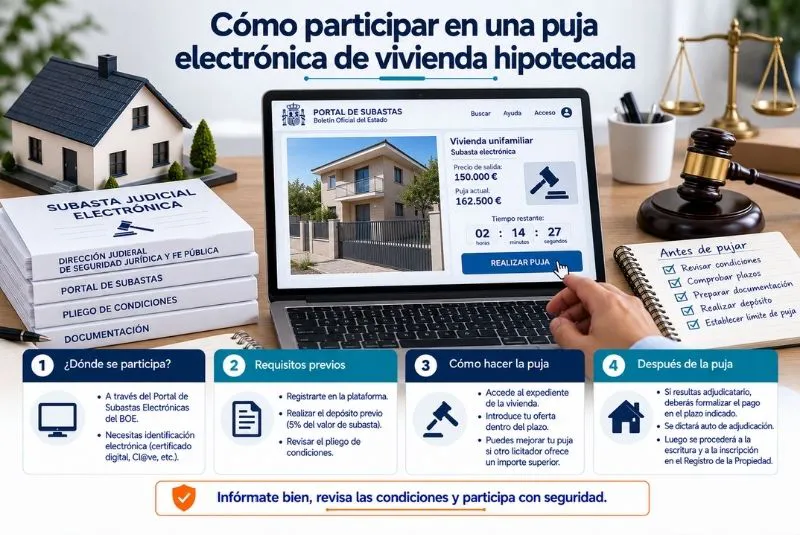
Cuando una vivienda habitual llega a subasta dentro de un procedimiento de ejecución, una de las principales preocupaciones del propietario es saber por cuánto puede terminar adjudicándose. La respuesta es especialmente importante porque una adjudicación por una cantidad reducida puede provocar que el deudor pierda su casa y, además, continúe existiendo una parte de la deuda.
La Ley de Enjuiciamiento Civil establece reglas específicas para proteger la vivienda habitual. Actualmente, el porcentaje de adjudicación de vivienda habitual debe analizarse principalmente a partir del valor por el que el inmueble sale a subasta, la cantidad adeudada y el resultado de las pujas.
No existe, por tanto, una única regla aplicable a cualquier inmueble y situación. Además, la regulación de las subastas judiciales fue modificada por la Ley Orgánica 1/2025, por lo que resulta especialmente importante trabajar con la normativa vigente y distinguirla de las reglas aplicables a procedimientos anteriores.
¿Qué significa el porcentaje de adjudicación?
Para entender estos porcentajes primero hay que identificar correctamente la cifra sobre la que se calculan.
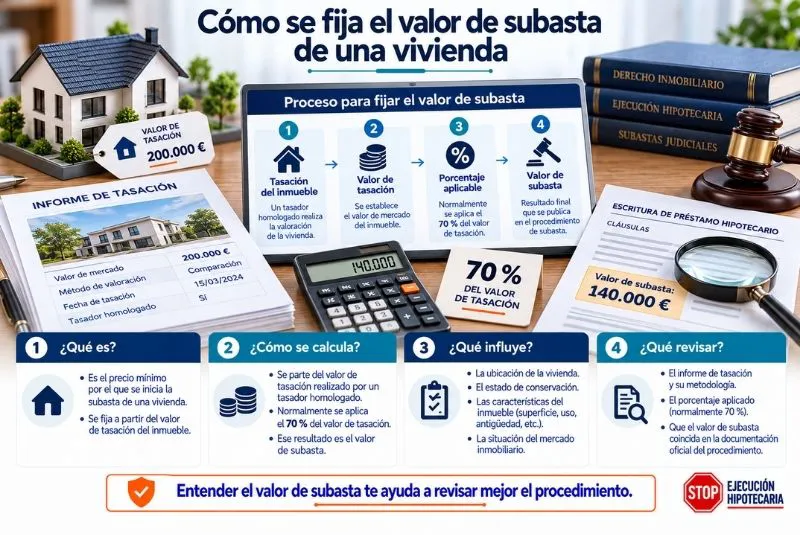
La referencia fundamental es el valor por el que el inmueble sale a subasta.
Por ejemplo, si una vivienda sale a subasta por 200.000 euros, el 70 % corresponde a 140.000 euros y el 60 % a 120.000 euros.
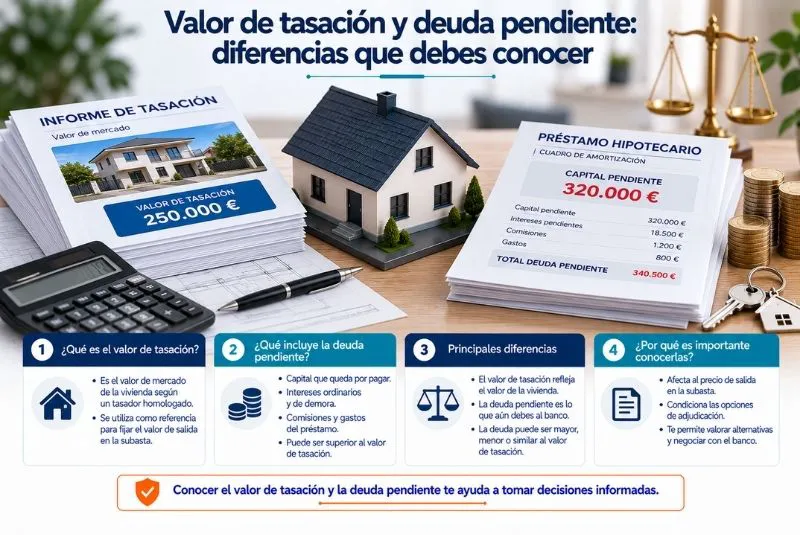
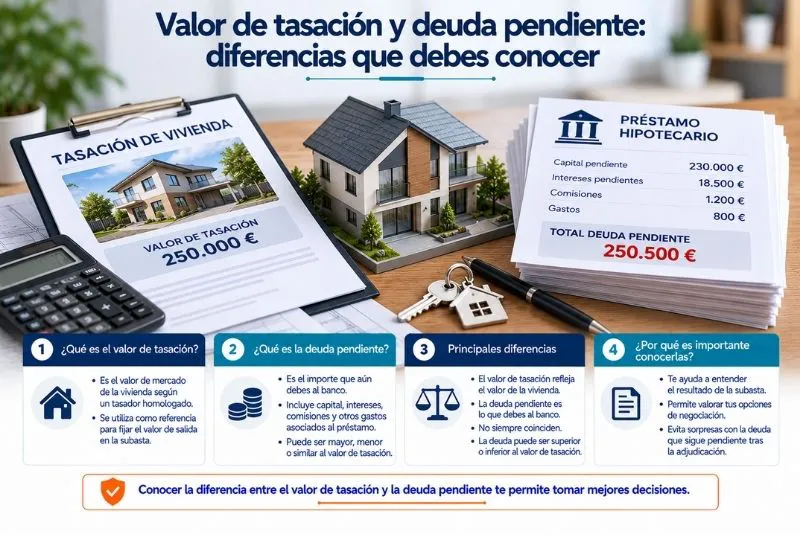
Estas cantidades no deben confundirse con el saldo pendiente de la hipoteca ni con el precio actual de mercado.
Una vivienda puede tener un valor de subasta de 200.000 euros mientras que el banco reclame 130.000 euros y su precio actual de mercado sea diferente.
La vivienda habitual tiene una protección específica
La Ley de Enjuiciamiento Civil establece un tratamiento especialmente relevante cuando el inmueble ejecutado constituye la vivienda habitual del deudor.
Con la regulación vigente, cuando existen pujas, no debe aprobarse el remate de la vivienda habitual por una cantidad inferior al 70 % de su valor de subasta.
Existe, no obstante, una excepción cuando la cantidad adeudada al ejecutante por todos los conceptos es inferior a ese porcentaje. En esa situación puede atenderse a la deuda total, pero el remate no puede aprobarse por debajo del 60 % del valor de subasta.
Por ello, los porcentajes del 70 % y del 60 % siguen siendo referencias fundamentales cuando se ejecuta la residencia habitual.
Un ejemplo para entender la regla
Imaginemos que una vivienda habitual tiene establecido un valor de subasta de 240.000 euros.
El 70 % serían 168.000 euros, mientras que el 60 % equivaldría a 144.000 euros.
Si la deuda total que corresponde satisfacer al ejecutante asciende, por ejemplo, a 155.000 euros, habrá que analizar la aplicación de las reglas procesales teniendo en cuenta tanto ese saldo como los límites previstos para la vivienda habitual.
Por eso no basta con conocer el valor del inmueble.
Para determinar qué cantidad puede finalmente aprobarse hay que estudiar conjuntamente el valor de subasta, las pujas recibidas y la deuda reclamada.
¿Qué ocurre cuando la mejor puja supera el 70 %?
Cuando la mejor postura es igual o superior al 70 % del valor por el que el inmueble ha salido a subasta, la regulación procesal prevé la aprobación del remate a favor del mejor postor, siempre que se cumplan los restantes requisitos.
Este escenario es relativamente sencillo porque la oferta alcanza el umbral previsto legalmente.
El adjudicatario deberá posteriormente cumplir las obligaciones económicas correspondientes dentro de los plazos establecidos.
La situación se vuelve más compleja cuando la mejor oferta no alcanza ese porcentaje.
¿Y si la mejor oferta está por debajo?
Una oferta inferior al 70 % no significa automáticamente que la vivienda vaya a adjudicarse por cualquier cantidad.
La Ley de Enjuiciamiento Civil establece mecanismos específicos para estos supuestos y concede relevancia a la situación del ejecutado, a la cantidad adeudada y a las características de la postura presentada.
Tratándose de la vivienda habitual, la protección específica impide aprobar el remate por debajo de determinados límites.
Esta es una de las razones por las que no debe interpretarse una subasta judicial como una simple venta al mejor postor.
La deuda pendiente también importa
Para aplicar correctamente el porcentaje de adjudicación de vivienda habitual, resulta fundamental conocer cuánto se debe realmente al ejecutante.
La deuda puede incluir diferentes conceptos en los términos legalmente procedentes:
- Capital pendiente.
- Intereses correspondientes.
- Cantidades vencidas.
- Costas procesales cuando procedan.
La relación entre esta cantidad y el valor de subasta puede modificar el resultado económico del procedimiento.
Por eso resulta recomendable comprobar cuidadosamente la liquidación aportada por el acreedor.
¿Qué ocurre si el banco es el mejor postor?
El acreedor ejecutante también puede participar en la subasta en las condiciones previstas legalmente.
La reforma procesal ha introducido cambios relevantes en este ámbito. La regulación vigente establece que, si el ejecutante pretende adjudicarse los bienes, debe participar en la subasta en los términos establecidos legalmente; si no existen pujas, ya no puede limitarse a esperar al cierre para solicitar posteriormente la adjudicación como permitía el régimen anterior.
Esta modificación resulta especialmente importante porque muchos artículos antiguos disponibles en internet todavía describen el sistema previo a la reforma.
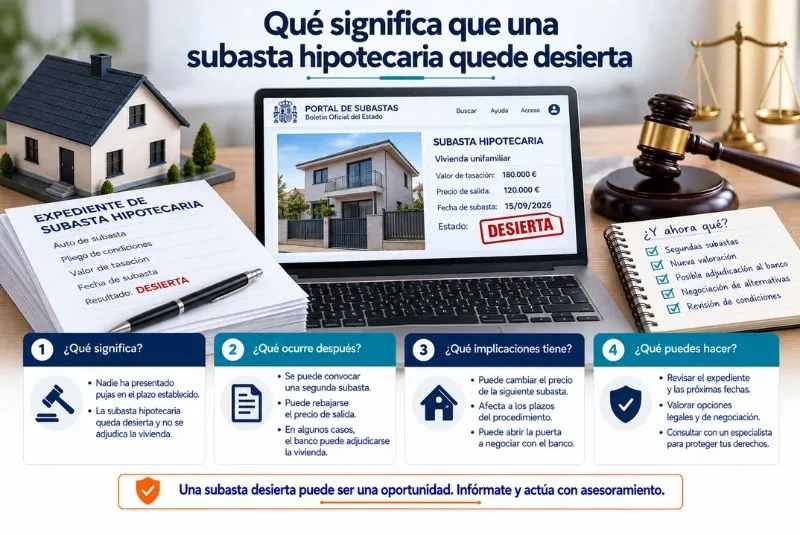
¿Qué pasa si no puja nadie?
La subasta puede finalizar sin ninguna oferta.
La reforma introducida por la Ley Orgánica 1/2025 modificó significativamente este escenario.
Con la nueva regulación, si no existen pujas, el ejecutante no puede solicitar después la adjudicación de los bienes simplemente por su condición de acreedor. La propia exposición de la reforma señala expresamente este cambio respecto del sistema anterior.
El artículo 671 regula actualmente las consecuencias de una subasta sin postores y contempla, entre otras posibilidades, la designación de una persona dispuesta a adjudicarse el bien en las condiciones legalmente previstas.
Cuidado con la información anterior a la reforma
Durante años, el artículo 671 estableció una regla muy conocida: cuando la subasta quedaba desierta, el acreedor podía solicitar la adjudicación de la vivienda habitual por el 70 % del valor de subasta o, cuando la deuda era inferior a ese porcentaje, con determinadas reglas vinculadas al 60 %.
Ese régimen aparece todavía en numerosas resoluciones y contenidos jurídicos anteriores.
Sin embargo, la Ley Orgánica 1/2025 reformó los artículos relacionados con las subastas para modificar y unificar diferentes aspectos del sistema.
Por ello, la fecha y el régimen aplicable al procedimiento deben comprobarse antes de utilizar una regla encontrada en documentación antigua.
¿Por qué es tan importante el valor de subasta?
Todos estos porcentajes se calculan sobre una cifra concreta.
Por eso resulta fundamental comprobar cuál es el valor por el que la vivienda sale efectivamente a subasta.
Este importe no debe confundirse con:
- Precio que se pagó por la vivienda.
- Valor catastral.
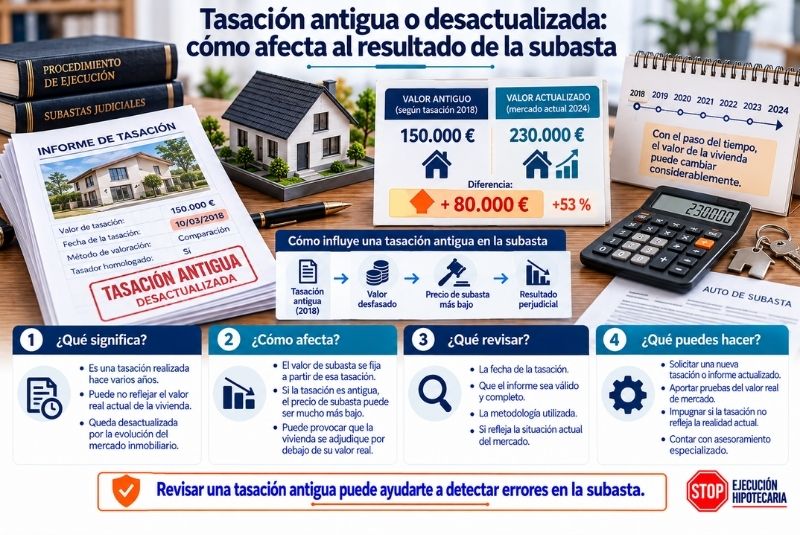
- Precio actual de mercado.
- Capital inicialmente prestado.
- Deuda pendiente.
La escritura hipotecaria y la documentación del procedimiento permiten identificar el valor utilizado.
¿Qué ocurre con la deuda después de la adjudicación?
Perder la vivienda no significa necesariamente que desaparezca automáticamente toda la deuda.
Después de la adjudicación debe determinarse qué cantidad ha quedado satisfecha y si existe algún saldo pendiente.
Si el importe aplicado no cubre la totalidad de las cantidades legalmente exigibles, habrá que analizar las reglas aplicables a la deuda restante.
Precisamente por este motivo los límites establecidos para la vivienda habitual tienen una importancia económica considerable para el deudor.
¿Puede quedar dinero a favor del propietario?
También puede darse el escenario contrario.
Si el resultado económico de la realización del inmueble permite satisfacer las cantidades correspondientes y existe un sobrante, este deberá recibir el tratamiento previsto legalmente.
Puede ser necesario comprobar también si existen acreedores posteriores inscritos.
Por tanto, para conocer el resultado final de la ejecución no basta con saber por cuánto se adjudicó la vivienda.
Hay que analizar toda la liquidación.
Vivienda habitual y segunda residencia no son iguales
Otro aspecto fundamental es determinar si el inmueble constituye realmente la vivienda habitual del deudor.
La Ley de Enjuiciamiento Civil establece protecciones específicas para este supuesto que no tienen por qué aplicarse exactamente de la misma manera a una segunda residencia, un local comercial u otro inmueble.
Esta calificación puede tener una incidencia directa sobre los límites aplicables durante la subasta.
Por ello, cuando exista alguna controversia sobre el carácter habitual de la vivienda, conviene analizar la documentación que permita acreditarlo.
Qué debes revisar si tu vivienda va a subasta
Si el procedimiento se encuentra próximo a esta fase, conviene revisar conjuntamente:
- Valor por el que la vivienda sale a subasta.
- Cantidad reclamada por el acreedor.
- Condición de vivienda habitual.
- Resultado de las pujas.
- Posibles cargas registrales.
- Resoluciones dictadas dentro de la ejecución.
Esta información permite comprobar si las reglas correspondientes se están aplicando correctamente.
También resulta importante identificar qué versión de la normativa procesal rige el procedimiento, especialmente después de las recientes reformas.
Un porcentaje incorrecto no debe ignorarse
Si el importe por el que pretende aprobarse el remate no respeta las reglas legalmente aplicables, la situación debe revisarse inmediatamente.
No obstante, encontrar una posible discrepancia no significa que toda la ejecución quede automáticamente anulada.
Será necesario estudiar la resolución correspondiente, la fase procesal y las posibilidades de actuación disponibles.
Los plazos pueden ser especialmente importantes una vez celebrada la subasta.
La importancia del asesoramiento especializado
Determinar correctamente el porcentaje de adjudicación de vivienda habitual requiere analizar varias cifras y conocer qué redacción de la Ley de Enjuiciamiento Civil resulta aplicable al procedimiento.
No basta con aplicar automáticamente un 70 % o un 60 %.
Un profesional especializado puede revisar el valor de subasta, la deuda reclamada, las ofertas presentadas y las resoluciones judiciales para comprobar si la adjudicación se ajusta a las reglas correspondientes.
Esta revisión resulta especialmente importante antes de que la adjudicación alcance fases difíciles de revertir.
Conclusión
La vivienda habitual dispone de una protección específica dentro del sistema de subastas judiciales. En la regulación vigente, el 70 % del valor de subasta continúa siendo una referencia fundamental, mientras que el 60 % funciona como límite mínimo en el supuesto específico relacionado con una deuda total inferior al primero de esos porcentajes.
Sin embargo, determinar correctamente el porcentaje de adjudicación de vivienda habitual exige estudiar el resultado de la subasta, la deuda pendiente y la normativa aplicable al procedimiento.
Además, las recientes modificaciones de la Ley de Enjuiciamiento Civil han cambiado aspectos importantes de las subastas sin postores y de la posibilidad de adjudicación por el ejecutante. Por ello, no conviene basarse únicamente en información correspondiente al régimen anterior.
Si la subasta ya se ha celebrado o está próxima a finalizar, conviene revisar el valor utilizado, las pujas recibidas y la cantidad reclamada por el acreedor. Un profesional especializado en ejecuciones hipotecarias puede comprobar si se están respetando los límites aplicables y valorar las actuaciones que todavía puedan resultar posibles antes de que el procedimiento continúe.