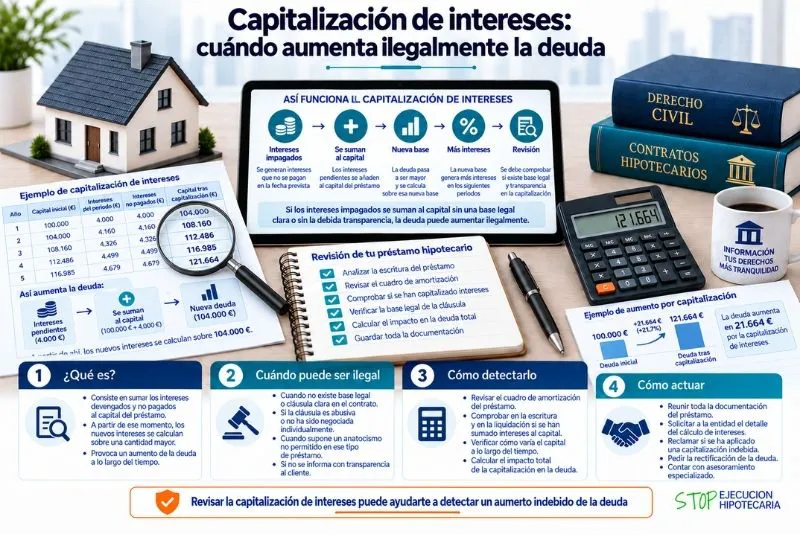
Cuando un préstamo hipotecario entra en situación de impago, la cantidad pendiente puede aumentar por diferentes conceptos. Al capital que queda por devolver pueden añadirse intereses y, cuando legalmente proceda, otros importes. Sin embargo, una de las cuestiones que merece especial atención es determinar si determinados intereses se han incorporado a la deuda para generar, a su vez, nuevos intereses.
La capitalización de intereses hipotecarios puede tener una repercusión económica considerable, especialmente cuando se mantiene durante periodos prolongados. No toda capitalización es automáticamente ilegal, pero tampoco puede aplicarse de cualquier forma. Es necesario analizar el contrato, el origen de los intereses, la normativa aplicable y el procedimiento en el que se reclama la deuda.
Cuando el banco inicia una reclamación o una ejecución hipotecaria, revisar cómo se ha formado el saldo pendiente resulta esencial. Un incremento de la deuda no debe darse por correcto simplemente porque aparezca reflejado en una certificación bancaria.
¿Qué significa capitalizar los intereses?
Capitalizar intereses significa, de forma simplificada, incorporar determinados intereses generados al capital o a la base sobre la que posteriormente se calculan nuevos intereses.
Esta práctica se relaciona con el concepto jurídico de anatocismo.
La diferencia es importante. Una cosa es que el capital pendiente genere los intereses correspondientes y otra que los propios intereses vencidos comiencen a generar nuevos intereses.
Cuando esto ocurre, la deuda puede crecer con mayor rapidez.
¿Qué es el anatocismo?
El anatocismo consiste precisamente en que los intereses ya devengados produzcan nuevos intereses.
Su tratamiento jurídico no puede reducirse a afirmar que está siempre permitido o siempre prohibido. El Código Civil, la normativa mercantil cuando corresponda, las condiciones contractuales y la jurisprudencia pueden influir en el análisis.
Además, cuando el prestatario es consumidor, las cláusulas predispuestas por la entidad pueden quedar sometidas a los controles previstos por la normativa de protección de consumidores.
Por ello, cada operación debe revisarse individualmente.
Capital e intereses no son lo mismo
Para comprobar una deuda hipotecaria es fundamental diferenciar sus componentes.
El saldo reclamado puede contener:
- Capital pendiente.
- Intereses ordinarios.
- Intereses de demora.
- Cuotas vencidas.
- Otros conceptos que resulten procedentes.
El primer paso consiste en identificar qué cantidad corresponde realmente al principal y qué importes se han añadido posteriormente.
Sin esta separación resulta difícil detectar si existen intereses calculados sobre otros intereses.
¿Cuándo puede aparecer la capitalización?
La capitalización puede encontrarse en diferentes situaciones.
Puede aparecer vinculada a periodos de impago, acuerdos de refinanciación, novaciones o mecanismos contractuales mediante los que determinadas cantidades pendientes se incorporan a un nuevo saldo.
También puede surgir cuando las partes renegocian una deuda acumulada.
Por tanto, no debe analizarse únicamente la escritura hipotecaria inicial. Las modificaciones posteriores pueden ser igual de importantes.
La escritura es el punto de partida
Ante una posible capitalización de intereses hipotecarios, conviene localizar todas las cláusulas relacionadas con el cálculo del interés y las consecuencias del impago.
Hay que comprobar especialmente:
- Cómo se calcula el interés ordinario.
- Qué sucede con las cuotas vencidas.
- Qué interés de demora está previsto.
- Si existe alguna cláusula sobre capitalización.
- Cómo se determina el saldo pendiente.
Una lectura aislada de una única condición puede resultar insuficiente.
¿Puede el banco cobrar intereses sobre intereses?
La respuesta depende de las circunstancias y del fundamento jurídico utilizado.
El ordenamiento jurídico contempla determinados supuestos relacionados con los intereses vencidos, pero ello no significa que una entidad pueda incorporar automáticamente cualquier cantidad al capital y aplicar después un nuevo interés sin más análisis.
Debe determinarse si la operación está permitida, si existe una cláusula contractual aplicable y si esta resulta válida y eficaz.
Cuando existe un consumidor, además, pueden entrar en juego controles adicionales.
La protección del consumidor
Las hipotecas celebradas con consumidores están sometidas a una normativa específica que puede afectar a determinadas condiciones generales.
Una cláusula predispuesta que provoque un incremento relevante de la deuda puede requerir un análisis desde diferentes perspectivas.
Entre otras cuestiones, puede estudiarse:
- Su claridad.
- La información facilitada al consumidor.
- Sus consecuencias económicas.
- El equilibrio entre los derechos y obligaciones de las partes.
- Su posible carácter abusivo.
La existencia de una cláusula escrita en el contrato no significa, por sí sola, que cualquier aplicación de esta deba considerarse correcta.
Diferencia entre interés ordinario e interés de demora
Esta distinción resulta esencial.
El interés ordinario representa, en términos generales, el precio de la financiación durante la vigencia del préstamo.
El interés de demora está relacionado con el incumplimiento de las obligaciones de pago y está sometido a sus propias reglas y límites.
Cuando se revisa una deuda hipotecaria, ambos conceptos deben aparecer correctamente diferenciados.
Mezclarlos puede dificultar la comprobación del saldo y generar errores en la liquidación.
Cuidado con las refinanciaciones
Cuando el prestatario tiene dificultades económicas, la entidad puede proponer una refinanciación o novación.
Estas operaciones deben revisarse detenidamente.
Si existen cuotas e intereses pendientes, es necesario comprobar qué ocurre con ellos dentro del nuevo acuerdo.
En algunos casos puede plantearse la incorporación de cantidades vencidas al saldo de la operación.
Antes de firmar conviene conocer cómo afectará esta modificación a las futuras cuotas y al coste total del préstamo.
Un aumento de capital debe poder explicarse
Si el capital pendiente que aparece actualmente en la documentación bancaria es superior al que el prestatario esperaba encontrar, conviene reconstruir su evolución.
La entidad debería poder explicar de dónde procede cada cantidad.
Un posible problema relacionado con la capitalización de intereses hipotecarios puede detectarse precisamente comparando el capital histórico con los movimientos que posteriormente han incrementado el saldo.
No basta con observar la cifra final.
Cómo revisar el cálculo paso a paso
Una primera comprobación puede realizarse siguiendo varios pasos:
- Identificar el capital pendiente en una fecha concreta.
- Separar las cuotas posteriormente pagadas e impagadas.
- Comprobar los intereses ordinarios devengados.
- Identificar los intereses de demora.
- Localizar cualquier incorporación de intereses al capital.
- Comprobar si ese nuevo saldo comenzó a generar intereses.
- Comparar el resultado con la liquidación bancaria.
Este proceso permite identificar con mayor precisión dónde se produce el incremento.
El historial de movimientos es fundamental
Los recibos y cuadros de amortización pueden resultar muy útiles para reconstruir la deuda.
Conviene solicitar o conservar documentación que permita conocer:
- Capital antes del impago.
- Cuotas satisfechas.
- Cuotas pendientes.
- Intereses cobrados.
- Modificaciones del préstamo.
- Nuevos saldos comunicados por la entidad.
Cuando existen muchos años de movimientos, puede ser necesario realizar un cálculo financiero detallado.
¿Qué ocurre con los acuerdos posteriores al impago?
Una vez que aparecen dificultades económicas, es frecuente que prestatario y entidad negocien.
Puede acordarse una carencia, una ampliación del plazo o alguna otra modificación.
Estos documentos deben estudiarse con especial atención porque pueden alterar la composición de la deuda.
Además, antes de firmar un reconocimiento de deuda conviene comprobar cómo se ha obtenido la cantidad que se reconoce.
Aceptar una cifra sin analizarla puede dificultar posteriormente la discusión sobre su origen.
¿Puede existir una cláusula abusiva?
Cuando interviene un consumidor, determinadas cláusulas no negociadas individualmente pueden quedar sometidas al control de abusividad.
Sin embargo, no debe afirmarse que cualquier cláusula relacionada con intereses o capitalización sea automáticamente nula.
Hay que analizar su contenido, las circunstancias del contrato y la normativa aplicable.
La decisión final sobre la nulidad de una condición contractual corresponde al órgano judicial competente cuando existe controversia.
¿Cómo saber cuánto se ha pagado de más?
Cuando se identifica una posible irregularidad, el siguiente paso consiste en calcular su impacto.
Para ello puede ser necesario realizar dos escenarios:
- Evolución real del préstamo según los cálculos de la entidad.
- Evolución que habría tenido sin la capitalización cuestionada.
La comparación permite cuantificar la diferencia.
En préstamos de larga duración, esta operación puede ser compleja porque modificar una cantidad en un determinado momento puede afectar a cálculos posteriores.
Capitalización y ejecución hipotecaria
La revisión cobra especial importancia cuando la entidad inicia una ejecución.
En ese momento, la deuda reclamada debe analizarse detalladamente.
Conviene comprobar:
- El certificado de deuda.
- La liquidación bancaria.
- El capital reclamado.
- Los intereses ordinarios.
- Los intereses de demora.
- Las cantidades pagadas previamente.
Si una capitalización de intereses hipotecarios ha influido en el saldo exigido, será necesario determinar su relevancia jurídica y procesal dentro del procedimiento concreto.
Un error no paraliza automáticamente la ejecución
Encontrar una discrepancia en la liquidación no significa que el procedimiento vaya a quedar automáticamente anulado o suspendido.
La consecuencia dependerá del tipo de irregularidad, de su incidencia sobre la cantidad reclamada y de las posibilidades de actuación previstas legalmente.
Por ello, cualquier defecto debe analizarse dentro del expediente y no de manera aislada.
Los plazos procesales deben respetarse
Si ya existe una demanda de ejecución hipotecaria, resulta fundamental actuar rápidamente.
Las posibilidades de formular determinadas alegaciones están sujetas a plazos procesales.
No conviene esperar a terminar un cálculo financiero complejo antes de solicitar asesoramiento.
El análisis económico y jurídico puede realizarse paralelamente para determinar qué actuaciones resultan procedentes.
Documentación necesaria para revisar la deuda
Para estudiar una posible capitalización conviene recopilar:
- Escritura hipotecaria.
- Novaciones y refinanciaciones.
- Cuadros de amortización.
- Recibos.
- Extractos bancarios.
- Comunicaciones sobre impagos.
- Certificado de deuda.
- Demanda judicial, si existe.
Cuanta más información esté disponible, más sencillo será reconstruir la evolución del saldo.
La importancia del asesoramiento especializado
Analizar una posible capitalización de intereses hipotecarios requiere combinar la revisión jurídica del contrato con cálculos financieros.
Un profesional especializado puede estudiar las cláusulas, comprobar cómo se ha formado la deuda y determinar si existen cantidades que merezcan ser cuestionadas.
Cuando además existe una ejecución hipotecaria, este análisis debe realizarse cuanto antes para valorar su posible incidencia sobre la reclamación bancaria.
Conclusión
La capitalización de intereses puede provocar que una deuda hipotecaria aumente con mayor rapidez, ya que determinadas cantidades generadas como intereses pueden pasar a influir en cálculos posteriores. Sin embargo, su validez no puede determinarse mediante una regla general aplicable a cualquier préstamo.
Para saber si existe una capitalización de intereses hipotecarios que pueda cuestionarse es necesario revisar la escritura, las posibles novaciones, el historial de pagos y la forma exacta en la que la entidad ha calculado el saldo.
Cuando existen impagos o una ejecución hipotecaria, esta revisión resulta todavía más importante. La cifra reclamada por el banco debe poder reconstruirse y justificarse a partir de las condiciones contractuales y de las cantidades efectivamente adeudadas.
Si el capital reclamado por el banco no coincide con tus cálculos o sospechas que se han incorporado intereses a la deuda para generar nuevos intereses, conviene revisar la documentación completa. Un profesional especializado puede reconstruir la liquidación, comprobar las cláusulas aplicadas y determinar si existen cantidades que puedan ser discutidas dentro de la reclamación hipotecaria.