Cuando una cuota hipotecaria queda impagada, la entidad financiera puede iniciar diferentes actuaciones para reclamar el importe pendiente. Además de los intereses que correspondan, algunos prestatarios descubren en sus cuentas un cargo adicional identificado como comisión por reclamación de posiciones deudoras, gastos de reclamación o una denominación similar.
La existencia de una comisión por posiciones deudoras hipotecarias no significa que el banco pueda cobrar automáticamente una cantidad fija cada vez que se produce un retraso. Para determinar si el cargo resulta procedente hay que estudiar qué establece el contrato, qué actuación realizó realmente la entidad y qué servicio o gasto pretende remunerar mediante la comisión.
Esta cuestión puede adquirir especial relevancia cuando los impagos se prolongan durante meses y la comisión se carga repetidamente. Una cantidad aparentemente pequeña puede acumularse y terminar formando parte del saldo que posteriormente reclama el banco.
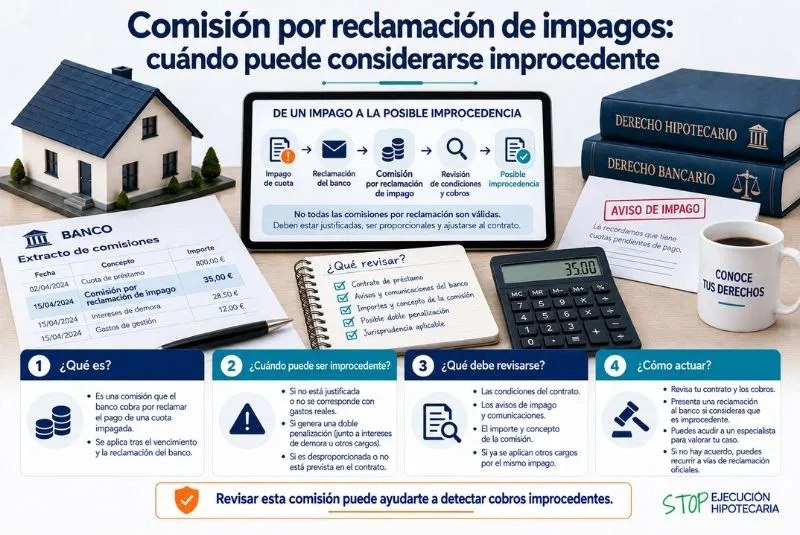
¿Qué es una comisión por reclamación de impagos?
Se trata de un cargo que algunas entidades han previsto contractualmente para determinadas actuaciones relacionadas con la reclamación de cuotas vencidas y no satisfechas.
No debe confundirse con los intereses de demora.
El interés de demora responde al retraso en el cumplimiento de una obligación dineraria, mientras que una comisión bancaria debe responder a un concepto distinto y cumplir los requisitos que correspondan.
Por ello, ambos importes deben analizarse separadamente.
¿Puede cobrarse automáticamente cuando se devuelve una cuota?
El simple hecho de que una mensualidad quede impagada no debería llevar a considerar automáticamente justificado cualquier cargo adicional.
Una de las cuestiones esenciales consiste en comprobar si la entidad ha realizado una actuación efectiva relacionada con la reclamación.
También debe analizarse si la comisión estaba prevista contractualmente y cómo se encontraba configurada.
La jurisprudencia ha examinado precisamente cláusulas que establecían cargos automáticos por posiciones deudoras.
La existencia de la cláusula no resuelve toda la cuestión
Encontrar una comisión en la escritura no significa necesariamente que cualquier aplicación posterior sea correcta.
En contratos con consumidores pueden resultar relevantes la normativa sobre protección de consumidores y las reglas específicas aplicables a las comisiones bancarias.
La cláusula debe analizarse junto con la actuación que supuestamente justifica el cobro.
Por ello, el estudio no debe limitarse a comprobar si el contrato menciona una determinada cantidad.
Debe existir una actuación que justifique el cargo
Una cuestión fundamental es identificar qué hizo realmente la entidad para reclamar la deuda.
No es lo mismo realizar una gestión individualizada que aplicar automáticamente un cargo informático al producirse el impago.
Por ello, ante una comisión por posiciones deudoras hipotecarias, puede resultar conveniente solicitar información sobre la actuación concreta que originó cada cargo.
La entidad debería poder explicar qué concepto está cobrando y por qué.
¿Un SMS o una llamada justifican siempre la comisión?
No puede establecerse una regla automática para cualquier situación.
Habrá que valorar la actuación realizada, la cláusula contractual, el coste que pretende remunerarse y las circunstancias concretas.
La mera existencia de una comunicación no debería utilizarse sin más para concluir que cualquier importe establecido por la entidad resulta necesariamente procedente.
Cada cargo debe poder vincularse con el concepto que pretende justificarlo.
Atención a las comisiones de cantidad fija
Algunos contratos antiguos establecían una cantidad fija por cada posición deudora.
Esto puede provocar situaciones especialmente llamativas.
Por ejemplo, una cuota impagada de importe reducido podría generar la misma comisión que otra deuda considerablemente mayor.
La configuración de este tipo de cláusulas ha sido objeto de análisis judicial, especialmente cuando se aplican de manera automática y sin acreditar una gestión efectiva diferenciada.
¿Puede cobrarse varias veces por el mismo impago?
Esta es otra cuestión que merece revisión.
Si una misma deuda continúa pendiente durante varios meses, hay que comprobar si la entidad ha realizado cargos sucesivos relacionados con la misma situación.
No debe darse por hecho que la permanencia del impago permite generar indefinidamente nuevas comisiones.
Conviene identificar cada cargo y determinar qué actuación concreta pretende remunerar.
Diferencia entre comisión e intereses de demora
Separar ambos conceptos resulta esencial para comprobar la deuda.
Los intereses de demora pueden devengarse cuando concurren las circunstancias legal y contractualmente previstas.
La comisión, en cambio, responde a un concepto diferente.
Si sobre una misma situación se aplican simultáneamente diferentes cargos, será necesario estudiar la naturaleza y justificación de cada uno.
Esto permite detectar posibles duplicidades.
¿Qué dice la jurisprudencia?
Los tribunales españoles han analizado cláusulas de reclamación de posiciones deudoras incorporadas a contratos bancarios con consumidores.
El Tribunal Supremo ha señalado en su jurisprudencia la importancia de que este tipo de comisiones respondan a servicios efectivamente prestados o gastos realmente producidos y ha examinado críticamente determinadas configuraciones automáticas.
No obstante, la existencia de jurisprudencia desfavorable a determinadas cláusulas no significa que todas las comisiones bancarias por impago sean automáticamente nulas.
Es necesario estudiar cada contrato y cada aplicación concreta.
La protección del consumidor
Cuando el préstamo hipotecario se celebró con un consumidor, las condiciones generales predispuestas por la entidad pueden quedar sometidas al control previsto por la normativa de consumidores.
Entre otras cuestiones, puede analizarse:
- La claridad de la cláusula.
- La información facilitada.
- El funcionamiento del cargo.
- Su aplicación automática.
- La existencia de una actuación efectiva.
- Una posible duplicidad con otros conceptos.
El resultado dependerá de las circunstancias concretas del préstamo.
Cómo localizar estas comisiones
El primer paso consiste en revisar los movimientos de la cuenta utilizada para pagar la hipoteca.
Los cargos pueden aparecer bajo diferentes denominaciones.
Por ejemplo:
- Reclamación de posiciones deudoras.
- Gastos de reclamación.
- Comisión por impago.
- Reclamación de deuda vencida.
- Gastos por gestión de cobro.
Conviene anotar la fecha, el importe y la cuota impagada con la que aparentemente se relaciona cada movimiento.
Revisar varios años puede ser importante
Si los problemas de pago se prolongaron durante un periodo amplio, no debería comprobarse únicamente el último extracto.
Una comisión por posiciones deudoras hipotecarias puede haberse aplicado repetidamente a lo largo de la vida del préstamo.
Por ello, resulta útil reconstruir cronológicamente todos los cargos.
Esta revisión permitirá conocer la cantidad total y comprobar si existen patrones de cobro automático.
¿Qué documentación conviene reunir?
Para realizar el análisis pueden resultar especialmente útiles:
- Escritura hipotecaria.
- Novaciones posteriores.
- Extractos bancarios.
- Recibos de la hipoteca.
- Cartas de reclamación.
- Correos electrónicos.
- Comunicaciones de la entidad.
- Certificado de deuda, si existe.
Con esta documentación puede compararse lo pactado con lo realmente cobrado.
¿Cómo reclamar una comisión que consideras improcedente?
Si existen indicios de que determinados cargos no están correctamente justificados, puede plantearse una reclamación ante la entidad.
Conviene identificar con precisión:
- Las fechas de los cargos.
- Los importes cobrados.
- La cláusula contractual correspondiente.
- Las razones por las que se cuestiona su aplicación.
- La cantidad cuya devolución se solicita.
Una reclamación detallada facilita que la entidad pueda responder específicamente sobre cada movimiento.
No confundir una reclamación bancaria con una devolución automática
Cuestionar una comisión no significa que el banco vaya a devolverla inmediatamente.
La entidad puede defender que el cargo estaba contractualmente previsto y que existió una gestión que lo justificaba.
En caso de desacuerdo, puede ser necesario valorar las siguientes vías disponibles en función de las circunstancias.
Por ello, conviene conservar tanto la reclamación presentada como la respuesta recibida.
¿Qué sucede si las comisiones se incorporan a la deuda?
Este punto puede resultar especialmente relevante.
Si determinadas comisiones impagadas se incorporan al saldo de la operación, habrá que comprobar cómo han influido en la evolución de la deuda.
También debe analizarse si posteriormente se han utilizado para calcular otras cantidades.
Una revisión completa no debería limitarse al importe original de cada comisión.
Comisiones y ejecución hipotecaria
Cuando el banco inicia una ejecución hipotecaria, conviene revisar todos los conceptos incluidos en la liquidación.
No debe comprobarse únicamente el capital.
También pueden aparecer intereses y otras cantidades.
Si una comisión por posiciones deudoras hipotecarias ha contribuido al saldo reclamado, será necesario determinar si el cargo estaba correctamente aplicado y cuál es su incidencia económica.
¿Una comisión improcedente paraliza la ejecución?
No necesariamente.
La existencia de un cargo discutible no significa que toda la deuda desaparezca ni que el procedimiento quede automáticamente suspendido.
Habrá que determinar la importancia del importe, cómo se integra en la liquidación y qué mecanismos procesales resultan aplicables.
Cuando existe controversia judicial, las consecuencias concretas deberán ser determinadas por el órgano competente.
Revisar el certificado de deuda
Si ya existe una reclamación judicial, el certificado o liquidación bancaria constituye uno de los documentos fundamentales.
Conviene comparar sus cifras con:
- El capital pendiente.
- Las cuotas vencidas.
- Los intereses.
- Los pagos realizados.
- Las comisiones cargadas.
El objetivo es poder reconstruir el saldo y detectar cantidades cuyo origen no esté suficientemente claro.
Los plazos procesales son importantes
Cuando la reclamación ya ha llegado al juzgado, no conviene esperar a resolver previamente una reclamación ante el banco.
La ejecución hipotecaria está sometida a plazos específicos.
Por ello, el análisis de las comisiones y la revisión jurídica del procedimiento deberían realizarse paralelamente.
Una actuación temprana permite valorar todas las posibilidades disponibles.
La importancia del asesoramiento especializado
Cuando existen numerosos impagos y cargos acumulados, determinar la cantidad realmente adeudada puede requerir una revisión detallada.
Un profesional especializado puede analizar la escritura, los extractos y la liquidación para comprobar cómo se aplicó la comisión por posiciones deudoras hipotecarias y si cada cargo cuenta con la justificación necesaria.
Si además existe una ejecución hipotecaria, el análisis permite determinar si las cantidades cuestionadas han influido en el saldo reclamado por la entidad.
Conclusión
Las comisiones relacionadas con la reclamación de impagos no deberían considerarse automáticamente correctas por el simple hecho de aparecer previstas en una escritura o en un extracto bancario. Es necesario estudiar qué servicio o gestión pretende remunerarse y cómo se produjo realmente su aplicación.
Cuando una comisión por posiciones deudoras hipotecarias se carga automáticamente, se repite o no parece responder a una actuación efectiva, conviene revisar tanto el contrato como los movimientos bancarios.
Si existen varias comisiones acumuladas, además, resulta importante calcular su impacto total y comprobar si posteriormente se incorporaron al saldo reclamado. En una ejecución hipotecaria, esta revisión puede formar parte del análisis completo de la liquidación presentada por la entidad.
Si en tus extractos aparecen cargos reiterados por reclamación de impagos y no sabes qué gestión realizó realmente la entidad, conviene revisar la escritura y el historial del préstamo. Un profesional especializado puede comprobar la justificación de las comisiones, cuantificar los importes afectados y analizar su posible incidencia en una reclamación o ejecución hipotecaria.