Cuando una vivienda se adjudica mediante una subasta judicial, el procedimiento no siempre termina con la transmisión del inmueble. Después puede ser necesario determinar qué cantidades han quedado satisfechas y si existe alguna deuda pendiente con el acreedor hipotecario.
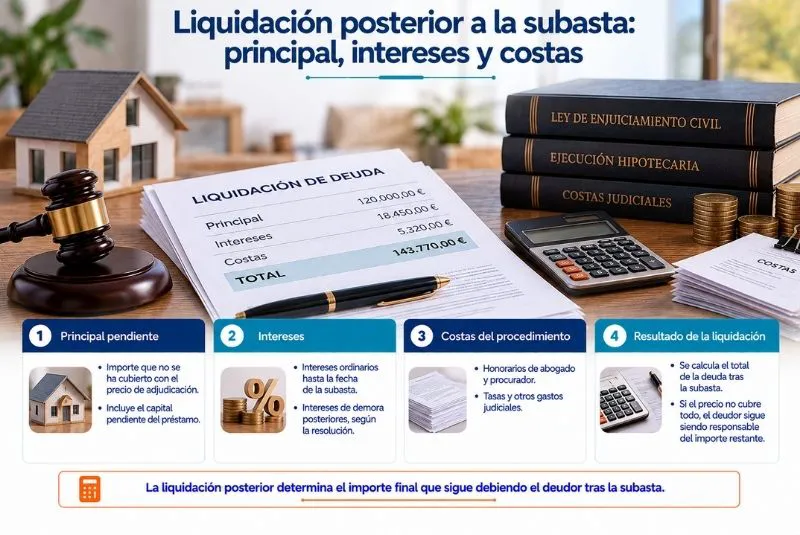
La liquidación de deuda postsubasta permite conocer cómo se distribuye el importe obtenido y qué sucede con el capital, los intereses y las costas judiciales. Este cálculo es especialmente importante cuando el precio de adjudicación resulta inferior a la cantidad reclamada.
Comprender su funcionamiento ayuda al antiguo propietario a comprobar si el banco ha calculado correctamente el saldo y si existen cantidades que puedan ser revisadas.
¿Qué es la liquidación posterior a una subasta hipotecaria?
La liquidación posterior consiste en determinar las cantidades que deben considerarse satisfechas mediante el resultado económico de la ejecución y las que, en su caso, continúan pendientes.
Para ello, es necesario analizar la deuda exigible y el importe aplicado después de la adjudicación.
No debe confundirse la cantidad inicialmente reclamada en la demanda con la deuda definitiva resultante.
Durante el procedimiento pueden producirse pagos, ajustes de intereses, resoluciones sobre cláusulas contractuales o actuaciones relacionadas con las costas que modifiquen el cálculo.
Por ello, la liquidación debe reflejar las cantidades legalmente procedentes y evitar duplicidades.
¿Qué conceptos forman parte de la deuda?
En una ejecución hipotecaria pueden intervenir tres conceptos económicos principales.
Capital o principal pendiente
Es la parte del préstamo que todavía no se ha amortizado.
Su cálculo debe tener en cuenta los pagos realizados, las amortizaciones anticipadas y cualquier modificación contractual que resulte aplicable.
También debe comprobarse si el vencimiento anticipado del préstamo se produjo conforme a los requisitos legales.
Intereses ordinarios y de demora
Los intereses ordinarios corresponden a la remuneración pactada por el préstamo.
Los intereses de demora se relacionan con el incumplimiento de las obligaciones de pago.
Ambos conceptos deben calcularse conforme al contrato y a los límites legales aplicables.
Costas judiciales
Las costas incluyen determinados gastos procesales que pueden imponerse al deudor conforme a las reglas de la Ley de Enjuiciamiento Civil.
No pueden incorporarse arbitrariamente: deben justificarse y someterse a los procedimientos de tasación cuando corresponda.
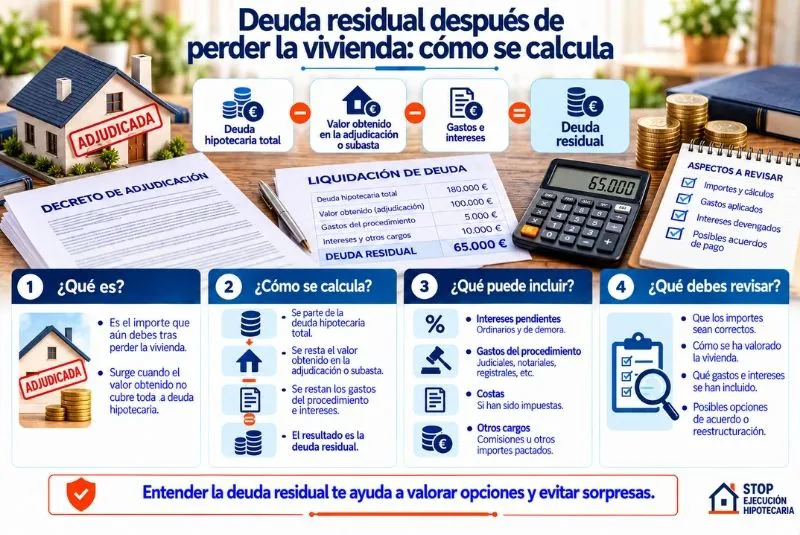
¿Cómo se calcula el saldo después de la adjudicación?
El cálculo básico consiste en comparar la deuda exigible con la cantidad aplicada mediante la ejecución.
Por ejemplo:
Concepto | Importe |
Principal pendiente | 160.000 € |
Intereses exigibles | 9.000 € |
Costas aprobadas | 6.000 € |
Total exigible | 175.000 € |
Importe aplicado tras la subasta | 145.000 € |
Saldo pendiente orientativo | 30.000 € |
En este supuesto, podrían quedar 30.000 euros pendientes.
Sin embargo, se trata de un ejemplo simplificado. La liquidación real dependerá de las cantidades aprobadas, las reglas de imputación y las posibles protecciones legales aplicables.
No debe utilizarse una simple resta sin comprobar previamente todos los conceptos.
¿Qué ocurre con el principal hipotecario?
El principal constituye habitualmente la parte más importante de la deuda.
Después de la subasta debe comprobarse qué cantidad del importe obtenido se ha destinado a satisfacerlo.
Si el capital pendiente era inferior al precio de adjudicación, pueden existir cantidades disponibles para atender otros conceptos exigibles.
Si el importe resulta insuficiente, puede quedar una deuda residual, siempre que proceda conforme al régimen legal aplicable.
En cualquier caso, es fundamental verificar que el banco haya descontado todos los pagos realizados antes de la adjudicación.
¿Cómo se revisan los intereses reclamados?
Los intereses pueden representar una parte importante del saldo pendiente, especialmente cuando la ejecución se ha prolongado durante varios años.
Por ello, conviene revisar:
- Tipo de interés aplicado.
- Periodos utilizados para el cálculo.
- Pagos ya realizados.
- Posibles intereses duplicados.
- Límites legales correspondientes.
- Existencia de cláusulas declaradas abusivas.
Los intereses de demora merecen especial atención, ya que su aplicación está sometida a límites específicos.
Además, una cláusula contractual que resulte abusiva puede afectar a las cantidades exigibles, dependiendo de las circunstancias y de las resoluciones correspondientes.
¿Qué sucede con las costas judiciales?
Las costas no equivalen a cualquier gasto que haya soportado el banco durante la ejecución.
Su inclusión debe ajustarse a las normas procesales y a las resoluciones dictadas.
Cuando corresponda, la tasación de costas permite concretar qué conceptos pueden reclamarse y por qué importe.
El deudor puede disponer de mecanismos para cuestionar determinadas partidas si concurren los requisitos legales.
Por tanto, antes de aceptar una cantidad por costas, conviene comprobar si está correctamente determinada y aprobada.
¿Puede el banco reclamar más dinero después de perder la vivienda?
Sí. Cuando el resultado económico de la ejecución no cubre toda la deuda exigible, puede existir una cantidad pendiente.
El artículo 579 de la Ley de Enjuiciamiento Civil contempla la posibilidad de continuar la ejecución por la diferencia, con las particularidades y protecciones legalmente previstas.
Esto no significa que el acreedor pueda fijar libremente el importe pendiente.
Debe justificar el saldo y descontar correctamente las cantidades satisfechas.
Además, cuando se ha ejecutado la vivienda habitual pueden resultar aplicables mecanismos específicos de reducción de deuda.
Protecciones especiales para la vivienda habitual
Cuando la ejecución afecta a la vivienda habitual, el artículo 579.2 de la Ley de Enjuiciamiento Civil establece determinadas medidas que pueden reducir la deuda pendiente.
Entre ellas destaca la posibilidad de quedar liberado del resto de la deuda si se abona, en las condiciones legalmente previstas:
El 65 % de la cantidad pendiente en cinco años, incrementada exclusivamente con el interés legal correspondiente.
El 80 % en diez años, cuando no se haya cumplido la primera alternativa.
También se contempla una posible reducción vinculada a la plusvalía obtenida en determinadas transmisiones posteriores del inmueble.
Estas medidas no se aplican automáticamente a todas las ejecuciones. Deben comprobarse sus requisitos y circunstancias.
¿Cómo detectar errores en la liquidación?
Para revisar correctamente una liquidación de deuda postsubasta, resulta recomendable comparar la documentación bancaria con las resoluciones judiciales.
Los documentos más importantes son:
Escritura hipotecaria y modificaciones posteriores.
Certificado de deuda presentado por el banco.
Histórico de pagos del préstamo.
Liquidaciones de intereses.
Decreto de adjudicación.
Tasación de costas, cuando exista.
Resoluciones sobre cantidades reclamadas.
Entre los errores que pueden aparecer se encuentran pagos no descontados, intereses incorrectamente calculados, duplicidades o partidas de costas improcedentes.
Detectar una diferencia no supone automáticamente que la ejecución sea nula, pero puede justificar una revisión jurídica y contable.
¿Qué hacer si la cantidad reclamada es incorrecta?
Cuando existen discrepancias, el primer paso consiste en identificar exactamente su origen.
No es lo mismo un error aritmético que la aplicación de una cláusula contractual cuya validez se cuestiona.
Después será necesario comprobar qué mecanismos procesales están disponibles y si todavía pueden utilizarse.
Los plazos pueden ser determinantes, especialmente cuando ya se han dictado resoluciones sobre la liquidación o las costas.
Por ello, conviene actuar antes de aceptar acuerdos de pago o reconocer cantidades cuya procedencia no se haya comprobado.
Conclusión
La liquidación posterior a una subasta hipotecaria permite determinar qué parte de la deuda ha quedado satisfecha y si existe alguna cantidad pendiente.
Para calcularla correctamente deben revisarse el principal, los intereses, las costas judiciales y el importe aplicado después de la adjudicación.
La liquidación de deuda postsubasta también debe tener en cuenta las posibles reducciones legales y las cantidades que no puedan exigirse.
Una revisión detallada puede ayudar a detectar errores, evitar reclamaciones excesivas y conocer las alternativas disponibles cuando continúa existiendo deuda.
Si has perdido tu vivienda y has recibido una liquidación con intereses, costas o cantidades pendientes, es importante comprobar que todos los conceptos estén correctamente calculados.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para revisar la documentación, identificar posibles irregularidades y valorar las opciones legales disponibles para cuestionar una reclamación incorrecta.