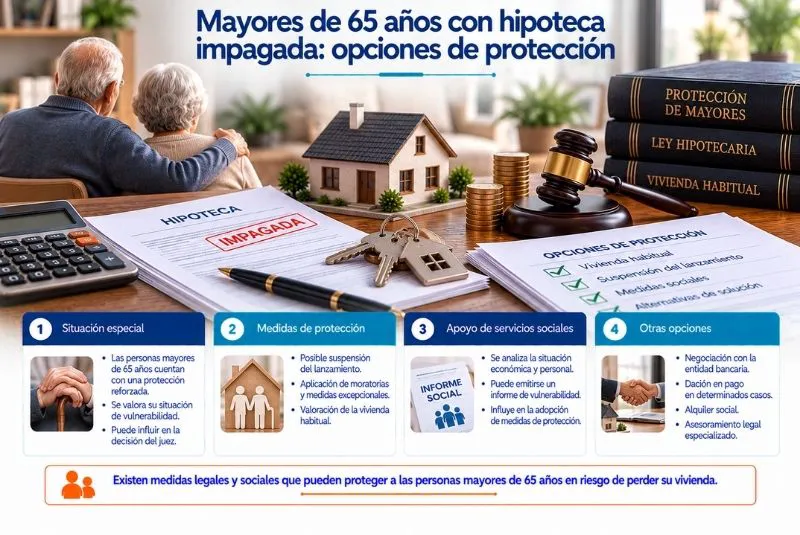
Cuando una persona mayor deja de pagar su hipoteca, las consecuencias pueden resultar especialmente preocupantes. La reducción de ingresos durante la jubilación, los gastos médicos y las dificultades para encontrar otra vivienda pueden aumentar el riesgo de exclusión residencial.
La situación de los mayores de 65 con hipoteca impagada requiere analizar las condiciones del préstamo y las medidas legales disponibles para proteger la vivienda habitual.
Aunque superar esta edad no impide automáticamente una ejecución hipotecaria, existen mecanismos que pueden ayudar a negociar la deuda, solicitar protección frente al lanzamiento y encontrar alternativas habitacionales.
¿Qué ocurre cuando una persona mayor deja de pagar su hipoteca?
El impago de las cuotas puede provocar reclamaciones bancarias y, cuando se cumplen los requisitos legales, el inicio de una ejecución hipotecaria.
Sin embargo, el procedimiento no comienza necesariamente después de una única cuota impagada.
Antes de aceptar las cantidades reclamadas, conviene comprobar:
- Número de cuotas pendientes.
- Capital e intereses exigidos.
- Fecha de contratación del préstamo.
- Existencia de cláusulas abusivas.
- Notificaciones realizadas por el banco.
- Situación económica del deudor.
Una revisión temprana puede ayudar a detectar errores y valorar alternativas.
¿Tener más de 65 años permite suspender una ejecución?
No existe una suspensión automática por superar los 65 años.
Sin embargo, determinadas circunstancias personales y económicas pueden permitir acceder a medidas específicas de protección.
La Ley 1/2013 contempla mecanismos destinados a colectivos especialmente vulnerables afectados por ejecuciones hipotecarias sobre su vivienda habitual.
Entre los factores relevantes pueden encontrarse situaciones de discapacidad, dependencia, enfermedad grave o determinadas circunstancias familiares.
Por tanto, la edad debe analizarse junto con los demás requisitos establecidos legalmente.
¿Qué protección ofrece la Ley 1/2013?
Esta normativa contempla la suspensión del lanzamiento para determinados hogares que cumplen requisitos específicos de vulnerabilidad.
Para comprobar su aplicación deben analizarse:
- Composición de la unidad familiar.
- Ingresos y prestaciones.
- Existencia de discapacidad o dependencia.
- Situación económica.
- Esfuerzo que representa la hipoteca.
- Condiciones del procedimiento.
No basta con acreditar una pensión reducida o una edad determinada.
Es necesario cumplir los requisitos correspondientes y presentar la documentación adecuada.
¿Puede negociarse la deuda con el banco?
Sí. Antes de que avance el procedimiento judicial, puede resultar conveniente solicitar una negociación.
Entre las posibles alternativas destacan:
- Ampliación del plazo: reduce la cuota, aunque puede aumentar los intereses totales.
- Carencia temporal: disminuye determinados pagos durante un periodo.
- Modificación de condiciones: adapta el préstamo mediante acuerdo.
- Reestructuración de deuda: reorganiza las obligaciones pendientes.
- Dación en pago: puede permitir extinguir la deuda mediante la entrega del inmueble cuando proceda.
Estas opciones dependen de las circunstancias económicas y de la aceptación bancaria o del régimen legal aplicable.
¿Qué es el Código de Buenas Prácticas hipotecarias?
El Real Decreto-ley 6/2012 regula medidas destinadas a determinados deudores hipotecarios en situación de vulnerabilidad.
Cuando resulta aplicable, pueden estudiarse alternativas de reestructuración y otras soluciones previstas legalmente.
Para acceder deben comprobarse aspectos como:
- Ingresos familiares.
- Situación económica.
- Condición de vivienda habitual.
- Características del préstamo.
- Requisitos patrimoniales.
- Adhesión de la entidad al código correspondiente.
La edad avanzada puede coincidir con una situación vulnerable, pero no sustituye los requisitos exigidos.
¿Qué ocurre si la persona mayor vive sola?
Las personas mayores que viven solas pueden afrontar dificultades adicionales cuando dependen exclusivamente de una pensión.
Sin embargo, esta circunstancia no garantiza una suspensión hipotecaria.
Resulta importante acreditar posibles problemas de salud, dependencia o ausencia de alternativas residenciales.
Los servicios sociales pueden evaluar estas necesidades y orientar sobre los recursos disponibles.
¿Qué papel tienen los servicios sociales?
Los servicios sociales pueden valorar la situación económica, sanitaria y habitacional de la persona afectada.
Su informe puede recoger:
- Ingresos procedentes de pensiones.
- Gastos médicos y asistenciales.
- Situación de dependencia.
- Necesidades de accesibilidad.
- Red de apoyo familiar.
- Riesgo de exclusión residencial.
Esta documentación puede servir para fundamentar solicitudes de protección cuando proceda.
Sin embargo, el informe no suspende automáticamente una ejecución.
¿Qué hacer ante una notificación judicial?
Cuando se recibe una demanda hipotecaria, es fundamental actuar cuanto antes.
Los pasos recomendables son:
- Revisar las cantidades reclamadas.
- Comprobar los plazos procesales.
- Analizar las condiciones del préstamo.
- Reunir justificantes de ingresos.
- Consultar las medidas de protección.
- Solicitar asesoramiento especializado.
También conviene conservar las comunicaciones bancarias y cualquier propuesta de negociación.
Ignorar las notificaciones puede limitar las posibilidades de defensa.
¿Qué ocurre si ya existe una fecha de lanzamiento?
Cuando el juzgado ha señalado una fecha para entregar la vivienda, es necesario actuar con urgencia.
La persona afectada debe informar a su abogado y reunir la documentación económica, familiar y sanitaria disponible.
También puede solicitar una valoración urgente a los servicios sociales.
Dependiendo de las circunstancias, podrá estudiarse si existe alguna medida legal de suspensión.
No obstante, presentar documentación social no garantiza que el lanzamiento quede paralizado.
¿Qué alternativas existen si no puede mantenerse la vivienda?
Cuando resulta inviable continuar pagando el préstamo, pueden estudiarse otras soluciones:
- Negociación de una salida pactada.
- Dación en pago, cuando proceda.
- Alquiler social en determinados supuestos.
- Programas públicos de vivienda.
- Ayudas de emergencia habitacional.
- Recursos residenciales adaptados.
La disponibilidad dependerá de los requisitos y programas existentes en cada comunidad autónoma.
Errores frecuentes que deben evitarse
Uno de los errores más habituales consiste en pensar que cumplir 65 años impide automáticamente perder la vivienda.
También puede resultar perjudicial esperar hasta recibir una fecha de lanzamiento para solicitar ayuda.
Otros errores frecuentes son no revisar la liquidación bancaria, desconocer las medidas disponibles o firmar acuerdos sin comprender sus consecuencias.
Una intervención temprana permite valorar más alternativas.
Conclusión
La edad avanzada puede aumentar las dificultades económicas y personales derivadas de una ejecución hipotecaria.
Sin embargo, las medidas de protección dependen de requisitos concretos y no se aplican automáticamente por superar los 65 años.
Las alternativas para los mayores de 65 con hipoteca impagada pueden incluir negociación bancaria, reestructuración de deuda, medidas de suspensión y recursos de apoyo habitacional.
Conocer estas opciones resulta fundamental para defender los derechos de las personas afectadas.
Si existe riesgo de perder tu vivienda habitual, conviene revisar cuanto antes las condiciones del préstamo y las medidas disponibles.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para analizar la ejecución, comprobar posibles irregularidades y valorar las alternativas legales para proteger tu vivienda.