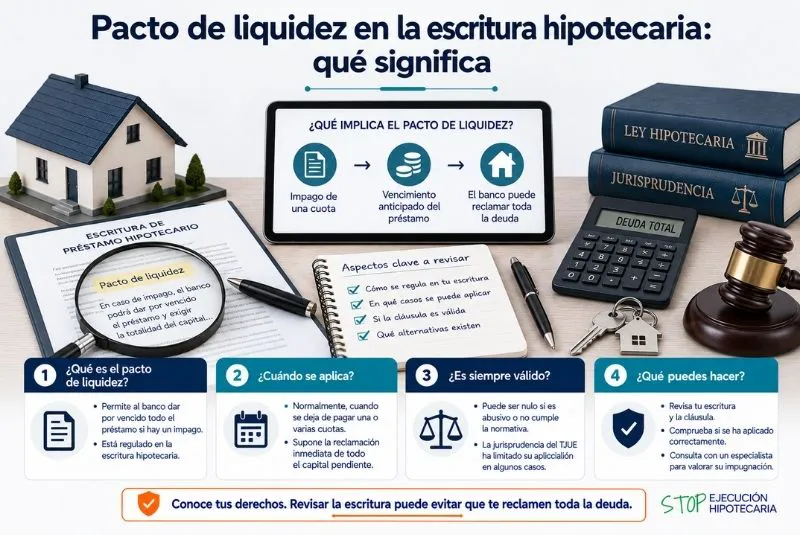
Cuando una entidad financiera inicia una reclamación por el impago de un préstamo hipotecario, una de las cuestiones fundamentales es determinar cuánto se debe exactamente. En los préstamos de larga duración se han producido numerosos pagos, revisiones del tipo de interés y, en ocasiones, novaciones o modificaciones que dificultan conocer el saldo pendiente mediante una simple lectura de la escritura inicial.
En este contexto adquiere importancia el denominado pacto de liquidez hipotecario, una previsión contractual relacionada con la forma en que puede determinarse el saldo exigible cuando el préstamo entra en situación de incumplimiento. Su existencia puede tener especial relevancia cuando la entidad pretende iniciar una ejecución basándose en una liquidación realizada conforme al mecanismo pactado.
Sin embargo, este pacto no significa que cualquier cantidad indicada unilateralmente por el banco deba considerarse automáticamente correcta. El cálculo puede ser revisado y debe respetar tanto las condiciones contractuales como los requisitos legalmente aplicables.
¿Qué es un pacto de liquidez?
El pacto de liquidez es una estipulación que puede incorporarse a determinados contratos de préstamo o crédito y que establece un mecanismo para determinar la cantidad pendiente en caso de reclamación.
En términos sencillos, permite prever contractualmente cómo se fijará el saldo que el acreedor considera exigible llegado el momento de acudir a la vía ejecutiva.
Esta cuestión resulta importante porque una escritura hipotecaria establece inicialmente un capital, pero la deuda real va cambiando conforme el prestatario paga las cuotas.
¿Por qué se utiliza en los préstamos hipotecarios?
Una hipoteca puede tener una duración de veinte, treinta o incluso más años.
Durante ese periodo se producen numerosas operaciones:
- Pago de cuotas.
- Amortizaciones anticipadas.
- Revisiones del interés.
- Posibles impagos.
- Novaciones.
- Cambios en determinadas condiciones.
Por ello, cuando se produce el incumplimiento, el capital inicialmente prestado no coincide normalmente con el saldo pendiente.
Es necesario realizar una liquidación.
El pacto de liquidez y la ejecución
La Ley de Enjuiciamiento Civil contempla reglas específicas para los supuestos en los que la cantidad exigible deriva del saldo resultante de operaciones realizadas entre acreedor y deudor.
En estos casos, la documentación presentada por la entidad y el cumplimiento de los requisitos procesales adquieren especial importancia.
Por ello, cuando existe un pacto de liquidez hipotecario, no basta con localizarlo en la escritura. También debe comprobarse cómo ha sido utilizado para obtener la cantidad que posteriormente se reclama.
¿Puede el banco determinar unilateralmente la deuda?
El hecho de que la entidad realice la liquidación no significa que tenga libertad absoluta para fijar cualquier cantidad.
El saldo debe resultar de las operaciones correspondientes y de las condiciones válidamente aplicables al préstamo.
Por ejemplo, deben tenerse correctamente en cuenta:
- Los pagos realizados.
- El capital amortizado.
- Los intereses aplicables.
- Las modificaciones contractuales.
- Otras cantidades que legalmente procedan.
Si existe una discrepancia, el cálculo puede requerir revisión.
El pacto no convierte el cálculo del banco en incuestionable
Este es uno de los aspectos más importantes.
Una liquidación bancaria no debe confundirse con una presunción absoluta de que la deuda está correctamente calculada.
Puede haber errores relacionados con el capital pendiente, los intereses, los pagos contabilizados o determinadas cláusulas contractuales.
Por ello, el prestatario debería comprobar cómo se ha llegado a la cifra reclamada.
¿Dónde aparece el pacto en la escritura?
Normalmente habrá que revisar las cláusulas relacionadas con la ejecución, la determinación de la deuda o la liquidación del saldo.
La terminología utilizada puede variar.
Pueden aparecer referencias a:
- Liquidación de la deuda.
- Saldo exigible.
- Determinación del saldo.
- Certificación bancaria.
- Cantidad líquida.
- Procedimiento ejecutivo.
Es recomendable leer la cláusula completa y no limitarse a buscar literalmente la expresión “pacto de liquidez”.
¿Qué significa que una deuda sea líquida?
En términos procesales, la liquidez está relacionada con la determinación de la cantidad que se reclama.
En una hipoteca no basta con afirmar que existe un préstamo impagado.
Debe concretarse qué importe se exige.
Para ello es necesario conocer qué capital permanece pendiente y qué otras cantidades se incorporan válidamente a la reclamación.
Precisamente esta necesidad explica la relevancia de los mecanismos de liquidación.
El certificado de deuda
Cuando existe una reclamación hipotecaria, uno de los documentos que merece especial atención es la certificación de la deuda aportada por la entidad.
Este documento puede reflejar el saldo que el banco considera pendiente.
Sin embargo, debe comprobarse cómo se ha obtenido.
La existencia de un pacto de liquidez hipotecario no elimina la necesidad de revisar si las operaciones realizadas hasta alcanzar ese saldo son correctas.
¿Qué conceptos deben comprobarse?
Una revisión debería separar claramente los diferentes componentes de la cantidad exigida.
Entre ellos pueden encontrarse:
- Capital pendiente.
- Cuotas vencidas.
- Intereses ordinarios.
- Intereses de demora.
- Otros conceptos que resulten procedentes.
La separación permite identificar posibles discrepancias y conocer qué parte de la reclamación corresponde realmente a cada concepto.
Revisar todos los pagos efectuados
Uno de los primeros pasos consiste en comprobar que el banco haya contabilizado correctamente los pagos realizados durante la vida del préstamo.
Esto incluye tanto las cuotas ordinarias como posibles amortizaciones anticipadas.
Un pago omitido o incorrectamente imputado puede modificar el saldo pendiente.
Por ello, los extractos bancarios y recibos históricos pueden ser fundamentales.
Atención a las novaciones
Muchas hipotecas han sido modificadas después de su contratación.
Una novación puede cambiar:
- El plazo.
- El tipo de interés.
- El diferencial.
- El capital.
- El sistema de amortización.
- Otras condiciones financieras.
Cuando existen modificaciones, la liquidación debe realizarse teniendo en cuenta las condiciones vigentes en cada periodo.
No sería correcto calcular toda la deuda exclusivamente a partir de la escritura inicial si posteriormente fue modificada.
Los intereses también deben revisarse
Una parte relevante del saldo puede corresponder a intereses.
Por ello, hay que comprobar qué tipos se aplicaron y durante qué periodos.
Una diferencia en el índice de referencia, el diferencial o el interés de demora puede modificar la cantidad final.
Cuando se cuestiona el saldo, el análisis económico puede ser tan importante como el jurídico.
¿Qué ocurre si existen cláusulas potencialmente abusivas?
Cuando el prestatario actúa como consumidor, determinadas condiciones no negociadas individualmente pueden quedar sometidas al control previsto por la normativa de protección de consumidores.
Si una cláusula que influye en la cantidad reclamada fuera declarada inaplicable o nula, podría resultar necesario estudiar las consecuencias que ello produce sobre la liquidación.
No obstante, no toda discrepancia o cláusula contractual provoca automáticamente la nulidad de una ejecución.
Cada cuestión debe analizarse conforme a sus efectos concretos.
¿Puede existir un error en el saldo?
Sí.
Entre las cuestiones que conviene comprobar se encuentran:
- Cuotas ya pagadas que aparecen como pendientes.
- Amortizaciones no contabilizadas.
- Tipos de interés incorrectos.
- Periodos de cálculo equivocados.
- Aplicación incorrecta de una novación.
- Inclusión de conceptos que requieren revisión.
Un error puede afectar únicamente a una parte de la reclamación o tener una incidencia más amplia.
Pacto de liquidez y vencimiento anticipado
Es importante no confundir ambos conceptos.
El pacto de liquidez está relacionado con la determinación del saldo exigible.
El vencimiento anticipado se refiere a las circunstancias en las que puede reclamarse anticipadamente el capital pendiente conforme al contrato y a la normativa aplicable.
Por tanto, que exista un mecanismo para calcular la deuda no significa por sí mismo que concurran todos los requisitos necesarios para exigir anticipadamente la totalidad del préstamo.
¿Cómo revisar una liquidación bancaria?
Ante una reclamación puede seguirse un proceso ordenado:
- Revisar la escritura hipotecaria.
- Localizar la cláusula sobre determinación del saldo.
- Recopilar todas las novaciones.
- Comprobar el historial de pagos.
- Identificar el capital pendiente.
- Revisar los intereses aplicados.
- Comparar el resultado con el certificado bancario.
Cuando existen muchos años de movimientos puede resultar necesario realizar una reconstrucción financiera completa.
¿Qué documentación conviene reunir?
Para analizar correctamente un pacto de liquidez hipotecario y su aplicación resulta recomendable disponer de:
- Escritura del préstamo.
- Novaciones posteriores.
- Recibos hipotecarios.
- Extractos bancarios.
- Cuadros de amortización.
- Comunicaciones de la entidad.
- Certificación del saldo.
- Demanda de ejecución, si existe.
Esta documentación permite comparar las condiciones pactadas con la cantidad efectivamente reclamada.
¿Qué ocurre si ya existe una ejecución hipotecaria?
Cuando la entidad ha presentado una demanda, la revisión debe realizarse con rapidez.
Además del cálculo de la deuda, será necesario estudiar los requisitos procesales y las posibilidades de actuación disponibles en ese momento.
Los procedimientos judiciales están sujetos a plazos, por lo que no conviene esperar a disponer de un cálculo perfecto antes de buscar asesoramiento.
La revisión jurídica y financiera puede realizarse paralelamente.
Un error de liquidación no paraliza automáticamente el procedimiento
Detectar una diferencia entre el cálculo del prestatario y el del banco no significa que la ejecución quede automáticamente suspendida o anulada.
Será necesario determinar la naturaleza del error, su importancia y las vías procesales que puedan resultar aplicables.
La decisión sobre las consecuencias corresponde al órgano judicial competente cuando existe controversia.
Por ello, conviene evitar conclusiones generales sin estudiar el expediente.
La importancia del asesoramiento especializado
Cuando existe un pacto de liquidez hipotecario, revisar únicamente la cifra final comunicada por el banco puede resultar insuficiente.
Un profesional especializado puede estudiar la escritura, reconstruir la evolución del préstamo y comprobar si el certificado de deuda coincide con las condiciones contractuales y con los pagos realizados.
Esta revisión resulta especialmente importante cuando el saldo sirve como base para una ejecución hipotecaria.
Conclusión
El pacto de liquidez es un mecanismo relacionado con la determinación de la cantidad pendiente cuando el acreedor reclama una deuda derivada de un préstamo. Su existencia puede facilitar la concreción del saldo, pero no convierte la liquidación realizada por la entidad en una cifra que no pueda ser revisada.
Para comprobar la correcta aplicación de un pacto de liquidez hipotecario es necesario estudiar la escritura, las modificaciones posteriores, los pagos efectuados y los intereses aplicados. También debe verificarse que la documentación presentada en una eventual ejecución cumpla los requisitos correspondientes.
Si existen diferencias, habrá que determinar su origen y su verdadera incidencia sobre la cantidad reclamada. No todos los errores producen las mismas consecuencias, pero una revisión detallada puede resultar decisiva para conocer si el banco está exigiendo realmente el importe que corresponde.
Si has recibido una reclamación y el saldo indicado por la entidad no coincide con tus cálculos, conviene revisar la escritura y la liquidación completa. Un profesional especializado puede analizar el mecanismo utilizado para determinar la deuda, comprobar los intereses y pagos contabilizados y valorar si existen errores relevantes para tu defensa frente a la reclamación hipotecaria.