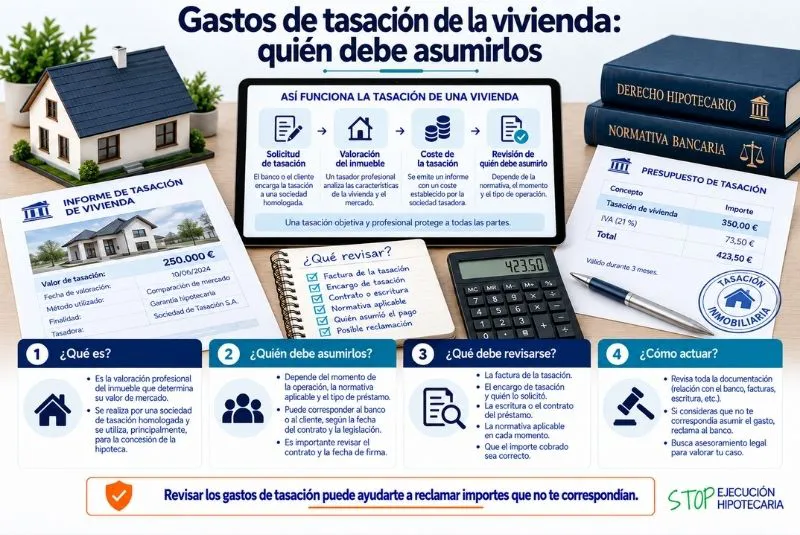
La tasación de una vivienda es uno de los pasos habituales antes de contratar un préstamo hipotecario. Su finalidad es determinar el valor del inmueble que servirá como garantía de la financiación y permite a la entidad valorar qué porcentaje del precio puede financiar. Sin embargo, durante años ha existido controversia sobre quién debía asumir el coste de este servicio.
La cuestión de los gastos de tasación hipotecaria debe analizarse teniendo en cuenta cuándo se firmó el préstamo y qué normativa resulta aplicable. En las hipotecas actuales existe un régimen legal más claro sobre la distribución de los gastos, mientras que en préstamos anteriores pueden resultar relevantes la redacción de las cláusulas contractuales y la jurisprudencia sobre gastos hipotecarios.
Por ello, si el consumidor pagó una tasación al formalizar una hipoteca antigua, conviene conservar o recuperar la factura y revisar la escritura antes de descartar una posible reclamación.
¿Para qué sirve la tasación hipotecaria?
La tasación permite establecer técnicamente el valor de un inmueble.
Este valor tiene una importancia especial para la entidad porque la vivienda actúa como garantía del préstamo.
El banco puede utilizar la tasación para valorar:
- El importe máximo de financiación.
- La relación entre préstamo y valor del inmueble.
- El riesgo de la operación.
- El valor de la garantía hipotecaria.
No debe confundirse el valor de tasación con el precio de compraventa. Ambos pueden ser diferentes.
¿Quién paga actualmente la tasación?
En los préstamos sujetos a la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, la distribución de determinados gastos está expresamente regulada.
En términos generales, la tasación corresponde al prestatario, mientras que la entidad asume otros costes vinculados a la formalización hipotecaria en los términos establecidos por la ley.
Esta regla es especialmente importante para diferenciar las hipotecas actuales de numerosos contratos formalizados antes de la entrada en vigor de dicha normativa.
¿Qué ocurre con las hipotecas antiguas?
Aquí la cuestión es diferente.
Durante años, muchas escrituras incorporaron cláusulas que atribuían al consumidor de forma general diferentes gastos derivados de la operación hipotecaria.
Estas cláusulas han generado una amplia litigiosidad.
Los tribunales españoles y el Tribunal de Justicia de la Unión Europea han ido determinando las consecuencias que pueden derivarse de las cláusulas abusivas de atribución indiscriminada de gastos.
La jurisprudencia sobre los gastos de tasación
La jurisprudencia del Tribunal Supremo ha abordado específicamente el reparto de los gastos hipotecarios en contratos anteriores al régimen actualmente vigente.
En determinados préstamos anteriores a la Ley 5/2019, cuando una cláusula que imponía todos los gastos al consumidor resulta abusiva y no existe una disposición nacional aplicable que atribuya específicamente el coste de tasación al prestatario, la jurisprudencia ha reconocido la posibilidad de que dicho gasto deba ser soportado por la entidad.
Sin embargo, no conviene trasladar esta conclusión automáticamente a cualquier hipoteca.
Hay que analizar la fecha, el contrato y las circunstancias concretas.
La fecha de contratación es fundamental
Para estudiar los gastos de tasación hipotecaria, el primer dato que debe comprobarse es cuándo se formalizó el préstamo.
Una hipoteca firmada bajo la regulación actual no debe analizarse con los mismos criterios que un contrato celebrado muchos años antes.
Además, pueden existir refinanciaciones, novaciones o nuevas operaciones que modifiquen el contexto.
Por ello, la escritura constituye el punto de partida.
¿Qué dice la cláusula de gastos?
En las hipotecas antiguas conviene localizar el apartado que regula los gastos derivados de la operación.
Algunas escrituras utilizaban fórmulas amplias mediante las que prácticamente todos los costes se trasladaban al prestatario.
Debe comprobarse exactamente:
- Qué gastos menciona.
- Si fueron impuestos al consumidor.
- Si existió negociación individual.
- Qué normativa era aplicable.
- Qué cantidades se pagaron realmente.
La mera existencia de una cláusula no determina por sí sola el resultado de una reclamación.
¿Por qué la tasación era necesaria para el banco?
La tasación no es únicamente un documento informativo para el comprador.
El valor de la garantía tiene una función relevante en la operación hipotecaria y en el régimen jurídico de la hipoteca.
Esta relación con la garantía ha sido uno de los elementos considerados al analizar quién debe soportar determinados costes en los contratos antiguos.
No obstante, la distribución final debe determinarse conforme al régimen jurídico correspondiente a cada préstamo.
¿Puedes elegir la empresa tasadora?
La normativa hipotecaria reconoce relevancia a las tasaciones realizadas por entidades homologadas que cumplan los requisitos correspondientes.
En la contratación de una hipoteca, el consumidor puede presentar una tasación válida realizada por una sociedad de tasación homologada, dentro de los requisitos y periodo de vigencia establecidos legalmente.
Por ello, no debería darse por hecho que siempre es obligatorio contratar exclusivamente la empresa propuesta por el banco.
¿Qué ocurre si ya tenías una tasación?
Si el consumidor dispone de una tasación válida que reúne los requisitos legales, conviene comunicarlo a la entidad antes de encargar un nuevo informe.
De esta forma puede evitarse duplicar innecesariamente el gasto.
Es recomendable comprobar tanto la vigencia de la valoración como la homologación de quien la realizó.
¿Cuánto cuestan los gastos de tasación?
El precio no es necesariamente idéntico para todas las viviendas.
Puede variar dependiendo de factores como:
- Tipo de inmueble.
- Superficie.
- Ubicación.
- Complejidad del informe.
- Empresa tasadora.
Para una eventual reclamación no basta con estimar cuánto pudo costar. Es preferible disponer de la factura y del justificante del pago.
La importancia de conservar la factura
La factura de la sociedad de tasación constituye una de las principales pruebas para acreditar el gasto.
Si han pasado muchos años y no se conserva, puede intentarse recuperar documentación a través de los archivos personales, movimientos bancarios o, cuando resulte posible, de la empresa que realizó el servicio.
La escritura hipotecaria, por sí sola, normalmente no acredita cuánto pagó efectivamente el consumidor por la tasación.
¿Qué documentación necesitas para revisar el gasto?
Para estudiar una posible reclamación conviene reunir:
- Escritura del préstamo hipotecario.
- Factura de tasación.
- Justificante bancario del pago.
- Informe de tasación, si se conserva.
- Facturas de otros gastos hipotecarios.
- Posibles reclamaciones anteriores.
- Respuestas de la entidad.
Con esta documentación puede reconstruirse la operación con mayor precisión.
¿Puede reclamarse una tasación de una hipoteca antigua?
En determinados casos puede existir fundamento para solicitar la devolución del gasto.
Sin embargo, no debería afirmarse que cualquier prestatario que pagó una tasación tiene automáticamente derecho a recuperar el dinero.
Será necesario analizar la cláusula contractual, la fecha del préstamo, la condición de consumidor y la jurisprudencia aplicable.
También debe estudiarse separadamente la cuestión de los plazos para ejercitar las correspondientes acciones.
Atención a los plazos de reclamación
La prescripción en las reclamaciones relacionadas con gastos hipotecarios ha generado importantes cuestiones jurídicas y pronunciamientos judiciales.
Por ello, no resulta aconsejable aplicar de forma automática un plazo contando simplemente desde la fecha en la que se firmó la hipoteca o se pagó la factura.
El momento inicial del cómputo puede requerir un análisis jurídico específico atendiendo al tipo de acción ejercitada y a la jurisprudencia aplicable.
Ante una hipoteca antigua, conviene estudiar esta cuestión antes de descartar una reclamación por considerar que ha pasado demasiado tiempo.
Tasación y otros gastos hipotecarios
La tasación debe diferenciarse de otros costes derivados de la formalización del préstamo.
Entre ellos pueden encontrarse:
- Notaría.
- Registro de la Propiedad.
- Gestoría.
- Tasación.
- Determinados impuestos.
Las reglas de distribución no son necesariamente idénticas para todos estos conceptos.
Por ello, una reclamación de gastos hipotecarios debería analizar cada factura separadamente.
¿Qué ocurre si la hipoteca ya está cancelada?
Que el préstamo se haya terminado de pagar no impide por sí solo estudiar cómo se distribuyeron los gastos cuando se formalizó.
Puede existir documentación de una hipoteca cancelada hace años que todavía resulte relevante para determinar si hubo una cláusula cuestionable.
Otra cuestión diferente será establecer si la acción correspondiente puede ejercitarse actualmente.
¿Y si la vivienda ya se vendió?
La venta posterior del inmueble tampoco cambia necesariamente quién soportó inicialmente el coste de tasación.
La cuestión fundamental es analizar la operación hipotecaria original y el pago efectuado.
Por ello, aunque el propietario ya no tenga la vivienda, puede ser conveniente conservar la escritura y las facturas asociadas a la antigua hipoteca.
Tasación y ejecución hipotecaria
El valor de tasación también adquiere otra función cuando se analiza una posible ejecución hipotecaria.
En este contexto no debe confundirse la discusión sobre quién pagó la factura inicial con las reglas relativas al valor utilizado para la subasta y a la documentación de la garantía.
Son cuestiones jurídicas diferentes.
Si ya existe una ejecución, conviene revisar la escritura completa y no centrarse únicamente en el gasto que generó la tasación.
Cómo presentar una reclamación
Si después de estudiar la documentación existen fundamentos para cuestionar el gasto, la reclamación debería identificar claramente:
- El préstamo hipotecario.
- La cláusula de gastos.
- La factura de tasación.
- La cantidad abonada.
- El motivo por el que se solicita su devolución.
Es recomendable conservar una copia de la reclamación y de la respuesta recibida.
Evitar reclamaciones genéricas
No todas las hipotecas se encuentran en la misma situación.
Una reclamación que simplemente solicite “todos los gastos hipotecarios” sin analizar cada concepto puede resultar menos precisa.
Es preferible identificar individualmente cada gasto, determinar quién lo abonó y estudiar qué régimen jurídico le corresponde.
Este enfoque resulta especialmente importante para los gastos de tasación hipotecaria, ya que las reglas pueden variar dependiendo de la fecha de contratación.
La importancia del asesoramiento especializado
Los cambios normativos y jurisprudenciales hacen que la respuesta a quién debe pagar una tasación dependa considerablemente de cuándo se contrató la hipoteca.
Un profesional especializado puede revisar la escritura, determinar el régimen aplicable y comprobar si existe fundamento para reclamar las cantidades abonadas.
También puede analizar los plazos y diferenciar la tasación de otros gastos relacionados con la operación hipotecaria.
Conclusión
La tasación es una pieza fundamental en la contratación de una hipoteca porque permite determinar el valor del inmueble utilizado como garantía. Sin embargo, quién debe asumir su coste depende del régimen aplicable al préstamo.
En las operaciones sujetas a la Ley 5/2019, la normativa establece expresamente la distribución de los principales gastos y atribuye al prestatario el coste de la tasación. En hipotecas anteriores, en cambio, puede ser necesario estudiar las cláusulas contractuales y la jurisprudencia sobre la atribución de gastos al consumidor.
Por ello, cuando existen dudas sobre los gastos de tasación hipotecaria, conviene revisar la fecha de contratación, la escritura, la factura y el justificante del pago. Solo después puede determinarse si existe fundamento para solicitar una devolución.
Si conservas una escritura anterior a la regulación actual y asumiste los gastos de tasación, conviene revisar la documentación antes de descartar una posible reclamación. Un profesional especializado puede analizar la cláusula de gastos, comprobar el régimen aplicable y valorar qué cantidades pueden corresponder en función de las circunstancias de tu préstamo.