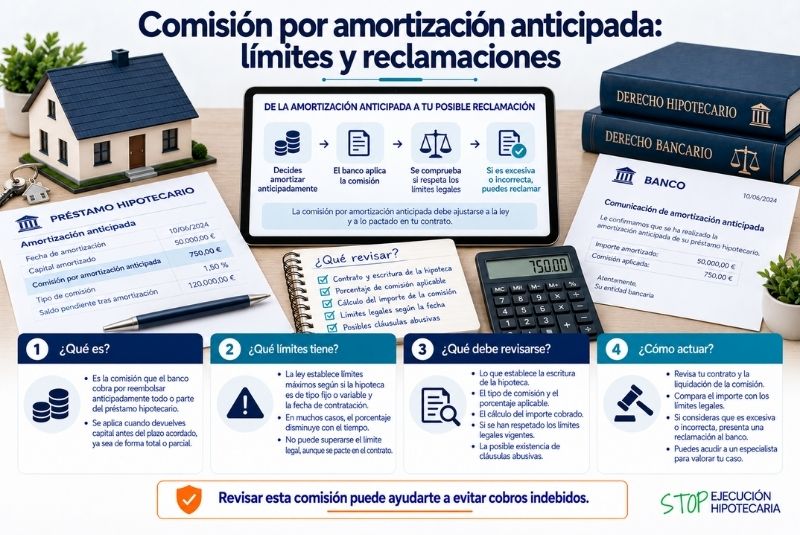
Amortizar anticipadamente una hipoteca permite devolver una parte o la totalidad del capital antes de la fecha inicialmente prevista. Esta decisión puede reducir los intereses futuros y, dependiendo de la modalidad elegida, disminuir la cuota mensual o acortar el plazo del préstamo. Sin embargo, algunas escrituras establecen compensaciones o comisiones relacionadas con esta operación.
La comisión de amortización anticipada hipotecaria no puede analizarse únicamente comprobando el porcentaje que aparece en la escritura. Los límites y requisitos aplicables dependen, entre otros factores, de la fecha de contratación, del tipo de préstamo y del régimen jurídico aplicable a la operación.
Por ello, antes de aceptar un cargo realizado por el banco conviene revisar el contrato y determinar qué normativa corresponde al préstamo concreto. Las reglas han cambiado con el tiempo y no todas las hipotecas están sometidas exactamente al mismo régimen.
¿Qué significa amortizar anticipadamente una hipoteca?
La amortización anticipada consiste en devolver capital pendiente antes de las fechas previstas inicialmente.
Puede realizarse de dos formas principales:
- Amortización parcial: se devuelve solamente una parte del capital.
- Amortización total: se satisface la totalidad de la deuda pendiente y se termina de pagar el préstamo.
En las amortizaciones parciales puede optarse, según las condiciones del préstamo, por reducir la cuota o por mantenerla y acortar el plazo.
¿Por qué puede existir una comisión?
Cuando el prestatario devuelve anticipadamente el capital, la entidad deja de percibir determinados intereses que habría obtenido si el préstamo hubiera continuado según el calendario inicial.
Históricamente, los contratos hipotecarios han utilizado diferentes tipos de comisiones o compensaciones asociadas a esta situación.
Sin embargo, la posibilidad de cobrarlas está sometida a los límites establecidos por la normativa aplicable.
No basta con que la entidad decida aplicar unilateralmente un porcentaje.
La fecha de la hipoteca es fundamental
Este es uno de los primeros elementos que deben comprobarse.
La regulación de la amortización anticipada ha experimentado importantes modificaciones a lo largo de los años. Por ello, una hipoteca antigua puede estar sometida a reglas diferentes de las correspondientes a préstamos celebrados bajo la Ley 5/2019, reguladora de los contratos de crédito inmobiliario.
En consecuencia, para analizar una comisión de amortización anticipada hipotecaria debe conocerse la fecha del contrato y comprobar si posteriormente se realizaron novaciones que puedan resultar relevantes.
¿Qué ocurre con las hipotecas actuales?
La Ley 5/2019 establece un régimen específico para el reembolso anticipado de los préstamos incluidos en su ámbito de aplicación.
La normativa diferencia, entre otros aspectos, entre préstamos a tipo variable y préstamos a tipo fijo y establece límites temporales y cuantitativos para las compensaciones que pueden pactarse cuando concurren los requisitos correspondientes.
Por ello, no existe un único porcentaje aplicable a cualquier hipoteca.
Amortización anticipada en hipotecas variables
En los préstamos a tipo variable sujetos al régimen de la Ley 5/2019, la compensación por reembolso anticipado está sometida a límites específicos y se articula mediante alternativas temporales previstas legalmente.
Además, su aplicación está vinculada a los requisitos establecidos por la propia norma, entre ellos los relacionados con la pérdida financiera que pueda sufrir la entidad.
Por tanto, no debería asumirse que cualquier amortización de una hipoteca variable genera automáticamente una comisión.
¿Y en las hipotecas a tipo fijo?
Los préstamos a tipo fijo tienen un régimen diferente.
La normativa contempla límites distintos dependiendo del momento en el que se produce el reembolso anticipado y establece también condiciones relacionadas con la pérdida financiera de la entidad.
Esto se debe a que cancelar anticipadamente una financiación a tipo fijo puede tener consecuencias económicas diferentes para el prestamista.
De nuevo, el análisis debe realizarse sobre el contrato concreto.
Comisión y compensación no siempre significan exactamente lo mismo
Al revisar una escritura pueden aparecer distintas denominaciones.
En préstamos antiguos puede hablarse de comisión por cancelación o amortización anticipada, mientras que otras regulaciones utilizan conceptos como compensación por desistimiento o compensación por riesgo de tipo de interés.
No conviene interpretar todos estos términos como si fueran idénticos.
Cada concepto debe relacionarse con la normativa vigente en el momento correspondiente.
¿Puede el banco cobrar lo que aparece en la escritura?
No necesariamente.
Que una escritura establezca un determinado porcentaje no significa que pueda aplicarse ignorando los límites legales correspondientes.
Para comprobar si el cargo es correcto hay que analizar:
- Fecha del préstamo.
- Tipo de interés.
- Capital amortizado.
- Momento de la amortización.
- Porcentaje contractual.
- Régimen legal aplicable.
- Requisitos exigidos para la compensación.
Solo después puede determinarse qué cantidad corresponde.
¿Sobre qué cantidad se calcula?
Este aspecto puede provocar errores importantes.
Cuando existe una compensación porcentual, debe comprobarse cuál es la base sobre la que se calcula conforme al contrato y a la normativa aplicable.
En una amortización parcial, por ejemplo, no debería confundirse el capital que se devuelve anticipadamente con el saldo total que todavía quedaba pendiente antes de la operación.
Por ello, conviene solicitar un desglose detallado del cálculo.
Cómo comprobar una comisión paso a paso
Ante una comisión de amortización anticipada hipotecaria, puede realizarse una primera revisión siguiendo este procedimiento:
- Localizar la escritura del préstamo.
- Comprobar la fecha de contratación.
- Identificar si el préstamo es fijo o variable.
- Localizar la cláusula de amortización anticipada.
- Revisar posibles novaciones.
- Determinar el capital efectivamente amortizado.
- Comprobar el porcentaje aplicado.
- Compararlo con los límites legales correspondientes.
Si las cifras no coinciden, conviene solicitar una explicación a la entidad.
Atención a las novaciones y cambios de tipo
Una hipoteca inicialmente variable puede haber sido modificada posteriormente para convertirse en fija o introducir nuevas condiciones.
También puede haberse cambiado el plazo o el diferencial.
Estas modificaciones pueden ser relevantes para determinar las condiciones económicas aplicables en el momento de la amortización.
Por ello, no siempre es suficiente consultar la escritura inicial.
¿Qué ocurre si vendes la vivienda?
La venta de una vivienda hipotecada suele implicar que el préstamo pendiente deba cancelarse o resolverse de otra forma con la entidad.
Si se produce un reembolso anticipado total, habrá que comprobar si corresponde alguna compensación conforme al régimen aplicable.
Antes de firmar la venta resulta recomendable solicitar al banco un certificado o información actualizada sobre el saldo necesario para cancelar económicamente el préstamo.
Cancelar económicamente no es cancelar registralmente
Estos dos conceptos deben distinguirse.
Pagar totalmente el préstamo supone extinguir la deuda económica frente a la entidad.
Sin embargo, la carga hipotecaria puede continuar apareciendo en el Registro de la Propiedad hasta que se tramite su cancelación registral.
Los gastos y trámites relacionados con esta cancelación son una cuestión diferente de la posible comisión asociada al reembolso anticipado.
¿Qué ocurre si el banco aplica una cantidad superior?
Si el cargo no coincide con lo establecido contractualmente o supera los límites que resulten aplicables, puede solicitarse una explicación y, cuando proceda, su rectificación.
Conviene conservar:
- Justificante de la amortización.
- Recibo del cargo.
- Escritura hipotecaria.
- Novaciones.
- Comunicación del banco.
- Desglose de la operación.
Estos documentos serán esenciales para fundamentar una posible reclamación.
¿Cómo reclamar?
La reclamación debería identificar claramente la operación cuestionada.
Es recomendable indicar:
- Fecha de la amortización.
- Capital amortizado.
- Comisión cobrada.
- Cláusula contractual.
- Motivo por el que se considera incorrecta.
- Cantidad cuya devolución se solicita.
Cuanto más detallada sea la reclamación, más sencillo será comparar la respuesta de la entidad con las condiciones del préstamo.
¿Puede cuestionarse una cláusula por falta de transparencia?
Cuando el prestatario es consumidor, determinadas condiciones predispuestas pueden quedar sometidas a los controles previstos por la normativa de protección de consumidores.
Sin embargo, la existencia de una comisión no permite afirmar automáticamente que la cláusula sea abusiva.
Habrá que analizar cómo fue incorporada al contrato, su contenido, la normativa aplicable y las circunstancias concretas.
Amortización anticipada y problemas de pago
Aunque normalmente se relaciona la amortización anticipada con prestatarios que disponen de liquidez, también puede aparecer en operaciones destinadas a resolver una situación de endeudamiento.
Por ejemplo, la venta de la vivienda puede utilizarse para cancelar el préstamo antes de que los impagos desemboquen en una ejecución.
En estos escenarios es especialmente importante calcular previamente todos los importes necesarios para cancelar la deuda.
Revisar la liquidación final
Cuando se cancela completamente una hipoteca, conviene solicitar un desglose del saldo final.
Este debería permitir identificar:
- Capital pendiente.
- Intereses devengados.
- Compensación por amortización, cuando proceda.
- Otros conceptos aplicables.
La finalidad es evitar aceptar una cifra global sin conocer cómo se ha formado.
¿Qué documentación debes revisar?
Para estudiar una comisión de amortización anticipada hipotecaria resulta recomendable recopilar:
- Escritura del préstamo.
- Novaciones.
- Oferta o documentación contractual disponible.
- Justificante de la amortización.
- Extractos bancarios.
- Liquidación de cancelación.
- Comunicaciones de la entidad.
Con esta documentación puede determinarse el régimen aplicable y comprobar el cálculo.
La importancia del asesoramiento especializado
Las reglas sobre amortización anticipada han cambiado con el tiempo, por lo que aplicar los límites actuales a cualquier hipoteca antigua puede conducir a conclusiones incorrectas.
Un profesional especializado puede identificar la normativa correspondiente a la fecha del préstamo, analizar la cláusula y comprobar si la cantidad exigida por el banco respeta los límites aplicables.
Esta revisión resulta especialmente útil cuando la amortización supone una cantidad elevada o se produce como consecuencia de la venta de la vivienda.
Conclusión
La devolución anticipada de una hipoteca puede reducir considerablemente los intereses futuros, pero antes de realizarla conviene conocer qué costes puede aplicar la entidad.
La comisión de amortización anticipada hipotecaria no tiene un régimen idéntico para todos los préstamos. La fecha de contratación, el tipo fijo o variable, las modificaciones posteriores y la normativa aplicable son elementos fundamentales para determinar sus límites.
Si el banco ha aplicado un cargo, es recomendable solicitar un desglose y compararlo con la escritura y las reglas legales correspondientes. Cuando existe una diferencia, puede estudiarse la posibilidad de reclamar las cantidades que no resulten procedentes.
Si has devuelto una parte del préstamo, has vendido la vivienda o has cancelado totalmente la hipoteca y no entiendes la comisión aplicada, conviene revisar la operación antes de aceptar el cargo como correcto. Un profesional especializado puede comprobar el contrato, determinar los límites aplicables y valorar si existen cantidades que puedan ser objeto de reclamación.