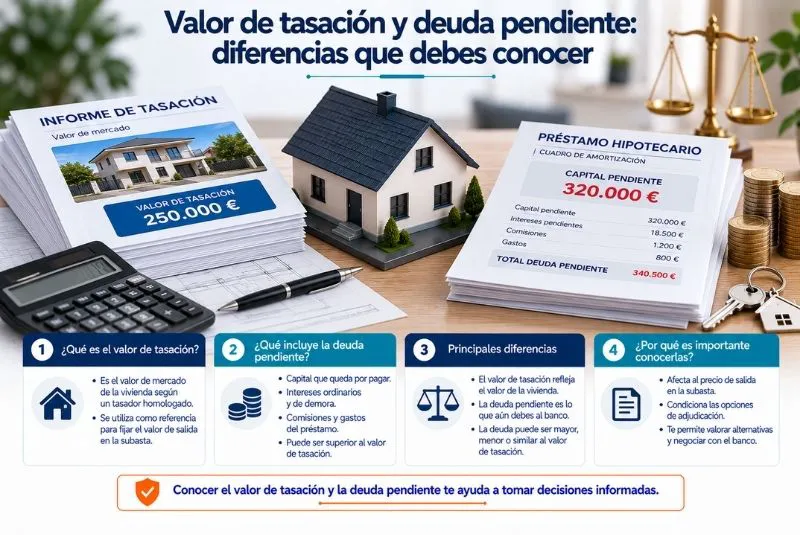
Cuando una vivienda entra en un procedimiento de ejecución hipotecaria aparecen diferentes cifras que pueden generar confusión. El valor de tasación, el precio de compra, el capital inicialmente prestado, la cantidad pendiente y el valor establecido para una eventual subasta no representan lo mismo.
Comprender la diferencia entre el valor de tasación frente a deuda hipotecaria resulta especialmente importante cuando existen impagos. Que una vivienda haya sido valorada en 250.000 euros, por ejemplo, no significa que el propietario deba esa cantidad al banco ni que vaya a obtenerse ese importe si el inmueble termina subastándose.
Distinguir correctamente cada concepto permite entender mejor las consecuencias económicas de una ejecución y comprobar si las cantidades reclamadas por el acreedor son correctas.
Tasación, precio de compra y deuda: tres conceptos diferentes
La tasación es una valoración técnica del inmueble realizada conforme a determinados criterios profesionales y a la normativa aplicable en el momento en que se efectúa.
Cuando se solicita una hipoteca, la entidad necesita conocer cuánto vale la propiedad que servirá como garantía del préstamo. Esta valoración también permite establecer la relación entre el importe financiado y el valor del inmueble.
El precio de compraventa, en cambio, es la cantidad acordada entre comprador y vendedor para transmitir la propiedad.
Finalmente encontramos la deuda hipotecaria, que corresponde a las cantidades pendientes derivadas del préstamo.
Por ejemplo, una vivienda puede presentar las siguientes cifras:
- Precio de compra: 230.000 euros.
- Tasación: 260.000 euros.
- Hipoteca inicial: 180.000 euros.
- Capital pendiente años después: 115.000 euros.
La existencia de cantidades diferentes es completamente posible y no significa, por sí sola, que haya un error.
¿Cómo se calcula la deuda pendiente?
La cantidad inicialmente prestada va reduciéndose conforme se amortiza el préstamo.
Cada cuota puede incluir una parte destinada a devolver capital y otra correspondiente a intereses, según el sistema de amortización acordado.
Cuando existen impagos, la reclamación del acreedor puede incluir diferentes conceptos en los términos que resulten aplicables, como capital pendiente, cuotas vencidas, intereses ordinarios, intereses de demora o costas procesales cuando procedan.
Por este motivo, tampoco debe confundirse el capital pendiente con la cantidad total que aparece en una demanda de ejecución.
Para comprobar el saldo hay que revisar cómo se ha realizado la liquidación.
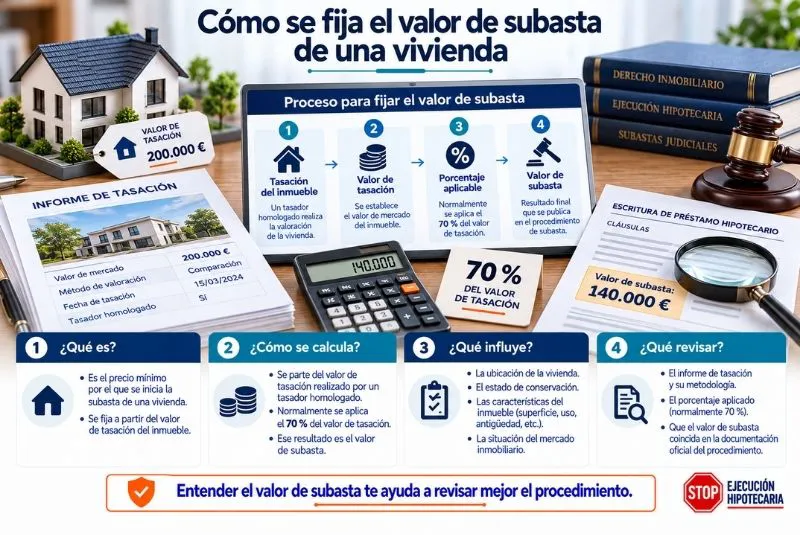
¿Qué es entonces el valor para subasta?
Además de la tasación y de la deuda existe otra cifra especialmente importante: el valor o tipo establecido para una eventual subasta.
Esta cantidad aparece vinculada a la garantía hipotecaria y adquiere relevancia si el préstamo termina siendo objeto de ejecución.
Debe buscarse principalmente en la escritura hipotecaria y compararse con la información utilizada posteriormente en el procedimiento.
Por tanto, una misma vivienda puede tener simultáneamente un precio de mercado actual, una tasación histórica, un valor para subasta y una deuda pendiente completamente diferentes.
Cada cifra responde a una finalidad concreta.
Un ejemplo para entender todas las cantidades
Imaginemos una vivienda comprada por 240.000 euros y tasada en el momento de contratar la hipoteca en 270.000 euros.
El banco concedió un préstamo de 190.000 euros.
Después de varios años, el propietario ha amortizado parte del capital y quedan pendientes 125.000 euros.
Mientras tanto, el mercado inmobiliario ha evolucionado y actualmente viviendas similares se venden aproximadamente por 310.000 euros.
Esto significa que tenemos cuatro referencias económicas distintas:
- 240.000 euros de precio de compra.
- 270.000 euros de tasación histórica.
- 125.000 euros de capital pendiente.
- 310.000 euros de valor comercial aproximado actual.
Además, habría que consultar la escritura para conocer el valor establecido para una eventual subasta.
Este ejemplo demuestra por qué no puede utilizarse una única cifra para explicar la situación económica de una hipoteca.
¿Qué ocurre si la vivienda vale más o menos que la deuda?
La diferencia entre el precio actual de la propiedad y el saldo pendiente puede ser muy importante antes de una ejecución.
Si una vivienda tiene un valor comercial aproximado de 300.000 euros y la deuda es considerablemente inferior, puede existir un margen patrimonial relevante.
Esta circunstancia puede hacer conveniente estudiar alternativas antes de que el procedimiento avance, incluida una posible venta voluntaria cuando resulte viable.
También puede producirse el escenario contrario.
Una vivienda adquirida durante un periodo de precios elevados puede haber perdido valor y mantener todavía una deuda importante. En determinadas situaciones, incluso una venta podría no generar dinero suficiente para cancelar completamente las obligaciones pendientes.
Por eso resulta recomendable conocer tanto el saldo real como el valor aproximado actual del inmueble.
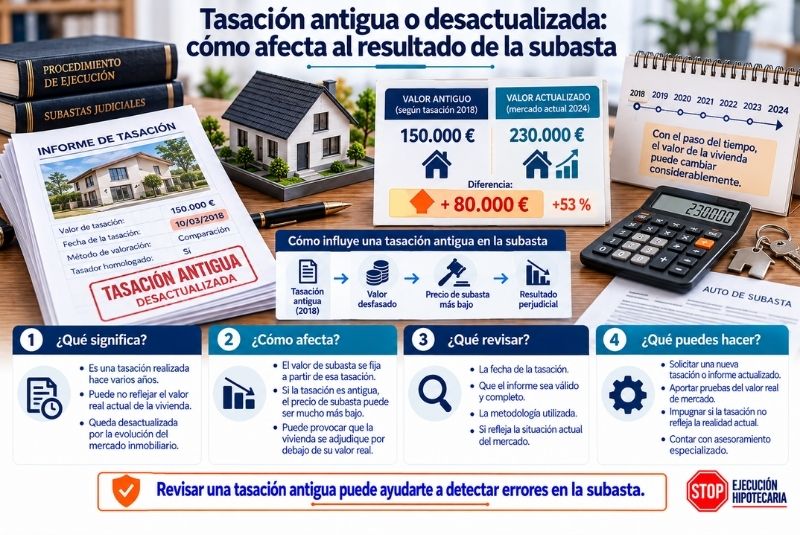
Una tasación antigua no equivale al precio actual
La valoración realizada cuando se contrató la hipoteca representa el valor del inmueble en aquel momento.
Si han transcurrido diez, quince o veinte años, puede existir una diferencia considerable respecto del mercado actual.
Entre los factores que pueden alterar el precio se encuentran:
- Evolución del mercado inmobiliario.
- Reformas realizadas en la vivienda.
- Estado de conservación.
- Cambios urbanísticos.
- Nuevas infraestructuras.
- Evolución de la demanda en la zona.
Por ello, una tasación antigua no debería interpretarse como una valoración comercial actualizada.
Tampoco significa necesariamente que la cifra histórica sea incorrecta. Simplemente corresponde a otro momento.
¿Qué pasa con la deuda después de una subasta?
Otro error frecuente consiste en pensar que la pérdida de la vivienda provoca automáticamente la desaparición de toda la deuda hipotecaria.
No siempre ocurre así.
Después de la realización del inmueble debe comprobarse qué cantidad se ha aplicado a la satisfacción de la deuda y qué saldo puede permanecer pendiente conforme a las reglas legales aplicables.
También puede producirse la situación contraria: que exista un sobrante después de atender las cantidades correspondientes.
En ese caso deberá aplicarse el régimen procesal previsto y tenerse en cuenta, entre otras cuestiones, la posible existencia de acreedores posteriores.
Por tanto, el resultado económico de una subasta debe analizarse individualmente.
Cómo comprobar si el banco reclama correctamente
Cuando existe una ejecución hipotecaria, el análisis no debe centrarse únicamente en cuánto vale la vivienda.
También es necesario comprobar cómo ha calculado el acreedor la deuda.
Al estudiar el valor de tasación frente a deuda hipotecaria, conviene revisar especialmente:
- Capital pendiente.
- Historial de cuotas pagadas.
- Amortizaciones extraordinarias.
- Tipo de interés aplicado.
- Intereses de demora.
- Comisiones incorporadas.
- Novaciones realizadas.
- Certificado o liquidación de deuda.
Puede ocurrir, por ejemplo, que un pago no haya sido correctamente contabilizado o que exista una discrepancia en el cálculo de intereses.
Detectar un error no implica automáticamente que toda la ejecución quede anulada. Es necesario determinar su importe, origen y relevancia jurídica.
Qué documentación debes revisar antes de la subasta
Si la ejecución ya está avanzada, resulta recomendable realizar una revisión conjunta de la documentación.
Los documentos principales pueden incluir:
- Escritura de compraventa.
- Escritura hipotecaria.
- Tasación original.
- Novaciones posteriores.
- Cuadro de amortización.
- Recibos y justificantes de pago.
- Certificado de deuda.
- Demanda de ejecución.
- Certificación registral.
- Información de la subasta, si ya está publicada.
El objetivo es reconstruir la situación completa: cuánto se pidió prestado, cuánto se ha pagado, cuánto se reclama y qué valor se está utilizando para el inmueble.
Esta comparación permite detectar con mayor facilidad posibles discrepancias.
Otros valores que pueden generar confusión
Además de las cifras anteriores pueden aparecer el valor catastral y el valor de referencia utilizado para determinados efectos tributarios.
Tampoco deben confundirse con la tasación hipotecaria.
El valor catastral tiene fundamentalmente una finalidad administrativa y fiscal, mientras que el valor de referencia responde igualmente a funciones tributarias específicas.
Por tanto, encontrar cinco o seis valores distintos asociados a una misma vivienda no significa necesariamente que exista una irregularidad.
Lo importante es identificar para qué sirve cada uno.
¿Puede una diferencia detener la ejecución hipotecaria?
Que la vivienda tenga actualmente un precio muy superior a la deuda no constituye, por sí solo, una causa automática para paralizar una ejecución.
Del mismo modo, que exista una diferencia entre el precio actual y una tasación realizada años atrás tampoco significa necesariamente que el procedimiento sea incorrecto.
Otra situación diferente sería detectar errores concretos en la liquidación de la deuda, en el valor utilizado dentro del procedimiento o en otras actuaciones procesales.
En estos casos habrá que estudiar qué irregularidad existe, cuándo se produjo y cuáles pueden ser sus consecuencias.
Cuando exista controversia, corresponderá al órgano judicial valorar su relevancia.
La importancia de revisar las cifras antes de la adjudicación
Cuanto más avanza una ejecución hipotecaria, más importante resulta conocer la situación económica real del préstamo.
Antes de que la vivienda llegue a adjudicarse conviene saber cuánto reclama exactamente el acreedor, qué valor se utiliza en la subasta, cuánto podría valer actualmente la propiedad y qué otras cargas pesan sobre ella.
Un profesional especializado puede revisar conjuntamente estos datos, reconstruir la deuda y detectar posibles errores en los cálculos.
También puede ayudar a valorar las alternativas disponibles según la fase en la que se encuentre el procedimiento.
Conclusión
Tasación, deuda pendiente, precio de compra y valor para subasta son conceptos diferentes. La tasación determina técnicamente cuánto valía el inmueble en un momento concreto, mientras que la deuda depende del préstamo, de los pagos realizados y de las cantidades que todavía puedan resultar exigibles.
Por ello, al analizar el valor de tasación frente a deuda hipotecaria, no basta con comparar dos cantidades. Es necesario estudiar también la escritura, el historial de pagos, el saldo reclamado, el valor utilizado para la subasta y la situación actual del inmueble.
Si existe una ejecución en curso, conocer correctamente estas cifras permite comprender mejor las consecuencias económicas del procedimiento y detectar posibles discrepancias antes de que la vivienda llegue a adjudicarse.
Si el valor de la vivienda, la cantidad fijada para subasta y la deuda que reclama el banco presentan diferencias importantes, conviene revisar el expediente antes de que el procedimiento avance. Un profesional especializado puede comprobar la liquidación, identificar posibles errores y analizar qué opciones pueden existir para proteger tus intereses.