La contratación de una hipoteca no comienza el día en que se firma la escritura del préstamo. La normativa actual establece una fase previa destinada a que el futuro prestatario pueda conocer las condiciones de la financiación, revisar la documentación y recibir asesoramiento antes de asumir una obligación económica que puede prolongarse durante décadas.
Dentro de este proceso, el acta notarial de transparencia hipotecaria desempeña una función especialmente importante. Este documento forma parte del sistema establecido por la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, y permite dejar constancia del cumplimiento de determinadas actuaciones previas a la formalización del préstamo.
Sin embargo, el acta no debe interpretarse como una garantía absoluta frente a cualquier controversia futura. Para conocer su verdadero alcance es necesario entender qué comprueba el notario, qué documentación se analiza y qué relación tiene con la posterior escritura hipotecaria.
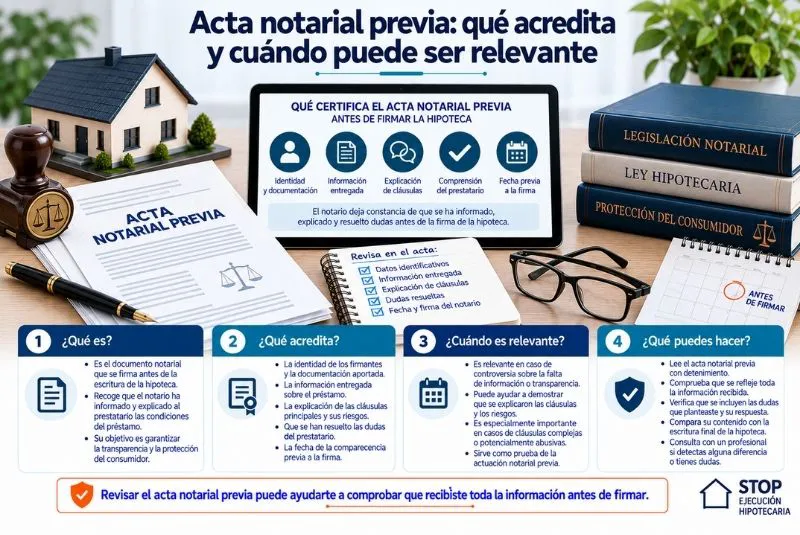
¿Qué es el acta notarial previa?
Es un instrumento notarial que se realiza antes de la formalización de determinados préstamos inmobiliarios sujetos a la Ley 5/2019.
Su finalidad es comprobar el cumplimiento de determinadas obligaciones de información precontractual y proporcionar al prestatario asesoramiento individualizado sobre la documentación y las condiciones del préstamo.
Esta fase es independiente de la escritura mediante la que posteriormente se formaliza la hipoteca.
¿Por qué se introdujo este mecanismo?
Una hipoteca puede incluir conceptos financieros y jurídicos difíciles de interpretar para una persona sin conocimientos especializados.
Tipo de interés, amortización anticipada, vencimiento, productos vinculados o consecuencias del impago son cuestiones que pueden tener una repercusión económica considerable.
La intervención notarial previa pretende reforzar la información disponible antes de la firma y permitir que las dudas puedan plantearse cuando el prestatario todavía no ha formalizado definitivamente el préstamo.
¿Qué documentación se revisa?
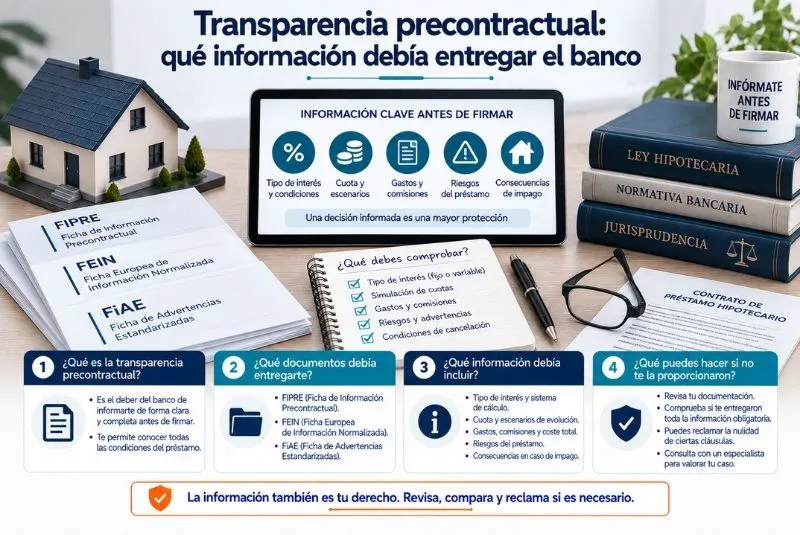
La entidad debe facilitar la documentación precontractual exigida por la normativa aplicable.
Entre los documentos que pueden resultar relevantes se encuentran:
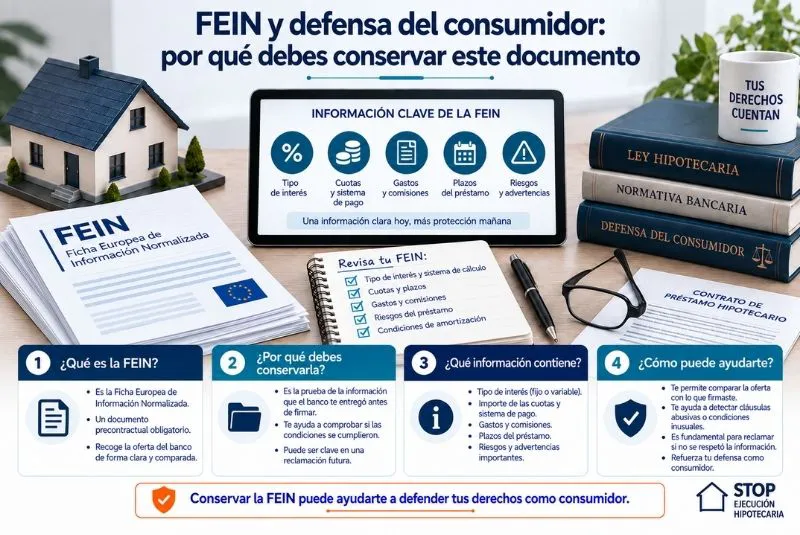
- Ficha Europea de Información Normalizada (FEIN).
- Ficha de Advertencias Estandarizadas (FiAE).
- Proyecto o información contractual correspondiente.
- Información sobre determinados gastos.
- Documentación sobre seguros u otros productos cuando proceda.
- Información adicional exigible según las características de la operación.
El contenido concreto debe analizarse atendiendo al préstamo correspondiente.
¿Qué acredita el acta?
El acta notarial de transparencia hipotecaria documenta las actuaciones que legalmente deben desarrollarse en esta fase previa.
Entre otras cuestiones, permite dejar constancia del cumplimiento de los deberes previstos para la comparecencia notarial y del asesoramiento prestado.
Su contenido tiene, por tanto, una importante función probatoria.
No obstante, debe diferenciarse entre acreditar que determinadas actuaciones tuvieron lugar y afirmar que cualquier cláusula del préstamo queda definitivamente fuera de toda posible controversia.
La elección del notario corresponde al prestatario
Uno de los elementos importantes del sistema es la posibilidad del prestatario de elegir al notario.
La entidad financiera debe remitir telemáticamente la documentación correspondiente para que pueda desarrollarse la fase previa.
De esta manera, el consumidor puede acudir al notario antes de firmar y plantear las dudas que tenga sobre la operación.
No se trata simplemente de acudir a la notaría para poner una firma adicional.
El asesoramiento debe producirse antes de la escritura
El momento en que se realiza esta actuación es esencial.
El objetivo es que el prestatario pueda comprender las condiciones antes de quedar vinculado definitivamente.
Por ello, el régimen de la Ley 5/2019 establece plazos y requisitos para la entrega de la documentación y la comparecencia previa.
La información precontractual perdería buena parte de su utilidad si se facilitara únicamente en el momento inmediatamente anterior a la firma.
¿El acta significa que el consumidor entendió absolutamente todo?
No debería interpretarse de una forma tan amplia.
El acta acredita las actuaciones que recoge y tiene el valor probatorio que le atribuye el ordenamiento jurídico.
Sin embargo, una futura controversia puede exigir estudiar una cláusula concreta, la documentación correspondiente y las circunstancias del caso.
Por ello, el análisis jurídico no debería reducirse a una afirmación como “existe acta, por tanto todo el contrato es incuestionable”.
Acta y transparencia no son exactamente lo mismo
La transparencia de una contratación hipotecaria debe analizarse dentro del conjunto del proceso.
La existencia del acta notarial de transparencia hipotecaria es un elemento muy relevante, pero forma parte de un sistema más amplio que incluye la documentación entregada por el prestamista, los plazos de entrega y el contenido de las condiciones finalmente contratadas.
Por tanto, cuando aparece una controversia, puede ser necesario revisar toda la documentación y no únicamente el acta.
¿Qué ocurre si la FEIN y la escritura son diferentes?
La FEIN contiene información personalizada sobre la oferta de financiación.
Si posteriormente la escritura incorpora condiciones que aparentemente no coinciden, debe determinarse exactamente qué cambió y cómo se produjo esa modificación.
El acta previa puede resultar relevante para reconstruir qué información se analizó antes de la firma.
Sin embargo, habrá que estudiar todos los documentos y las circunstancias concretas antes de extraer conclusiones.
¿Qué pasa si no se realizó el acta?
En los préstamos para los que resulte obligatorio este procedimiento, el cumplimiento de la fase notarial previa constituye un elemento esencial dentro del sistema establecido por la Ley 5/2019.
La propia normativa conecta el cumplimiento de determinados requisitos con la posibilidad de autorizar la escritura del préstamo.
Si existen dudas sobre cómo se desarrolló el proceso, conviene comprobar la documentación notarial correspondiente y las fechas.
¿Todas las hipotecas deben tener esta acta?
No.
Este punto resulta especialmente importante para las hipotecas antiguas.
El sistema actual deriva de la Ley 5/2019 y no puede exigirse retroactivamente a préstamos formalizados muchos años antes.
Una hipoteca de 2005, por ejemplo, debe analizarse conforme al régimen de información y contratación aplicable en aquella época.
La inexistencia de este tipo de acta en un préstamo antiguo no constituye por sí misma ninguna irregularidad.
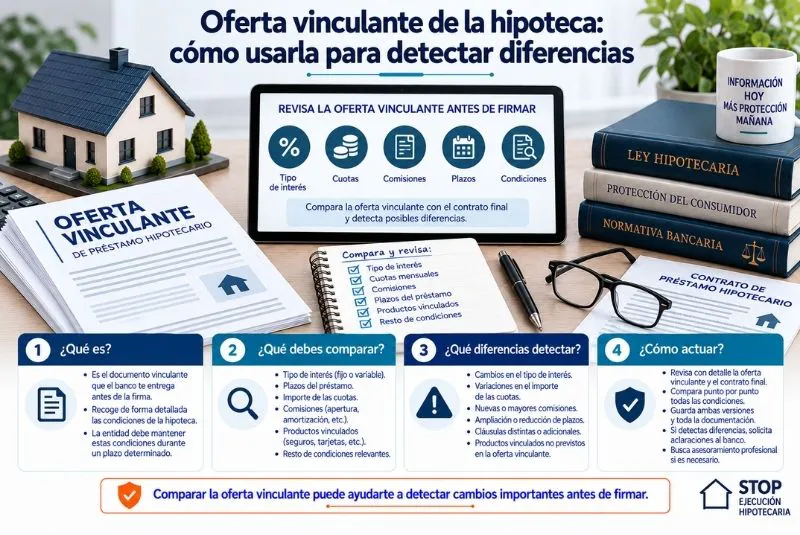
¿Qué relación tiene con la oferta vinculante?
La oferta vinculante fue especialmente relevante dentro de anteriores sistemas de información precontractual.
El régimen actual utiliza instrumentos diferentes, entre ellos la FEIN y la intervención notarial previa.
Por ello, cuando se analiza una hipoteca hay que evitar mezclar documentos correspondientes a épocas regulatorias diferentes.
La fecha de contratación determina qué obligaciones deben comprobarse.
¿Conviene conservar una copia?
Sí.
Aunque la documentación notarial tenga su propio régimen de conservación, resulta recomendable que el prestatario mantenga organizado su expediente hipotecario.
Junto con el acta deberían conservarse:
- FEIN.
- FiAE.
- Escritura.
- Cuadro de amortización.
- Novaciones posteriores.
- Comunicaciones relevantes del banco.
Estos documentos pueden resultar útiles años después.
¿Cuándo puede ser especialmente relevante?
El acta puede adquirir importancia cuando aparece una controversia sobre la información proporcionada antes de contratar.
Por ejemplo, si el consumidor cuestiona una determinada condición, puede ser necesario comprobar qué documentación recibió y qué actuaciones quedaron documentadas antes de la escritura.
La relevancia concreta dependerá de la cuestión discutida.
No todas las reclamaciones hipotecarias están relacionadas con la transparencia precontractual.
¿Puede servir como prueba para el banco?
El acta puede tener una importante función probatoria respecto de los hechos y actuaciones que documenta.
Por ello, puede ser invocada en una controversia sobre el proceso de contratación.
Sin embargo, la valoración jurídica debe realizarse sobre el contenido concreto del documento y sobre la cuestión discutida.
No debe utilizarse como una respuesta automática para cualquier problema posterior relacionado con la hipoteca.
¿Puede utilizarla también el consumidor?
Por supuesto.
La documentación precontractual no es relevante únicamente para la entidad.
El prestatario puede utilizarla para reconstruir qué información recibió, qué dudas se resolvieron y cuáles eran las condiciones presentadas antes de la formalización.
De ahí la importancia de conservar el acta notarial de transparencia hipotecaria junto con el resto de documentos del préstamo.
¿Qué ocurre si existe una novación posterior?
Una hipoteca puede modificarse años después.
Una novación puede cambiar el plazo, el tipo de interés u otras condiciones.
En estos casos habrá que analizar la documentación correspondiente a la modificación y determinar qué obligaciones de información resultaban aplicables a esa operación.
El acta inicial no describe necesariamente las condiciones que se hayan acordado posteriormente.
Acta notarial y cláusulas abusivas
La existencia del acta previa tampoco permite afirmar automáticamente que ninguna cláusula pueda ser sometida posteriormente a control judicial.
Cuando interviene un consumidor, determinadas condiciones predispuestas pueden quedar sujetas a la normativa de protección de consumidores.
La relevancia del acta dependerá de la cláusula discutida, del contenido de la información facilitada y del régimen jurídico aplicable.
¿Qué ocurre ante una ejecución hipotecaria?
Si existen impagos y la entidad inicia una ejecución, el análisis debe centrarse principalmente en la escritura, la deuda reclamada y los requisitos del procedimiento.
No obstante, la documentación precontractual puede adquirir relevancia cuando se cuestiona una condición que ha influido en la reclamación.
En estos casos, el acta notarial de transparencia hipotecaria puede formar parte del conjunto documental que debe examinarse para reconstruir la contratación.
El acta no paraliza ni valida automáticamente una ejecución
Tanto su existencia como una posible irregularidad relacionada con ella deben analizarse cuidadosamente.
La existencia del documento no significa que cualquier reclamación posterior del banco sea necesariamente correcta.
Del mismo modo, una duda sobre la fase precontractual no implica automáticamente la suspensión o nulidad de una ejecución hipotecaria.
Las consecuencias dependen del problema concreto y de la valoración jurídica correspondiente.
¿Qué debes comprobar en el acta?
Si necesitas revisar este documento, conviene prestar atención a:
- Fecha de otorgamiento.
- Identificación del préstamo.
- Documentación examinada.
- Comparecientes.
- Actuaciones realizadas.
- Información y asesoramiento documentados.
Después puede compararse su contenido con la escritura hipotecaria y con la documentación precontractual conservada.
La importancia del asesoramiento especializado
La interpretación del acta notarial de transparencia hipotecaria puede resultar especialmente importante cuando existe una controversia sobre las condiciones del préstamo.
Un profesional especializado puede estudiar conjuntamente el acta, la FEIN, la FiAE y la escritura para comprobar cómo se desarrolló la contratación.
Si además existe una ejecución hipotecaria, esta revisión puede integrarse dentro del análisis completo de las cláusulas y cantidades utilizadas por la entidad para formular su reclamación.
Conclusión
El acta notarial previa es una pieza importante del sistema de protección establecido por la Ley 5/2019. Su finalidad es documentar determinadas actuaciones relacionadas con la información y el asesoramiento que recibe el prestatario antes de formalizar el préstamo.
Conservar el acta notarial de transparencia hipotecaria permite disponer de una prueba relevante sobre cómo se desarrolló esta fase de la contratación y facilita su comparación con la FEIN y la escritura definitiva.
Sin embargo, ni su existencia resuelve automáticamente cualquier controversia a favor de la entidad ni una posible irregularidad implica por sí sola la nulidad de la hipoteca. Para determinar sus consecuencias es necesario analizar el préstamo, la documentación y el problema jurídico concreto.
Si las condiciones de tu préstamo no coinciden con lo que recuerdas haber recibido antes de la firma o necesitas comprobar cómo se desarrolló la fase de transparencia, conviene revisar conjuntamente el acta, la FEIN y la escritura. Un profesional especializado puede detectar posibles diferencias y valorar su relevancia ante una reclamación bancaria o una ejecución hipotecaria.