Cuando una vivienda se subasta mediante una ejecución hipotecaria, no siempre termina siendo adquirida por el banco o la entidad que inicialmente obtiene el remate. En determinadas circunstancias, un tercero puede convertirse en el adjudicatario definitivo.
Esta operación se conoce como cesión de remate hipotecario y puede generar dudas entre las personas que han perdido su vivienda o se encuentran inmersas en un procedimiento judicial.
Conocer cómo funciona permite comprender quién adquiere el inmueble, qué ocurre con la deuda pendiente y qué derechos conserva el antiguo propietario.
¿Qué es una cesión de remate hipotecario?
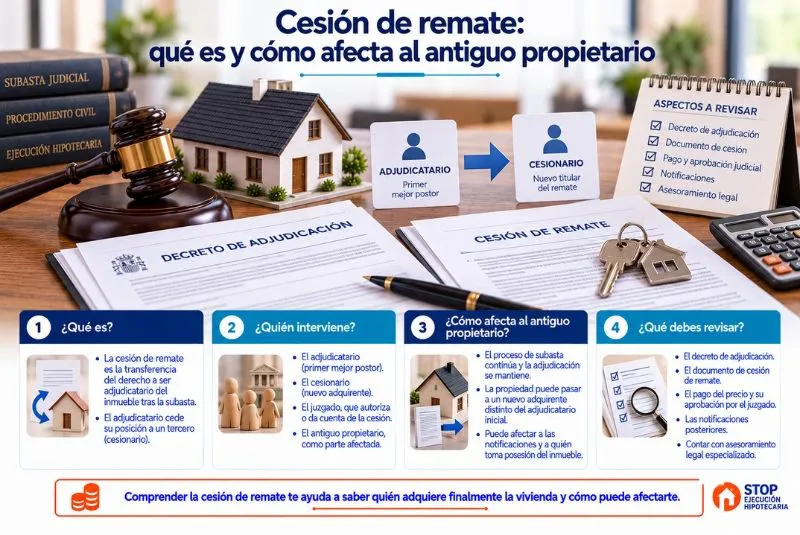
La cesión de remate es una figura procesal que permite a determinados acreedores transmitir a un tercero su posición como rematante o adjudicatario, cumpliendo los requisitos establecidos legalmente.
En términos sencillos, significa que una persona o entidad diferente de quien inicialmente obtuvo el remate termina adquiriendo la vivienda.
No debe confundirse con una compraventa posterior a la adjudicación.
La cesión forma parte del procedimiento judicial y debe respetar las formalidades previstas en la Ley de Enjuiciamiento Civil.
¿Quién puede ceder el remate de una vivienda?
La legislación establece quiénes pueden utilizar esta figura.
Conforme al artículo 647.3 de la Ley de Enjuiciamiento Civil, en su redacción introducida por la Ley Orgánica 1/2025, pueden participar con derecho a ceder el remate:
- El acreedor ejecutante: quien promueve la ejecución hipotecaria.
- Los acreedores posteriores: cuando intervienen en las condiciones legalmente previstas.
Esta facultad no corresponde automáticamente a cualquier participante de la subasta.
En la práctica, puede utilizarse para que una sociedad inmobiliaria u otra entidad termine adquiriendo el inmueble.
¿Cómo funciona el procedimiento de cesión?
La operación debe realizarse dentro del procedimiento de ejecución y cumplir los requisitos correspondientes.
Sus principales fases son:
- Participación en la subasta: el acreedor interviene conforme a las condiciones legales.
- Obtención del remate: se determina el resultado de la subasta.
- Designación del cesionario: se identifica al tercero que adquirirá el inmueble.
- Formalización de la cesión: se presenta la documentación exigida.
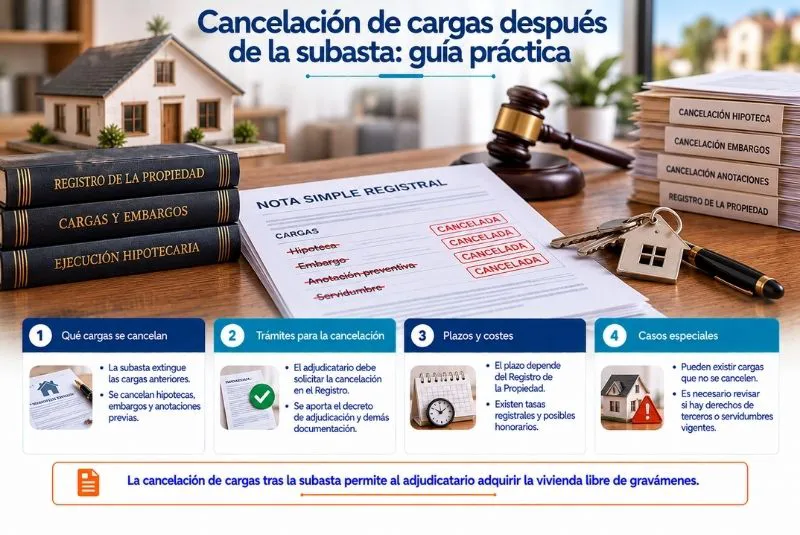
- Adjudicación: se dicta la resolución correspondiente y se tramita su inscripción registral.
El artículo 647.3 contempla que, si la cesión no se ha realizado antes y concurren las condiciones previstas, se conceda un plazo de cinco días para formalizarla.
Debe comprobarse el régimen legal aplicable cuando el procedimiento comenzó antes de la reforma de 2025.
¿Puede el banco ceder el remate a un fondo de inversión?
Sí, siempre que se respeten los requisitos legales.
Una entidad financiera puede utilizar esta figura para que un tercero resulte finalmente adjudicatario.
Ese tercero puede ser:
- Una sociedad inmobiliaria.
- Una entidad vinculada al banco.
- Un fondo de inversión, mediante la estructura jurídica correspondiente.
- Otra persona o entidad que pueda adquirir legalmente el inmueble.
Sin embargo, conviene distinguir entre la cesión del remate y la cesión del crédito hipotecario.
La primera afecta a quién adquiere la vivienda. La segunda implica transmitir el derecho de crédito a otro acreedor.
¿Necesita el consentimiento del antiguo propietario?
Como regla general, la cesión realizada conforme a la legislación procesal no requiere la autorización del deudor hipotecario.
Esto significa que el antiguo propietario no puede elegir libremente quién terminará adquiriendo su vivienda.
Sin embargo, conserva sus derechos procesales y puede comprobar si se han respetado los requisitos legales.
La ausencia de consentimiento no convierte automáticamente la operación en irregular.
Para cuestionarla debe existir un motivo jurídico concreto.
¿Cómo afecta al antiguo propietario?
La principal consecuencia es que la vivienda puede terminar adjudicada a una entidad distinta de la que inició el procedimiento.
Este cambio puede afectar a la identificación de quien posteriormente solicite la entrega de la posesión.
No obstante, la cesión no supone automáticamente:
- La pérdida de nuevas garantías procesales.
- Una modificación arbitraria de la deuda.
- Un lanzamiento inmediato.
- La desaparición de posibles derechos de oposición o impugnación.
Las consecuencias deben analizarse conforme a las resoluciones judiciales y a las circunstancias de cada caso.
¿Puede cambiar el precio de adjudicación?
La reforma procesal de 2025 contempla que el precio pactado entre cedente y cesionario pueda ser diferente del importe del remate o adjudicación.
Esta circunstancia tiene especial importancia para el antiguo propietario.
Si el cesionario paga al acreedor una cantidad inferior, la deuda del ejecutado debe reducirse por el importe total del remate o adjudicación, no por ese precio inferior.
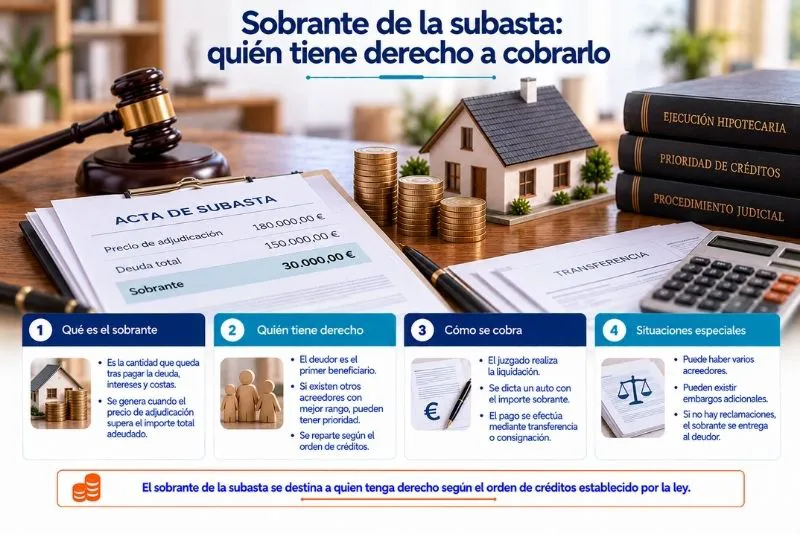
Si existe un sobreprecio, deben respetarse las reglas legales sobre su aplicación a los fines de la ejecución y la posible existencia de sobrante.
Por tanto, el acuerdo entre cedente y cesionario no permite aumentar libremente la deuda pendiente.
¿Qué ocurre con la deuda hipotecaria?
La cesión del remate no implica necesariamente la extinción de todas las obligaciones del antiguo propietario.
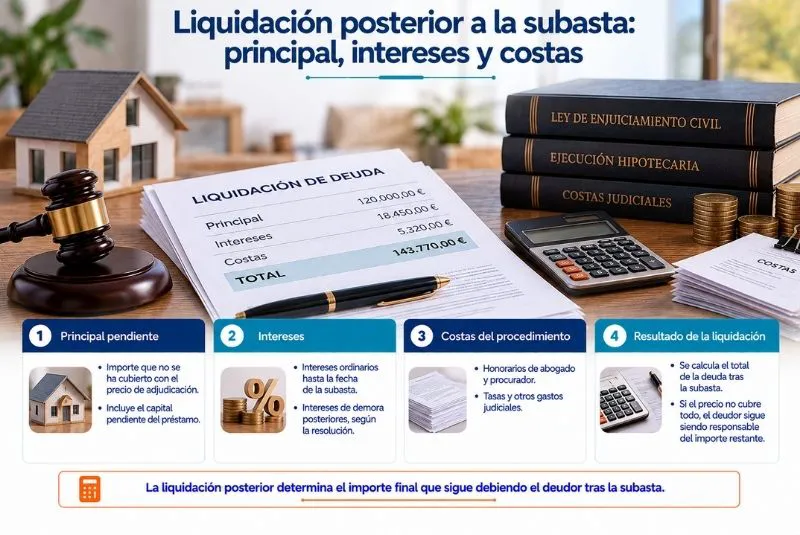
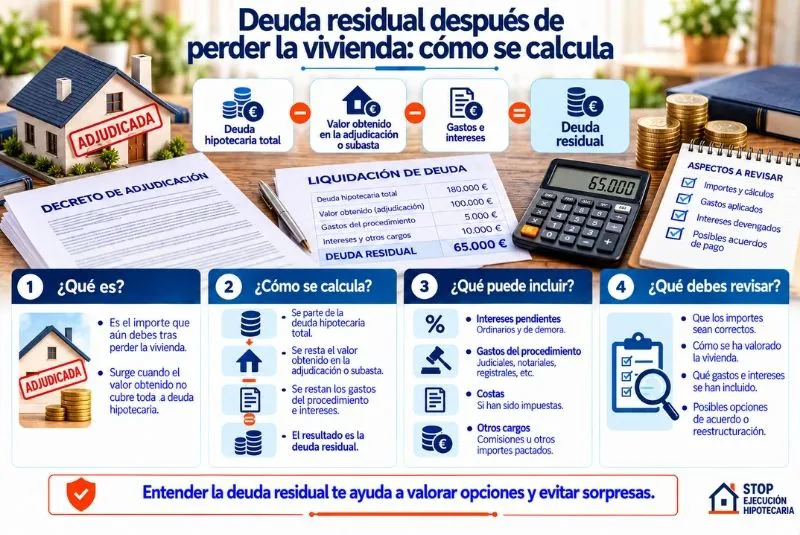
Si el importe aplicado mediante la ejecución no cubre la totalidad de la deuda exigible, puede existir una cantidad pendiente.
Para determinarla deben revisarse:
- El principal reclamado.
- Los intereses legalmente procedentes.
- Las costas judiciales.
- El importe aplicado tras la adjudicación.
- Las posibles reducciones previstas legalmente.
La liquidación debe ajustarse a las cantidades realmente exigibles.
¿Puede afectar a la entrega de la vivienda?
La cesión puede determinar quién figura como adjudicatario y quién está legitimado para solicitar la entrega de la posesión.
Sin embargo, no supone un desalojo automático.
Deben respetarse las actuaciones judiciales correspondientes, la situación de los ocupantes y las posibles medidas de protección aplicables.
Por ello, conviene comprobar quién aparece finalmente como propietario y qué resoluciones se han dictado.
¿Cómo detectar irregularidades en la cesión?
Para revisar una cesión de remate hipotecario, resulta recomendable examinar la documentación del procedimiento.
Los documentos principales son:
- Actuaciones y resultado de la subasta.
- Identificación del acreedor cedente.
- Escrito de cesión e identificación del cesionario.
- Justificantes económicos exigibles.
- Decreto de adjudicación.
- Liquidación de deuda y posibles sobrantes.
Entre las incidencias pueden encontrarse errores de identificación, defectos de representación o incumplimientos de los requisitos procesales.
No obstante, cualquier irregularidad debe valorarse individualmente.
¿Puede impugnarse una cesión de remate?
Cuando existen motivos jurídicos suficientes, pueden estudiarse los mecanismos procesales disponibles para cuestionar la operación.
La posibilidad de impugnación dependerá de:
- El defecto detectado.
- La resolución judicial afectada.
- El momento del procedimiento.
- Los plazos legalmente establecidos.
No cualquier discrepancia provoca la nulidad de la adjudicación.
Por ello, es importante revisar la documentación y actuar antes de que transcurran los plazos correspondientes.
Conclusión
La cesión de remate permite que determinados acreedores transmitan a un tercero su derecho a obtener la adjudicación de una vivienda subastada.
Aunque puede modificar la identidad del adquirente, no elimina los derechos procesales del antiguo propietario ni permite alterar arbitrariamente la liquidación de su deuda.
La cesión de remate hipotecario debe respetar las condiciones legales de formalización, aplicación del precio y adjudicación.
Revisar estas cuestiones permite comprender sus consecuencias y detectar posibles irregularidades.
Si has descubierto que tu vivienda ha terminado en manos de una entidad distinta del banco que inició la ejecución, conviene comprobar cómo se ha realizado la operación.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para revisar la documentación judicial, analizar posibles irregularidades y valorar las alternativas legales disponibles para defender tus derechos.