Cuando una vivienda se adjudica mediante una subasta judicial, las consecuencias económicas no terminan con el precio de adjudicación. La transmisión puede generar obligaciones fiscales tanto para el nuevo propietario como para quien ha perdido el inmueble.
Conocer los impuestos de vivienda adjudicada permite identificar quién debe pagar cada tributo, qué exenciones pueden aplicarse y cómo evitar gastos inesperados.
No todos los impuestos corresponden al adjudicatario. Algunos afectan al antiguo propietario y otros dependen de las características del inmueble y de la normativa autonómica o municipal.
¿Qué impuestos se pagan después de una adjudicación?
Una ejecución hipotecaria puede tener consecuencias en diferentes tributos:
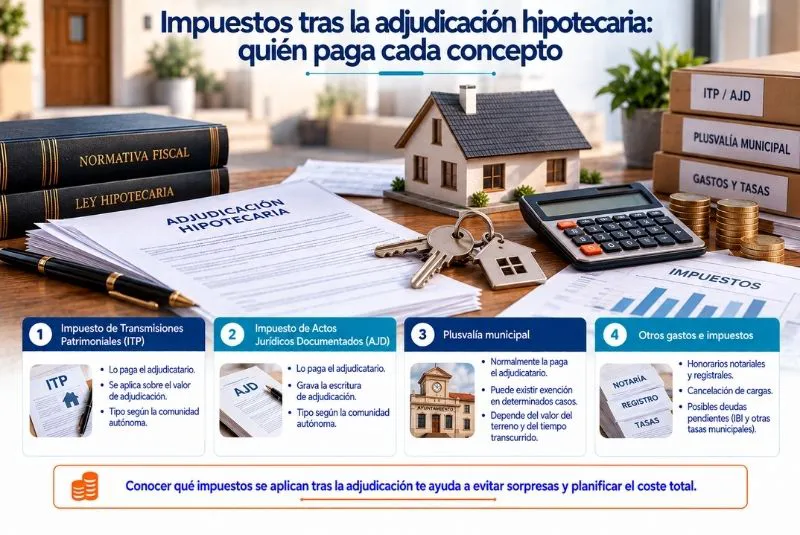
- ITP: generalmente corresponde al adjudicatario cuando la transmisión está sujeta a este impuesto.
- IVA: puede aplicarse en determinadas operaciones inmobiliarias.
- AJD: depende del tipo de documento y del régimen tributario de la adquisición.
- Plusvalía municipal: puede corresponder al antiguo propietario.
- IRPF: puede generar una ganancia o pérdida patrimonial para el transmitente.
- IBI: depende de quién tenga la condición de sujeto pasivo al comienzo del año.
Cada impuesto tiene sus propias reglas, por lo que conviene analizar la operación antes de presentar las declaraciones.
¿Quién paga el Impuesto sobre Transmisiones Patrimoniales?
Cuando la adjudicación está sujeta a transmisiones patrimoniales onerosas, el obligado al pago es, generalmente, el adquirente.
Por tanto, normalmente será el adjudicatario quien deba presentar la autoliquidación.
El tipo impositivo depende de la comunidad autónoma donde se encuentre la vivienda y de los posibles beneficios fiscales aplicables.
Además, la base imponible no tiene por qué coincidir con el precio de adjudicación.
En las transmisiones inmobiliarias debe comprobarse el valor de referencia catastral y las reglas legales correspondientes.
Esto significa que una vivienda adjudicada por un precio reducido puede generar una tributación calculada sobre una cantidad superior.
¿Puede aplicarse IVA en lugar de ITP?
Sí. No todas las adjudicaciones hipotecarias tributan necesariamente por ITP.
En determinadas transmisiones realizadas por empresarios o profesionales puede resultar aplicable el IVA.
También debe analizarse si la operación está exenta y si concurren los requisitos para renunciar a esa exención.
La tributación dependerá de la naturaleza del inmueble, de la condición del transmitente y de las circunstancias concretas.
Por ello, antes de liquidar el impuesto, es fundamental identificar correctamente el régimen fiscal de la transmisión.
¿Qué ocurre con Actos Jurídicos Documentados?
El AJD puede intervenir en determinadas operaciones inmobiliarias, aunque no debe añadirse automáticamente al coste de cualquier adjudicación.
Su aplicación depende de los requisitos legales y de la compatibilidad con otros tributos.
Por ejemplo, una operación sujeta a transmisiones patrimoniales onerosas no tributa simultáneamente por la cuota gradual de documentos notariales de AJD por el mismo hecho imponible.
En consecuencia, debe comprobarse la documentación de la adjudicación y el régimen tributario correspondiente.
¿Quién paga la plusvalía municipal?
La plusvalía municipal grava el incremento de valor de los terrenos urbanos cuando se produce una transmisión sujeta al impuesto.
En las transmisiones onerosas, el sujeto pasivo es, generalmente, el transmitente.
Por tanto, después de una ejecución hipotecaria puede corresponder al antiguo propietario.
Sin embargo, existen circunstancias que pueden modificar esta obligación.
Cuando no se produce un incremento de valor del terreno y se acredita conforme a la normativa, puede no existir sujeción al impuesto.
Además, la legislación contempla determinadas exenciones relacionadas con la ejecución hipotecaria de la vivienda habitual.
Exención de plusvalía por ejecución de vivienda habitual
La normativa establece una exención para determinadas transmisiones de vivienda habitual realizadas mediante ejecución hipotecaria judicial o notarial.
Para aplicarla deben cumplirse los requisitos legales correspondientes, relacionados con la vivienda transmitida, la deuda garantizada y la situación patrimonial del deudor.
Esta protección puede evitar que determinadas personas tengan que pagar plusvalía municipal después de perder su residencia habitual.
No obstante, no se aplica automáticamente a cualquier inmueble adjudicado.
Por ello, conviene comprobar las circunstancias antes de presentar la declaración o aceptar una liquidación municipal.
¿Cómo afecta la adjudicación al IRPF?
La transmisión de una vivienda mediante ejecución hipotecaria puede generar una ganancia o pérdida patrimonial.
Para determinarla deben analizarse los valores de adquisición y transmisión, así como los gastos y ajustes fiscalmente procedentes.
Sin embargo, la normativa del IRPF contempla una exención para determinadas ganancias derivadas de la ejecución hipotecaria de la vivienda habitual.
Su aplicación depende del cumplimiento de los requisitos legales.
Por tanto, perder una vivienda no significa necesariamente que exista una cantidad a pagar en la declaración de la renta.
¿Quién paga el IBI después de la subasta?
El Impuesto sobre Bienes Inmuebles tiene una regla especialmente importante: su sujeto pasivo se determina, con carácter general, según la situación existente el 1 de enero de cada año.
Por ejemplo, si una vivienda se adjudica en septiembre, el obligado tributario de ese ejercicio puede seguir siendo el antiguo propietario.
El adjudicatario pasará normalmente a ser sujeto pasivo del ejercicio siguiente.
No obstante, deben distinguirse las obligaciones frente al Ayuntamiento de los posibles acuerdos entre las partes.
También conviene comprobar si existen recibos anteriores pendientes que puedan afectar al inmueble.
Resumen de impuestos y responsables
Impuesto | Quién lo paga habitualmente |
ITP | Adjudicatario, cuando procede |
IVA | Adquirente, con particularidades según la operación |
AJD | Según el documento y régimen tributario |
Plusvalía municipal | Antiguo propietario, salvo excepciones |
IRPF | Antiguo propietario, cuando procede |
IBI | Sujeto pasivo a 1 de enero |
Esta distribución es orientativa. Cada adjudicación debe analizarse individualmente.
Documentación necesaria y errores frecuentes
Para comprobar los impuestos de vivienda adjudicada, conviene reunir:
- Decreto de adjudicación.
- Escritura hipotecaria.
- Referencia catastral y valor de referencia.
- Documentación de adquisición original.
- Recibos del IBI.
- Justificantes de impuestos anteriores.
- Documentación que acredite la vivienda habitual.
Uno de los errores más habituales consiste en calcular el ITP únicamente sobre el precio de adjudicación sin comprobar las reglas de la base imponible.
También es frecuente desconocer las posibles exenciones de plusvalía e IRPF o confundir los gastos registrales con obligaciones tributarias.
Una revisión previa puede evitar pagos innecesarios y requerimientos posteriores de Hacienda.
Conclusión
La adjudicación hipotecaria puede generar obligaciones fiscales tanto para el nuevo propietario como para quien pierde la vivienda.
El adjudicatario debe comprobar principalmente la tributación de la adquisición, mientras que el antiguo propietario debe analizar las consecuencias en la plusvalía municipal y el IRPF.
Además, el IBI presenta reglas específicas relacionadas con la titularidad al comienzo del ejercicio.
Conocer los impuestos de vivienda adjudicada permite calcular correctamente los costes, identificar posibles exenciones y evitar errores en las declaraciones.
Si tu vivienda ha sido adjudicada, conviene revisar las consecuencias jurídicas y económicas del procedimiento antes de asumir nuevas obligaciones.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para analizar la ejecución, comprobar posibles irregularidades y valorar las opciones legales disponibles.
También es recomendable contar con asesoramiento fiscal para determinar qué impuestos deben declararse y qué exenciones pueden aplicarse.