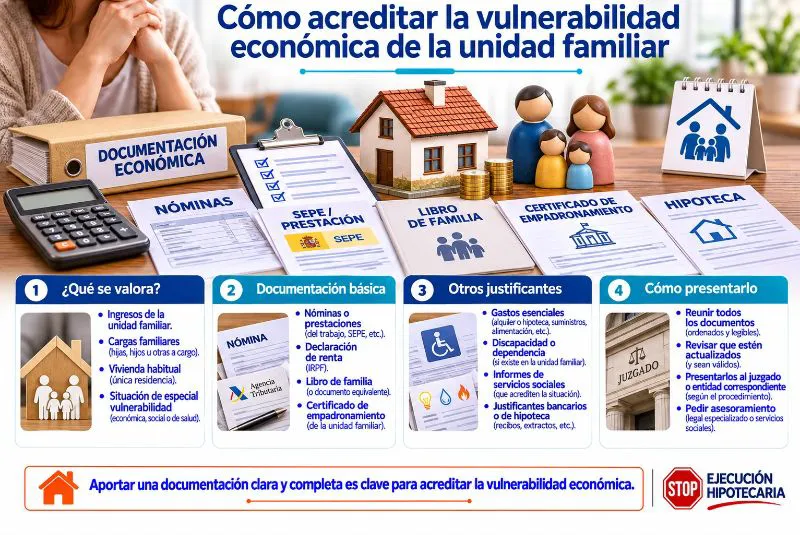
Cuando una familia se enfrenta a una ejecución hipotecaria, demostrar que el inmueble constituye su residencia habitual puede resultar fundamental para acceder a determinadas medidas de protección. En este contexto, el certificado de empadronamiento es uno de los documentos que pueden ayudar a acreditar dónde reside realmente una persona.
La importancia del empadronamiento en una vivienda ejecutada radica en que permite aportar información sobre la residencia de sus ocupantes, la composición del hogar y, en determinadas circunstancias, su antigüedad en el domicilio.
Sin embargo, estar empadronado no impide automáticamente que el banco continúe con el procedimiento judicial ni garantiza la suspensión de un lanzamiento.
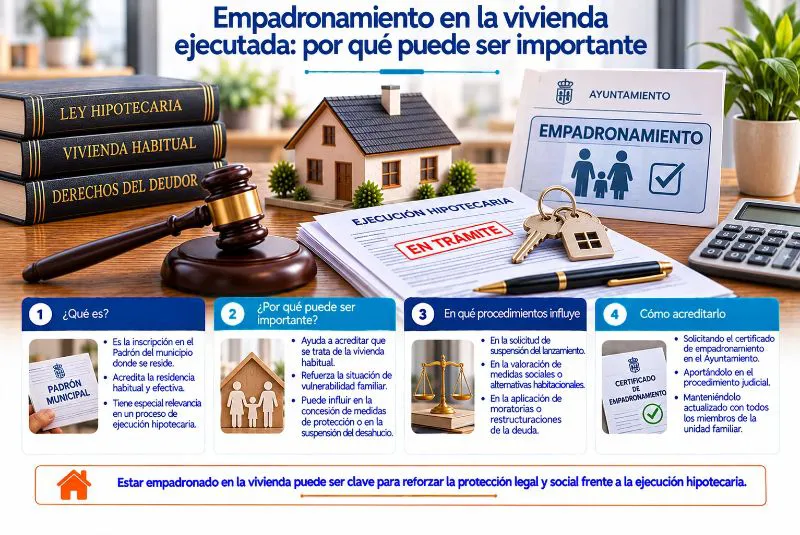
¿Qué es el empadronamiento y qué acredita?
El padrón municipal es el registro administrativo donde constan las personas que residen habitualmente en un municipio.
La inscripción permite acreditar administrativamente la residencia y el domicilio habitual, aunque no demuestra por sí sola la propiedad del inmueble ni la existencia de un contrato de alquiler.
En una ejecución hipotecaria, esta información puede ser relevante para identificar a quienes viven en la vivienda afectada.
También permite aportar indicios sobre la estabilidad residencial de la unidad familiar.
No obstante, el juzgado puede valorar otros documentos para comprobar las circunstancias reales de ocupación.
¿Por qué es importante acreditar la vivienda habitual?
La legislación española contempla determinadas medidas de protección relacionadas específicamente con la vivienda habitual.
Por ello, demostrar que el inmueble constituye el domicilio principal puede resultar decisivo para comprobar si se cumplen los requisitos establecidos.
Entre las circunstancias que pueden valorarse destacan:
- Residencia efectiva en el inmueble.
- Antigüedad de la ocupación.
- Composición de la unidad familiar.
- Existencia de menores o personas dependientes.
- Situación económica de los residentes.
El certificado de empadronamiento puede contribuir a acreditar estos aspectos, aunque normalmente debe acompañarse de documentación complementaria.
¿Qué certificado de empadronamiento conviene solicitar?
Existen diferentes documentos municipales relacionados con la inscripción padronal.
Los más útiles suelen ser:
Certificado individual: acredita la inscripción y el domicilio de una persona.
Certificado colectivo: recoge los datos padronales de las personas inscritas en un domicilio, conforme a las condiciones de expedición aplicables.
Certificado histórico: permite acreditar periodos anteriores de residencia y cambios registrados.
La elección depende de lo que necesite demostrarse ante el juzgado, la entidad financiera o los servicios sociales.
Es recomendable solicitar información al ayuntamiento correspondiente para obtener el documento adecuado.
¿Puede ayudar a suspender un lanzamiento hipotecario?
El empadronamiento puede formar parte de la documentación utilizada para solicitar determinadas medidas de protección.
La Ley 1/2013 contempla, bajo requisitos específicos, la suspensión del lanzamiento de determinados deudores especialmente vulnerables cuando la vivienda habitual ha sido adjudicada en una ejecución hipotecaria.
Para acogerse a esta protección deben acreditarse las circunstancias personales y económicas exigidas legalmente.
El certificado municipal puede ayudar a demostrar la residencia habitual, pero no sustituye la documentación económica ni los demás requisitos.
Por tanto, su presentación no implica automáticamente que el juzgado suspenda el lanzamiento.
¿Qué ocurre si hay menores empadronados?
La presencia de menores puede resultar relevante para evaluar la situación familiar y las necesidades habitacionales.
Un certificado colectivo puede ayudar a identificar a las personas inscritas en el domicilio.
Sin embargo, el empadronamiento no acredita por sí solo todas las circunstancias familiares.
También pueden necesitarse certificados de nacimiento, documentación familiar o informes de servicios sociales.
La existencia de menores tampoco paraliza automáticamente una ejecución hipotecaria.
Es necesario comprobar qué medidas legales o asistenciales pueden solicitarse según el caso.
¿Qué relación tiene con los servicios sociales?
Los servicios sociales municipales pueden intervenir cuando existe riesgo de pérdida de la vivienda habitual.
Para evaluar la situación, pueden solicitar documentación sobre residencia, ingresos y composición familiar.
El padrón puede facilitar la identificación del domicilio y contribuir a determinar qué administración debe atender determinadas necesidades.
Además, puede servir como documento de apoyo para elaborar un informe social.
Este informe puede resultar útil para solicitar ayudas habitacionales o acreditar circunstancias de vulnerabilidad.
No obstante, tampoco sustituye una resolución judicial cuando esta sea necesaria.
¿Qué sucede si una persona no está empadronada?
La ausencia de inscripción en el domicilio no significa necesariamente que la persona no resida allí.
En determinados casos, pueden existir retrasos administrativos, cambios recientes de residencia o situaciones de convivencia no actualizadas.
Si es necesario demostrar la ocupación efectiva, pueden aportarse otros justificantes:
- Facturas de suministros.
- Correspondencia recibida en el domicilio.
- Documentación sanitaria o escolar.
- Contratos relacionados con la vivienda.
- Informes sociales.
- Otros documentos que acrediten residencia efectiva.
La valoración dependerá de las circunstancias y del procedimiento correspondiente.
¿Es posible empadronarse durante una ejecución hipotecaria?
Mientras una persona resida efectivamente en un domicilio, puede solicitar su inscripción padronal conforme a las reglas municipales.
El empadronamiento responde a una situación de residencia real, no a la titularidad del inmueble.
Por ello, la existencia de una deuda hipotecaria no constituye, por sí misma, una prohibición para inscribirse.
Sin embargo, debe aportarse la documentación exigida y cumplir las condiciones administrativas correspondientes.
También es importante recordar que inscribirse en el padrón no concede derechos de propiedad ni impide una eventual entrega judicial de la posesión.
¿Qué ocurre después de la adjudicación?
Cuando la vivienda ha sido adjudicada a un tercero, pueden surgir dudas sobre la permanencia de los antiguos propietarios.
En este escenario, el empadronamiento en la vivienda que ha sido ejecutada no otorga un derecho independiente a continuar ocupándola.
La situación posesoria depende de las resoluciones judiciales y de los derechos que puedan resultar aplicables.
No obstante, la documentación padronal puede seguir siendo relevante para acreditar la residencia y solicitar determinadas medidas de protección.
Conviene revisar el procedimiento antes de tomar decisiones.
Errores frecuentes relacionados con el empadronamiento
Uno de los errores más habituales consiste en considerar que estar empadronado garantiza la permanencia en el inmueble.
También deben evitarse otras equivocaciones:
- Confundir residencia administrativa con propiedad.
- Presentar certificados desactualizados.
- No comprobar quién figura inscrito.
- Omitir documentación económica.
- Solicitar certificados que no acreditan el periodo necesario.
- Esperar hasta el último momento para reunir justificantes.
Preparar correctamente la documentación permite evitar retrasos y facilita la valoración de las circunstancias familiares.
Conclusión
Acreditar la residencia habitual puede resultar importante cuando una familia afronta una ejecución hipotecaria.
El padrón municipal constituye una herramienta documental útil para demostrar el domicilio y aportar información sobre sus residentes.
Aunque el empadronamiento en una vivienda sometida a ejecución hipotecaria no garantiza la suspensión del procedimiento, puede contribuir a fundamentar determinadas solicitudes de protección.
La clave consiste en acompañarlo de otros justificantes y comprobar qué requisitos legales deben cumplirse.
Si estás atravesando una ejecución hipotecaria y necesitas acreditar tu residencia o tu situación de vulnerabilidad, es importante revisar la documentación y los plazos judiciales.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para analizar tu procedimiento, comprobar las medidas legales disponibles y valorar las alternativas para defender tu vivienda.