Cuando un trabajador por cuenta propia pierde clientes, sufre retrasos en los cobros o afronta gastos inesperados, mantener la hipoteca puede convertirse en un problema. A diferencia de quienes perciben una nómina estable, muchos profesionales tienen ingresos variables y deben asumir cuotas de autónomos, impuestos y costes del negocio.
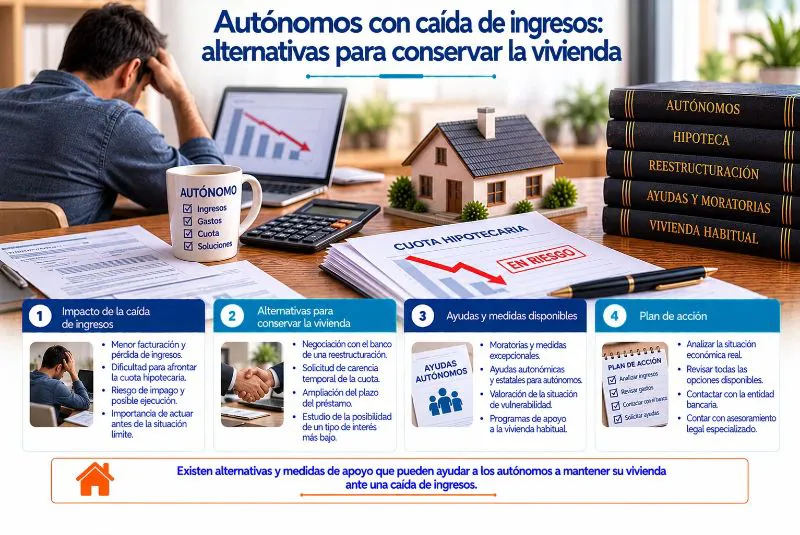
Para un autónomo con hipoteca impagada, actuar desde los primeros síntomas de dificultad económica es fundamental. Revisar las cuentas, negociar con el banco y conocer los mecanismos de protección puede ayudar a conservar la vivienda habitual o, al menos, evitar decisiones precipitadas.
¿Por qué una caída de ingresos afecta tanto a la hipoteca?
Una disminución de facturación no siempre significa que el negocio haya dejado de ser viable. Puede deberse a estacionalidad, pérdida temporal de contratos, aumento de costes o facturas pendientes de cobro.
El problema aparece cuando los ingresos disponibles ya no permiten cubrir simultáneamente los gastos profesionales y familiares. Si se utilizan ahorros para mantener las mensualidades, conviene calcular cuánto tiempo puede sostenerse esa situación.
Separar las finanzas personales de las del negocio facilita detectar el problema y plantear soluciones realistas.
Primeros pasos antes de acumular impagos
Conviene elaborar un diagnóstico económico con información actualizada:
- Facturación y beneficio real de los últimos meses.
- Gastos fijos del negocio y del hogar.
- Cuotas hipotecarias pendientes y próximas fechas de pago.
- Impuestos, cotizaciones y otras obligaciones.
- Facturas pendientes de cobro y previsión de ingresos.
Con estos datos puede determinarse qué mensualidad sería asumible. También es importante conservar extractos bancarios, declaraciones tributarias y comunicaciones de la entidad financiera.
Si el descenso de ingresos parece temporal, una solución de corto plazo podría resultar suficiente. Si es estructural, habrá que valorar cambios más profundos.
¿Se puede renegociar la hipoteca con el banco?
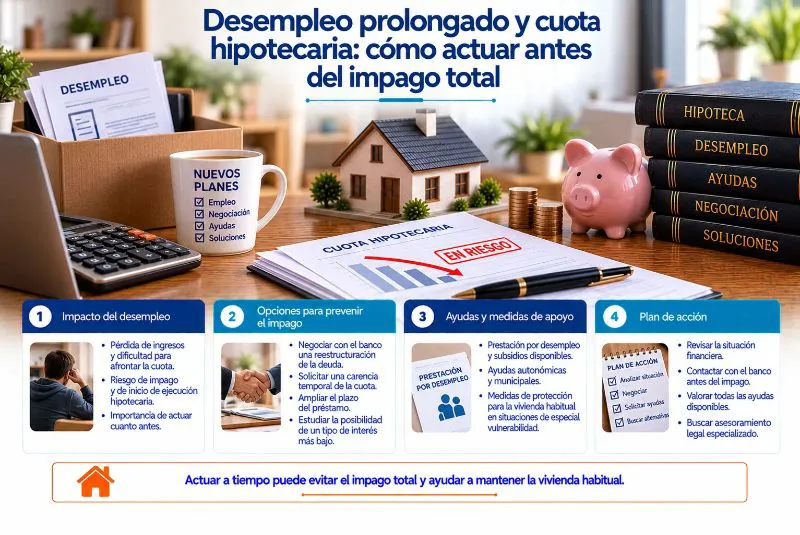
La entidad financiera puede estudiar una modificación de las condiciones del préstamo. Entre las alternativas habituales destacan:
- Ampliación del plazo: reduce la cuota, aunque puede incrementar los intereses totales.
- Carencia temporal: alivia determinados pagos durante un periodo, sin eliminar necesariamente la deuda.
- Reestructuración: adapta el calendario de devolución a la capacidad económica.
- Regularización de atrasos: establece cómo atender mensualidades vencidas.
Antes de aceptar una propuesta, deben revisarse comisiones, garantías adicionales y coste total. Una cuota más baja no siempre implica un préstamo más barato.
Conviene presentar al banco una previsión económica documentada, evitando compromisos que dependan de ingresos inciertos.
Código de Buenas Prácticas: ¿pueden acogerse los autónomos?
El Real Decreto-ley 6/2012 regula un Código de Buenas Prácticas dirigido a determinados deudores hipotecarios vulnerables. Su aplicación exige cumplir requisitos económicos, familiares, patrimoniales y relativos al préstamo, además de comprobar la adhesión de la entidad.
La condición de trabajador autónomo no impide solicitar las medidas cuando se reúnen las condiciones legales. Según el supuesto, pueden contemplarse reestructuraciones y otras soluciones previstas en la normativa.
No obstante, una caída de facturación no concede automáticamente el derecho a modificar la hipoteca. Es necesario acreditar la situación y comprobar qué régimen resulta aplicable.
¿Qué documentación conviene preparar?
Para explicar la reducción de ingresos pueden resultar útiles:
- Declaraciones recientes de IRPF y, cuando corresponda, de IVA.
- Libros de ingresos y gastos o registros contables.
- Extractos bancarios personales y profesionales.
- Justificantes de cancelación de contratos o pérdida de clientes.
- Certificados de prestaciones, si se perciben.
- Escritura hipotecaria y recibos pendientes.
El banco puede solicitar documentación adicional. Presentar información ordenada facilita evaluar la capacidad real de pago y evita retrasos innecesarios.
¿Qué ocurre si ya existen cuotas impagadas?
Cuando se acumulan atrasos, debe solicitarse un desglose de la deuda: capital vencido, intereses ordinarios, intereses de demora y otros conceptos exigidos.
También conviene comprobar si las cantidades son correctas y si existen cláusulas contractuales cuestionables. No debe asumirse que una sola mensualidad impagada permite reclamar inmediatamente todo el préstamo.
En los contratos sujetos al régimen de vencimiento anticipado de la Ley 5/2019 se exigen determinados umbrales y un requerimiento previo. La aplicación concreta depende del préstamo y de la normativa correspondiente.
¿Puede protegerse la vivienda habitual frente al lanzamiento?
La Ley 1/2013 contempla medidas de suspensión del lanzamiento para determinados hogares especialmente vulnerables cuando concurren los requisitos establecidos. No basta con acreditar que el negocio atraviesa dificultades.
Deben analizarse, entre otras circunstancias, la composición familiar, los ingresos y las condiciones económicas exigidas. El asesoramiento jurídico permite comprobar si procede alguna solicitud de protección.
Si existe una demanda o fecha de lanzamiento, es importante actuar inmediatamente y respetar los plazos procesales.
¿Qué otras ayudas puede solicitar un autónomo?
Dependiendo de su situación, puede consultar la prestación por cese de actividad, ayudas autonómicas, programas de emergencia social o mecanismos de mediación hipotecaria.
Los servicios sociales municipales pueden valorar las necesidades habitacionales y orientar sobre recursos disponibles. Sus informes pueden apoyar determinadas solicitudes, pero no suspenden automáticamente una ejecución judicial.
También conviene analizar si la actividad puede recuperar rentabilidad mediante ajustes de costes o una reorganización comercial, sin comprometer gastos esenciales del hogar.
Errores frecuentes que deben evitarse
Uno de los errores más habituales consiste en utilizar préstamos rápidos para pagar la hipoteca sin una previsión de ingresos suficiente. Esto puede aumentar el endeudamiento y empeorar la situación.
También conviene evitar ignorar las notificaciones bancarias, mezclar gastos personales y profesionales o firmar nuevas garantías sin comprender sus consecuencias.
Si existen otras deudas importantes, puede ser necesario estudiar soluciones de insolvencia con asesoramiento especializado. Ningún procedimiento elimina automáticamente la garantía hipotecaria.
Conclusión: actuar antes de perder margen de negociación
Para un autónomo con hipoteca impagada, conservar la vivienda exige evaluar las cuentas con realismo, documentar la caída de ingresos y estudiar alternativas antes de que avance la reclamación.
Negociar con la entidad, comprobar las medidas de protección y solicitar ayuda profesional puede marcar una diferencia importante.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento para revisar tu préstamo, analizar posibles irregularidades y valorar las opciones legales disponibles para defender tu vivienda habitual.