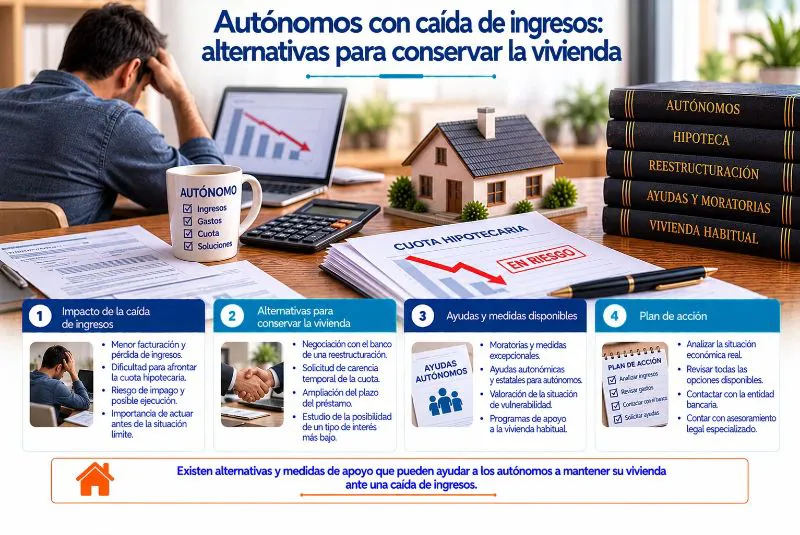
Cuando una familia comienza a tener dificultades para pagar su hipoteca, la preocupación por perder la vivienda puede generar una situación de gran incertidumbre. El desempleo, una enfermedad o una reducción de ingresos pueden provocar retrasos en las cuotas y complicar la negociación con el banco.
En estas circunstancias, solicitar mediación social por una deuda hipotecaria puede facilitar el diálogo con la entidad financiera y ayudar a encontrar soluciones adaptadas a la situación económica del hogar.
Este recurso busca favorecer acuerdos y orientar a las personas afectadas sobre sus alternativas. Sin embargo, no garantiza la suspensión de una ejecución hipotecaria ni obliga al banco a aceptar cualquier propuesta.
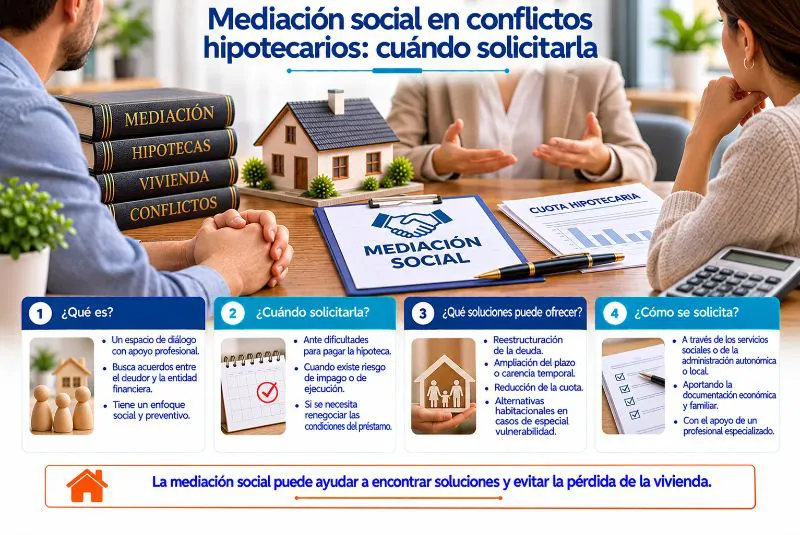
¿Qué es la mediación social en conflictos hipotecarios?
La mediación social es un mecanismo de intervención que facilita la comunicación entre personas con dificultades económicas y las entidades implicadas en un conflicto relacionado con la vivienda.
Puede desarrollarse a través de servicios municipales, organismos autonómicos, entidades sociales o programas especializados.
Su finalidad es analizar las circunstancias familiares y económicas para buscar soluciones que permitan afrontar la deuda.
Entre sus principales funciones destacan:
- Evaluar las dificultades económicas del hogar.
- Orientar sobre ayudas y recursos disponibles.
- Facilitar la comunicación con el banco.
- Promover acuerdos de pago.
- Coordinar actuaciones con servicios sociales.
La intervención concreta depende de las competencias y características de cada servicio.
¿Cuándo conviene solicitar mediación hipotecaria?
El momento más recomendable es cuando aparecen las primeras dificultades para afrontar las mensualidades.
No es necesario esperar a que exista una demanda judicial para buscar orientación.
Entre las situaciones que justifican solicitar ayuda destacan:
- Acumulación de cuotas impagadas.
- Pérdida del empleo.
- Reducción importante de ingresos.
- Enfermedad grave o incapacidad laboral.
- Gastos familiares extraordinarios.
- Riesgo de vencimiento anticipado del préstamo.
Actuar tempranamente permite estudiar más alternativas antes de que aumenten los intereses, las reclamaciones y los costes asociados al impago.
¿Cómo funciona el proceso de mediación?
El procedimiento puede variar según el organismo que preste el servicio.
Generalmente comienza con una entrevista para conocer la situación económica, familiar e hipotecaria.
Después se revisa la documentación y se identifican posibles soluciones.
Las fases habituales incluyen:
- Solicitud de atención: contacto con el servicio correspondiente.
- Evaluación inicial: análisis de ingresos, gastos y deuda.
- Revisión documental: comprobación del préstamo y las comunicaciones bancarias.
- Propuesta de alternativas: identificación de posibles acuerdos.
- Interlocución: comunicación con la entidad financiera, cuando proceda.
- Seguimiento: comprobación del cumplimiento de los acuerdos alcanzados.
No todos los programas intervienen directamente en la negociación bancaria.
¿Qué documentación debe presentarse?
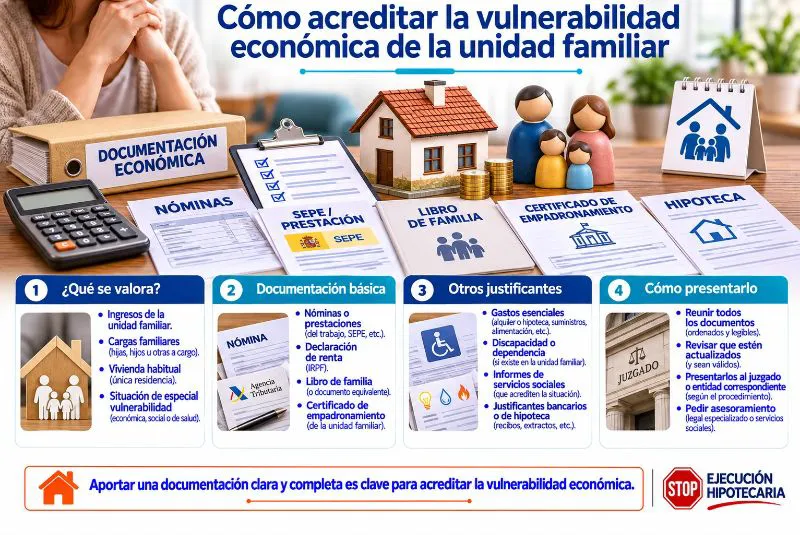
Para solicitar una intervención eficaz conviene reunir información actualizada sobre la situación económica.
Entre los documentos habituales se encuentran:
- Escritura del préstamo hipotecario.
- Recibos pendientes de pago.
- Comunicaciones de la entidad financiera.
- Nóminas o certificados de prestaciones.
- Declaraciones tributarias.
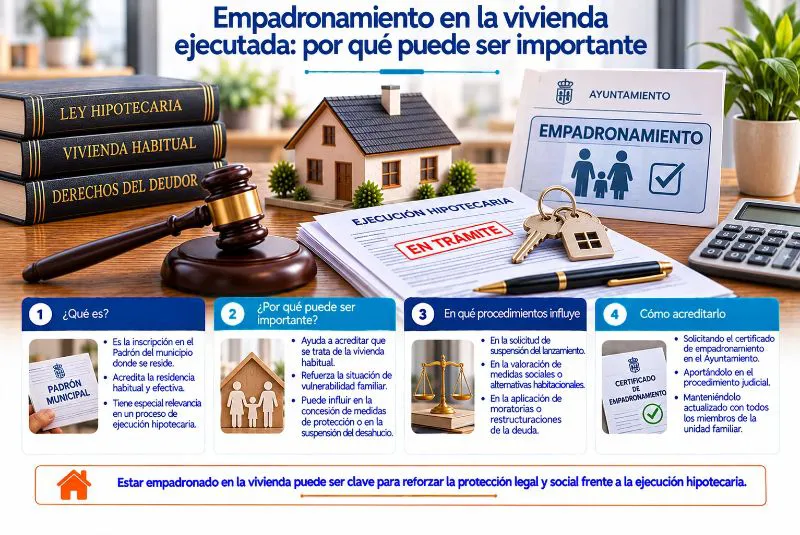
- Certificado de empadronamiento.
- Documentación familiar.
- Justificantes de gastos esenciales.
Si existe una ejecución judicial, también deben aportarse las notificaciones recibidas.
Esta documentación permite valorar la capacidad real de pago y preparar propuestas ajustadas a las circunstancias del hogar.
¿Qué soluciones pueden negociarse con el banco?
La mediación puede facilitar la búsqueda de acuerdos destinados a reducir temporalmente la presión económica.
Entre las alternativas que pueden plantearse destacan:
Carencia hipotecaria: permite reducir determinados pagos durante un periodo, según las condiciones pactadas.
Ampliación del plazo: disminuye la cuota mensual, aunque puede incrementar los intereses totales.
Reestructuración de la deuda: modifica el calendario de devolución para adaptarlo a la capacidad económica.
Regularización de atrasos: establece una fórmula para afrontar las cantidades pendientes.
Dación en pago: puede estudiarse en determinadas circunstancias, siempre que exista acuerdo o resulte aplicable un mecanismo legal específico.
La aceptación dependerá de las condiciones del préstamo y de la situación del deudor.
¿Qué relación tiene con el Código de Buenas Prácticas?
El Real Decreto-ley 6/2012 regula un Código de Buenas Prácticas destinado a determinados deudores hipotecarios que cumplen requisitos de vulnerabilidad.
Cuando resulta aplicable, pueden solicitarse medidas de reestructuración y otras soluciones previstas en la normativa.
La mediación puede ayudar a identificar si una familia reúne las condiciones necesarias y a preparar la documentación correspondiente.
Sin embargo, el acceso a estas medidas depende de requisitos legales concretos.
Por ello, conviene diferenciar entre una negociación voluntaria y los derechos derivados de un régimen normativo específico.
¿Puede solicitarse mediación si existe una ejecución hipotecaria?
Sí. La existencia de un procedimiento judicial no impide necesariamente intentar una negociación.
No obstante, solicitar mediación social para afrontar una deuda hipotecaria no paraliza automáticamente los plazos judiciales ni suspende el procedimiento.
Por este motivo, cuando ya existe una demanda, resulta fundamental recibir asesoramiento jurídico.
Deben revisarse las posibilidades de oposición, las circunstancias de vulnerabilidad y las medidas de protección que puedan corresponder.
La negociación y la defensa judicial pueden desarrollarse de forma complementaria.
¿Qué papel tienen los servicios sociales?
Los servicios sociales municipales pueden evaluar situaciones de vulnerabilidad y orientar sobre recursos habitacionales.
Su intervención puede incluir:
- Valoración de ingresos y necesidades.
- Elaboración de informes sociales.
- Orientación sobre prestaciones.
- Derivación a programas de vivienda.
- Coordinación con entidades especializadas.
Cuando existen menores, personas dependientes o situaciones de especial vulnerabilidad, esta valoración puede resultar especialmente relevante.
Sin embargo, un informe social no garantiza por sí mismo la paralización de un lanzamiento.
¿Dónde puede solicitarse este servicio?
La disponibilidad de programas de mediación hipotecaria depende del municipio y de la comunidad autónoma.
Para localizar recursos conviene consultar los servicios sociales municipales, las oficinas públicas de vivienda y las entidades especializadas en asesoramiento hipotecario.
También pueden existir programas impulsados por colegios profesionales u organizaciones sociales.
Antes de iniciar el trámite, es recomendable comprobar si el servicio es gratuito, qué documentación exige y qué actuaciones puede realizar.
Errores frecuentes al solicitar mediación
Uno de los errores más habituales consiste en esperar hasta que la situación hipotecaria resulta especialmente grave.
También conviene evitar:
- Ocultar información sobre otras deudas.
- Presentar documentación incompleta.
- Proponer cuotas imposibles de asumir.
- Firmar acuerdos sin revisar sus consecuencias.
- Confundir mediación con suspensión judicial.
- Ignorar las notificaciones del juzgado.
La transparencia económica y el asesoramiento adecuado facilitan la búsqueda de soluciones realistas.
Conclusión
La mediación social puede convertirse en una herramienta útil para familias que atraviesan dificultades hipotecarias.
Su principal ventaja consiste en facilitar la comunicación, identificar recursos disponibles y favorecer acuerdos antes de que el conflicto avance.
Solicitar mediación social ante una deuda hipotecaria desde los primeros impagos permite analizar alternativas con mayor margen de actuación.
No obstante, cuando existe riesgo de ejecución, resulta esencial combinar esta intervención con una revisión jurídica del procedimiento.
Si tienes dificultades para pagar tu hipoteca o el banco ha iniciado una reclamación judicial, conviene actuar cuanto antes.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para analizar tu situación, estudiar posibles acuerdos y valorar las medidas legales disponibles para proteger tu vivienda.