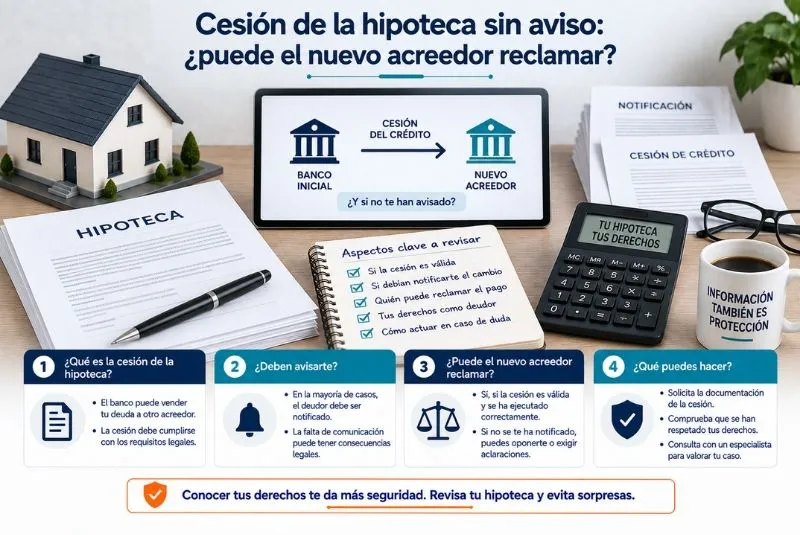
Un préstamo hipotecario puede cambiar de acreedor durante su vigencia. El banco que concedió inicialmente la financiación puede transmitir el crédito a otra entidad o a un fondo de inversión, algo especialmente relevante cuando existen cuotas impagadas. En ocasiones, el prestatario descubre esta operación cuando comienza a recibir reclamaciones de una empresa diferente de aquella con la que contrató la hipoteca.
Ante una cesión de hipoteca sin notificación, es habitual preguntarse si el cambio de acreedor es válido y, sobre todo, si quien aparece posteriormente puede exigir el pago o iniciar actuaciones judiciales. La respuesta requiere distinguir entre la validez de la cesión, sus efectos frente al deudor y la obligación del nuevo acreedor de acreditar que realmente es titular del crédito que pretende reclamar.
La falta de una comunicación previa no permite concluir automáticamente que la deuda haya desaparecido. Sin embargo, tampoco significa que el prestatario deba aceptar cualquier reclamación sin comprobar quién la formula y en qué título basa su derecho.
¿Qué significa que una hipoteca haya sido cedida?
En realidad, lo que se transmite es el crédito garantizado mediante la hipoteca.
El acreedor original puede ceder a un tercero su posición respecto del derecho de crédito en los términos previstos por el ordenamiento jurídico.
Como consecuencia, el nuevo titular puede pasar a ocupar la posición del anterior acreedor respecto de la deuda transmitida.
Esto no significa necesariamente que las condiciones económicas del préstamo puedan modificarse libremente.
¿Es necesario el consentimiento del deudor?
Con carácter general, la cesión de un crédito no requiere que el deudor preste nuevamente su consentimiento para que acreedor y cesionario acuerden la transmisión.
Esta cuestión debe diferenciarse de la notificación.
Que el prestatario no tenga que autorizar la operación no significa que la comunicación de la cesión carezca de efectos jurídicos.
El conocimiento de quién es el nuevo acreedor resulta especialmente importante para saber a quién debe realizarse correctamente el pago.
¿Qué ocurre si nadie comunica la cesión?
El Código Civil contempla efectos específicos relacionados con el pago efectuado por el deudor antes de tener conocimiento de la cesión.
Por ello, una cesión de hipoteca sin notificación no debe analizarse únicamente preguntando si la transmisión existe o no. También debe estudiarse cuándo conoció el deudor el cambio y qué actuaciones realizó antes de conocerlo.
Este punto puede ser especialmente relevante si continuó pagando al acreedor inicial.
¿La falta de aviso anula la cesión?
No necesariamente.
La ausencia de notificación al deudor no implica, por sí sola y en todos los casos, que la transmisión entre cedente y cesionario sea inexistente.
Sin embargo, pueden existir consecuencias respecto de la posición del deudor y de los pagos efectuados de buena fe antes de conocer la operación.
Por tanto, hay que separar la validez de la cesión de sus efectos frente al prestatario.
¿Puede el nuevo acreedor reclamar la deuda?
El nuevo acreedor puede pretender reclamar el crédito que haya adquirido, pero deberá poder acreditar su derecho cuando resulte necesario.
En una reclamación judicial, la cuestión de la legitimación adquiere especial importancia.
No basta con que una empresa afirme que ahora es titular de la deuda. Debe existir documentación que permita justificar la transmisión y relacionarla con el préstamo concreto que se está reclamando.
La legitimación activa del nuevo acreedor
La legitimación activa responde, de manera simplificada, a la pregunta: ¿es esta persona o entidad quien tiene derecho a presentar la reclamación?
Cuando el acreedor original coincide con el banco que aparece en la escritura, la identificación suele resultar más sencilla.
Cuando se han producido una o varias transmisiones, puede ser necesario reconstruir la cadena hasta llegar al acreedor actual.
Esta comprobación puede convertirse en una cuestión relevante dentro de un procedimiento judicial.
¿Qué documentos pueden acreditar la cesión?
La documentación dependerá de cómo se haya producido la transmisión.
Entre otros documentos, pueden resultar relevantes:
- Escritura o contrato de cesión.
- Documentación relativa a la transmisión del crédito.
- Certificaciones correspondientes.
- Información registral cuando proceda.
- Documentos que permitan identificar el préstamo cedido.
Cuando se transmiten grandes carteras de créditos, la identificación individual del préstamo puede adquirir especial importancia.
¿Qué es una cesión de cartera?
Las entidades financieras pueden transmitir conjuntamente numerosos créditos.
En estos casos, el prestatario puede encontrarse con que su hipoteca forma parte de una cartera de cientos o miles de operaciones.
Esto no significa que cada préstamo deje de ser individualizable.
Si el nuevo acreedor reclama una deuda concreta, debe poder establecerse la relación entre la operación transmitida y la hipoteca del deudor afectado.
No confundir cesión con titulización
Aunque pueden guardar relación con la transmisión o gestión de créditos, cesión y titulización no son necesariamente lo mismo.
Una titulización hipotecaria presenta una estructura jurídica y financiera específica.
Por ello, no debería afirmarse que cualquier préstamo transmitido a un tercero ha sido necesariamente titulizado.
Para conocer qué ha ocurrido hay que estudiar la documentación correspondiente.
¿Cambian las condiciones de la hipoteca?
La transmisión del crédito no debería interpretarse como una autorización para que el nuevo acreedor modifique unilateralmente las condiciones esenciales del préstamo.
El cesionario recibe el crédito en la situación jurídica que corresponda.
Por ello, antes de pagar una cantidad reclamada conviene comparar las condiciones de la escritura con el cálculo presentado por el nuevo acreedor.
¿Qué pasa con los pagos anteriores?
Esta es una de las cuestiones más importantes ante una cesión de hipoteca sin notificación.
Si el prestatario realizó pagos al acreedor original sin conocer que el crédito había sido transmitido, es necesario analizar las circunstancias y las reglas aplicables a esos pagos.
El Código Civil protege determinadas situaciones en las que el deudor paga al acreedor anterior antes de conocer la cesión.
Por ello, deben conservarse todos los justificantes.
¿Puede el nuevo acreedor reclamar cantidades ya pagadas?
Una deuda no debería reclamarse dos veces.
Si existen pagos efectuados que no aparecen correctamente reflejados en la liquidación del nuevo acreedor, habrá que acreditarlos y solicitar que se tengan en cuenta.
Resultan especialmente útiles:
- Extractos bancarios.
- Recibos.
- Transferencias.
- Comunicaciones del antiguo acreedor.
- Certificados de saldo.
Reconstruir el historial de pagos puede ser esencial.
¿Qué ocurre si recibes una carta de un fondo?
No conviene ignorarla, pero tampoco aceptar automáticamente la cantidad reclamada.
Es recomendable comprobar:
- Quién realiza la reclamación.
- Qué préstamo identifica.
- Quién era el acreedor anterior.
- Qué documentación acredita la transmisión.
- Qué capital se reclama.
- Cómo se han calculado los intereses.
El objetivo es conocer tanto la identidad del acreedor como el origen exacto de la cantidad exigida.
¿Y si existen varias cesiones?
Una hipoteca puede haber pasado por diferentes titulares.
En ese supuesto puede ser necesario reconstruir la denominada cadena de cesiones.
Cada transmisión debe permitir comprender cómo el crédito pasó desde el acreedor inicial hasta quien actualmente pretende ejercitarlo.
Una interrupción documental relevante puede requerir un análisis específico, especialmente si existe una reclamación judicial.
Cesión de crédito e inscripción registral
Cuando hablamos de préstamos garantizados mediante hipoteca también entra en juego el Registro de la Propiedad.
La situación registral puede resultar relevante para determinados aspectos de la transmisión y, especialmente, cuando se pretende ejercitar la garantía mediante el procedimiento hipotecario.
Por ello, puede ser útil solicitar información registral actualizada para comprobar quién figura relacionado con el derecho hipotecario y qué asientos se han practicado.
¿Qué ocurre si comienza una ejecución hipotecaria?
Cuando el nuevo acreedor inicia una ejecución, la revisión debe ser más exhaustiva.
Ante una cesión de hipoteca sin notificación, conviene estudiar tanto la documentación de la transmisión como la legitimación de quien presenta la demanda.
Además, deben revisarse otros elementos del procedimiento:
- Escritura hipotecaria.
- Cantidad reclamada.
- Certificado de deuda.
- Intereses.
- Pagos efectuados.
- Situación registral.
La cesión es solamente una parte del análisis completo.
La falta de notificación no paraliza automáticamente la ejecución
Este punto debe quedar claro.
Descubrir que el prestatario no recibió una carta comunicando la transmisión no significa que el procedimiento vaya a quedar automáticamente suspendido o anulado.
Será necesario determinar qué efecto jurídico tiene esa falta de comunicación en las circunstancias concretas y si existe algún problema adicional relacionado con la legitimación o la documentación aportada.
La decisión corresponde al órgano judicial cuando existe controversia.
¿Qué documentación debería solicitar el deudor?
Para estudiar correctamente la situación conviene reunir:
- Escritura hipotecaria.
- Novaciones.
- Comunicaciones del banco original.
- Carta del nuevo acreedor.
- Justificantes de pagos.
- Certificado de deuda.
- Nota simple o certificación registral cuando resulte necesaria.
- Documentación judicial si existe una ejecución.
Con estos documentos puede reconstruirse la evolución del préstamo.
No reconocer una deuda sin comprobar el saldo
Cuando una empresa nueva comienza a reclamar, puede solicitar al prestatario que firme un acuerdo, refinanciación o reconocimiento de deuda.
Antes de hacerlo conviene revisar tanto la titularidad del crédito como la cantidad exigida.
Un reconocimiento puede tener consecuencias jurídicas relevantes.
Por ello, no debería firmarse únicamente para detener temporalmente las llamadas o reclamaciones.
La importancia de actuar rápidamente
Si solamente se ha recibido una comunicación extrajudicial, puede existir margen para solicitar documentación y estudiar la deuda.
Si ya existe una demanda judicial, los tiempos son diferentes.
Los procedimientos de ejecución están sometidos a plazos, por lo que conviene analizar inmediatamente quién reclama y con qué documentación.
Esperar a resolver todas las dudas directamente con el acreedor puede hacer perder oportunidades procesales.
La importancia del asesoramiento especializado
Analizar una cesión de hipoteca sin notificación puede exigir combinar el estudio del contrato, la documentación de la transmisión y la situación registral del préstamo.
Un profesional especializado puede comprobar quién figura como acreedor, reconstruir las posibles cesiones y analizar si quien reclama tiene legitimación para hacerlo.
Cuando existe además una ejecución hipotecaria, esta revisión debe integrarse en el análisis completo de la demanda y de la cantidad exigida.
Conclusión
Que un préstamo hipotecario haya sido transmitido sin que el prestatario recibiera previamente una comunicación no significa automáticamente que la deuda haya desaparecido ni que la cesión sea inválida. Sin embargo, el cambio de acreedor tampoco debe aceptarse sin comprobar la documentación que lo sustenta.
Ante una cesión de hipoteca sin notificación, resulta fundamental determinar cuándo conoció el deudor la transmisión, qué pagos realizó anteriormente y cómo acredita el nuevo acreedor su derecho sobre el crédito.
Si ya existe una reclamación judicial, también debe comprobarse la legitimación activa, la cadena de transmisiones y la liquidación de la deuda. Cada caso puede presentar circunstancias diferentes y las consecuencias jurídicas dependerán de la documentación y del procedimiento concreto.
Si has comenzado a recibir reclamaciones de un fondo, una entidad o un acreedor que no aparece en tu escritura original, conviene comprobar cómo adquirió el crédito antes de asumir que la reclamación es correcta. Una revisión especializada puede analizar la cadena de cesiones, los pagos efectuados y la legitimación del nuevo acreedor, especialmente si ya se ha iniciado una ejecución hipotecaria.