Cuando una persona debe afrontar sola el pago de una hipoteca y el mantenimiento de sus hijos, cualquier dificultad económica puede poner en riesgo la estabilidad familiar. La pérdida del empleo, la reducción de ingresos o el aumento de los gastos pueden provocar impagos y, en determinadas circunstancias, una ejecución hipotecaria.
La situación de una familia monoparental con hipoteca impagada requiere analizar las condiciones económicas del hogar y las medidas legales disponibles para proteger la vivienda habitual.
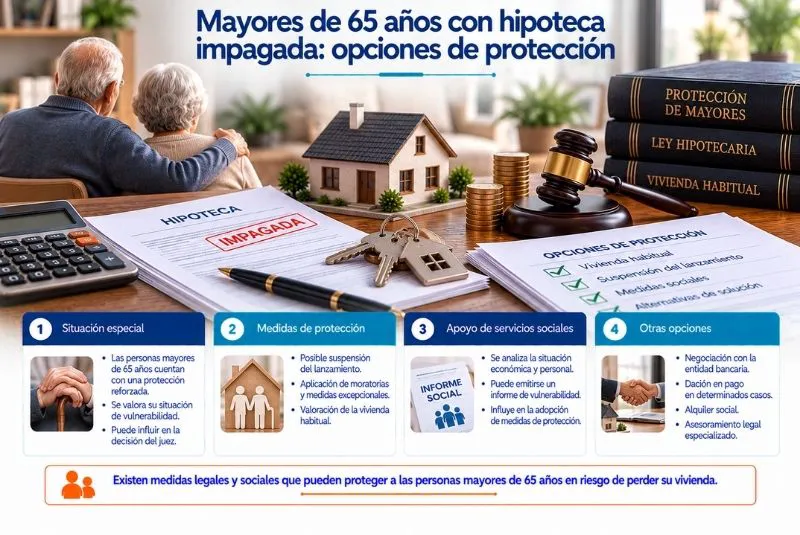
Aunque pertenecer a este tipo de familia no paraliza automáticamente una ejecución, existen mecanismos de protección para determinados hogares vulnerables.
¿Qué se considera una familia monoparental?
Una familia monoparental está formada, generalmente, por una persona progenitora que convive con uno o varios hijos y asume su cuidado.
Sin embargo, el reconocimiento administrativo y los requisitos específicos pueden variar según la comunidad autónoma.
En materia hipotecaria, resulta importante comprobar la composición familiar y las condiciones establecidas por cada medida de protección.
No siempre basta con acreditar que una persona está separada o divorciada. También pueden resultar relevantes la convivencia, la dependencia económica de los hijos y las obligaciones familiares.
¿Qué ocurre cuando una familia monoparental deja de pagar la hipoteca?
El impago de las cuotas puede provocar reclamaciones bancarias y, cuando concurren los requisitos legales, el inicio de una ejecución hipotecaria.
Antes de que avance el procedimiento, conviene revisar:
- Cantidades pendientes de pago.
- Capital e intereses reclamados.
- Condiciones del préstamo.
- Notificaciones bancarias recibidas.
- Ingresos familiares disponibles.
- Gastos destinados al cuidado de los hijos.
Una revisión temprana puede ayudar a identificar errores y estudiar alternativas de negociación.
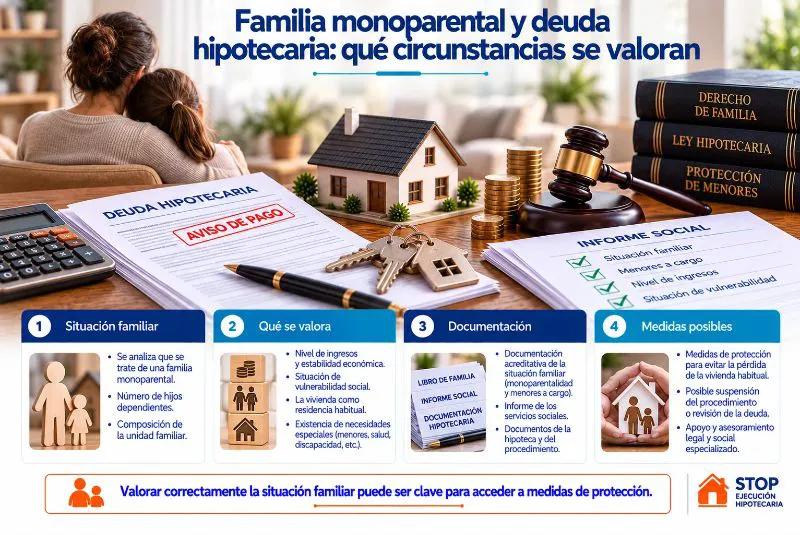
¿Qué circunstancias se valoran para acceder a protección?
Las medidas destinadas a hogares vulnerables suelen exigir el cumplimiento de determinados requisitos personales y económicos.
Entre las circunstancias que pueden resultar relevantes destacan:
- Composición familiar: número de hijos y personas convivientes.
- Ingresos: salarios, prestaciones y otras rentas.
- Situación laboral: desempleo o reducción de jornada.
- Gastos familiares: alimentación, educación y necesidades básicas.
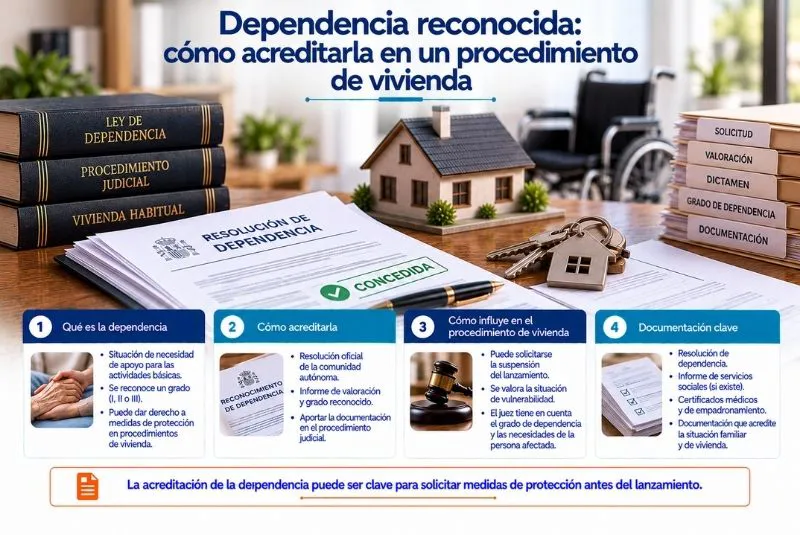
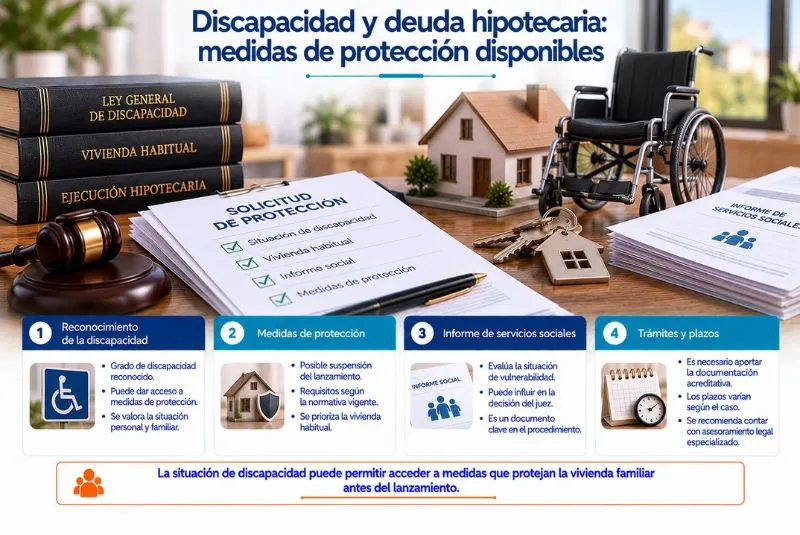
- Discapacidad o dependencia: cuando existan situaciones reconocidas.
- Vivienda habitual: utilización del inmueble como residencia principal.
Cada mecanismo establece sus propias condiciones, por lo que es necesario comprobarlas individualmente.
¿Puede suspenderse una ejecución hipotecaria?
La Ley 1/2013 contempla medidas de protección para determinados colectivos especialmente vulnerables afectados por ejecuciones hipotecarias sobre su vivienda habitual.
Entre los supuestos previstos se encuentran determinadas unidades familiares monoparentales con hijos a cargo.
Sin embargo, esta circunstancia no garantiza automáticamente una suspensión del lanzamiento.
También deben cumplirse los requisitos económicos y las demás condiciones establecidas legalmente.
Por ello, resulta fundamental analizar la situación familiar y presentar la documentación adecuada.
¿Qué importancia tienen los hijos menores?
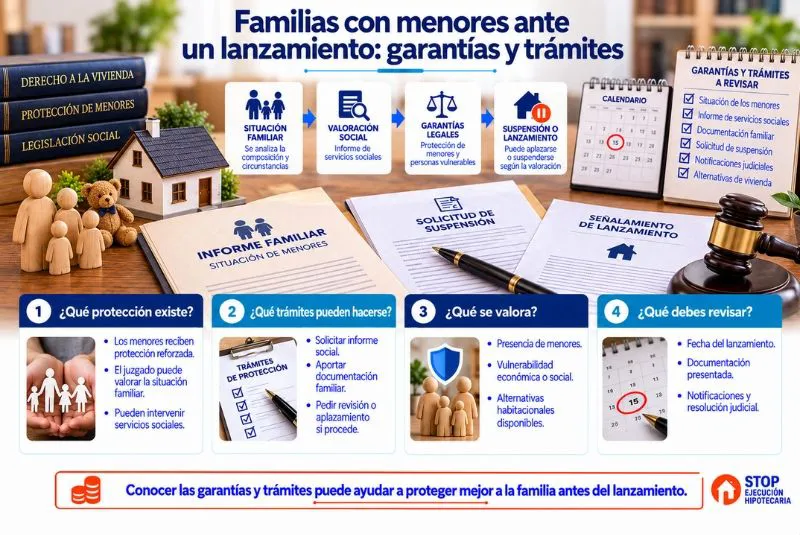
La presencia de menores puede ser relevante para valorar las circunstancias familiares y las necesidades habitacionales.
La pérdida de la vivienda puede afectar a su escolarización, estabilidad emocional y condiciones de vida.
Sin embargo, tener hijos menores no significa que cualquier procedimiento hipotecario quede paralizado.
Es necesario comprobar si existen medidas de protección aplicables y solicitar su reconocimiento por los cauces correspondientes.
Los informes de servicios sociales pueden ayudar a acreditar las circunstancias del hogar.
¿Puede negociarse la deuda con el banco?
Sí. Antes de que avance la ejecución, puede resultar conveniente solicitar una negociación con la entidad financiera.
Entre las posibles alternativas destacan:
- Reestructuración: modificación de las condiciones de devolución.
- Ampliación del plazo: reducción de la cuota mensual.
- Carencia temporal: disminución de determinados pagos durante un periodo.
- Dación en pago: entrega del inmueble para cancelar la deuda cuando proceda.
- Acuerdo de regularización: propuesta para atender las cuotas pendientes.
La viabilidad dependerá de las circunstancias económicas y del régimen legal aplicable.
¿Qué es el Código de Buenas Prácticas hipotecarias?
El Real Decreto-ley 6/2012 regula un Código de Buenas Prácticas destinado a determinados deudores hipotecarios en situación de vulnerabilidad.
Cuando se cumplen sus requisitos, pueden solicitarse medidas de reestructuración y otras alternativas legalmente previstas.
Para comprobar su aplicación deben analizarse:
- Ingresos familiares.
- Situación económica del hogar.
- Composición de la unidad familiar.
- Condición de vivienda habitual.
- Características del préstamo.
- Adhesión de la entidad financiera.
La condición monoparental puede resultar relevante, pero no sustituye los demás requisitos.
¿Qué documentos deben presentarse?
Para acreditar la situación familiar y económica conviene reunir:
- Libro de familia o documentación equivalente.
- Certificado de empadronamiento.
- Título de familia monoparental, cuando exista.
- Declaraciones de ingresos.
- Justificantes de desempleo o prestaciones.
- Documentación del préstamo hipotecario.
- Notificaciones judiciales recibidas.
También pueden aportarse documentos relativos a pensiones alimenticias, discapacidad o dependencia cuando resulten pertinentes.
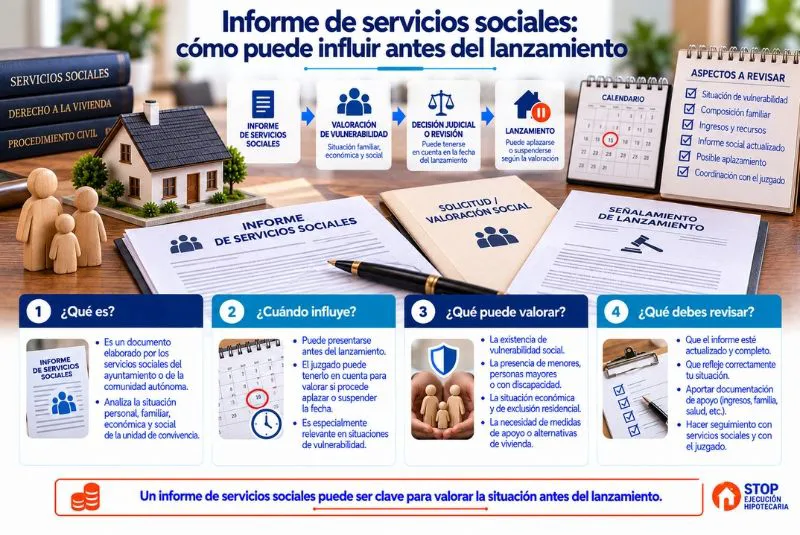
¿Qué papel tienen los servicios sociales?
Los servicios sociales pueden evaluar las dificultades económicas y habitacionales del hogar.
Su informe puede recoger los ingresos disponibles, las necesidades de los menores, la ausencia de alternativas residenciales y el riesgo de exclusión social.
Esta valoración puede utilizarse para fundamentar solicitudes de protección cuando corresponda.
Además, pueden orientar sobre ayudas de emergencia, programas de vivienda y recursos de apoyo familiar.
Sin embargo, un informe social no suspende automáticamente una ejecución hipotecaria.
¿Qué hacer si existe una fecha de lanzamiento?
Cuando el juzgado ha señalado una fecha para entregar la vivienda, es importante actuar inmediatamente.
Los pasos recomendables son:
- Contactar con un abogado especializado.
- Revisar las notificaciones judiciales.
- Reunir la documentación familiar y económica.
- Solicitar una valoración urgente de servicios sociales.
- Comprobar si procede solicitar alguna medida de suspensión.
Presentar documentación no garantiza que el lanzamiento quede paralizado. Será necesario obtener la resolución correspondiente cuando legalmente proceda.
Errores frecuentes que deben evitarse
Uno de los errores más habituales consiste en pensar que cualquier familia monoparental tiene derecho automático a conservar su vivienda.
También puede resultar perjudicial ignorar las comunicaciones bancarias, presentar documentación incompleta o esperar hasta los últimos días antes del lanzamiento.
Otro error es firmar acuerdos de pago sin comprobar si las nuevas cuotas pueden asumirse.
Una intervención temprana permite estudiar más alternativas.
Conclusión
Las familias monoparentales pueden encontrarse en una situación especialmente delicada cuando sus ingresos resultan insuficientes para mantener la hipoteca.
Sin embargo, las medidas de protección dependen de requisitos familiares, económicos y procesales concretos.
Para una familia monoparental con hipoteca impagada, conocer las alternativas de negociación, acreditar su situación y solicitar asesoramiento jurídico puede resultar fundamental para proteger su vivienda habitual.
Si existe riesgo de ejecución hipotecaria o lanzamiento, conviene revisar cuanto antes las condiciones del préstamo y las medidas de protección disponibles.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para analizar tu situación, comprobar posibles irregularidades y valorar las alternativas legales para defender tu vivienda.