Cuando una familia tiene dificultades para pagar su hipoteca, demostrar su situación económica puede resultar fundamental para acceder a determinadas medidas de protección. La pérdida de empleo, la reducción de ingresos o el aumento de gastos esenciales pueden comprometer el mantenimiento de la vivienda habitual.
Saber cómo acreditar la vulnerabilidad económica para proteger la vivienda habitual permite preparar correctamente la documentación, solicitar ayudas y comprobar si existen mecanismos legales para evitar o suspender un lanzamiento hipotecario.
Sin embargo, atravesar dificultades económicas no garantiza automáticamente la paralización de una ejecución. Cada medida establece requisitos específicos que deben cumplirse.
¿Qué significa encontrarse en situación de vulnerabilidad económica?
La vulnerabilidad económica aparece cuando los ingresos y recursos disponibles resultan insuficientes para atender determinadas necesidades básicas y obligaciones financieras.
En materia hipotecaria, esta situación puede estar relacionada con circunstancias como:
- Pérdida del empleo.
- Reducción significativa de ingresos.
- Incapacidad laboral o enfermedad grave.
- Existencia de familiares dependientes.
- Gastos extraordinarios de asistencia.
- Elevado esfuerzo económico para pagar la hipoteca.
No obstante, la definición legal de vulnerabilidad varía según la medida solicitada.
Por ello, es necesario comprobar los requisitos económicos y familiares establecidos en cada normativa.
¿Qué ingresos se tienen en cuenta?
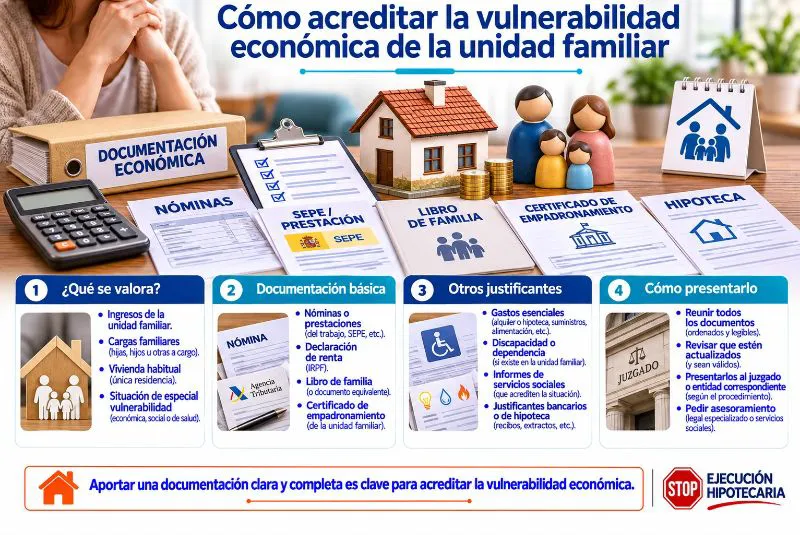
Para valorar la situación económica suelen analizarse los ingresos de los miembros de la unidad familiar.
Entre ellos pueden encontrarse:
- Salarios y rendimientos laborales.
- Pensiones y prestaciones públicas.
- Ingresos procedentes de actividades económicas.
- Rentas de alquileres.
- Otras fuentes de ingresos computables.
La normativa aplicable determina qué personas forman parte de la unidad familiar y cómo deben calcularse sus recursos.
También pueden establecerse límites económicos relacionados con indicadores oficiales, como el IPREM.
Estos límites pueden variar según las circunstancias familiares y el mecanismo de protección solicitado.
¿Qué documentación permite acreditar la vulnerabilidad?
Reunir documentos actualizados resulta fundamental para demostrar las dificultades económicas.
Entre los justificantes más habituales destacan:
- Declaración de la renta: permite comprobar los ingresos declarados.
- Nóminas recientes: acreditan los rendimientos laborales.
- Certificados de prestaciones: reflejan ingresos por desempleo o pensiones.
- Certificado de empadronamiento: ayuda a identificar a los residentes.
- Libro de familia: acredita determinadas relaciones familiares.
- Extractos bancarios: permiten justificar movimientos económicos cuando sean necesarios.
- Documentación hipotecaria: identifica el préstamo y las cuotas pendientes.
También pueden solicitarse certificados patrimoniales o documentación adicional según el procedimiento.
¿Cómo demostrar una reducción importante de ingresos?
Cuando la situación económica ha empeorado recientemente, conviene acreditar tanto los ingresos anteriores como los actuales.
Por ejemplo, una persona que ha perdido su empleo puede aportar su última nómina, la documentación del despido y el certificado de prestaciones.
Los autónomos pueden presentar declaraciones tributarias, registros contables y justificantes de reducción de actividad.
Esta comparación permite explicar cómo ha cambiado la capacidad económica del hogar.
Es recomendable conservar documentación suficiente para demostrar que las dificultades no responden únicamente a una situación puntual.
¿Qué importancia tiene la composición familiar?
La existencia de menores, personas dependientes o familiares con discapacidad puede resultar relevante para determinadas medidas de protección.
También pueden valorarse circunstancias como:
- Familias monoparentales.
- Unidades familiares numerosas.
- Personas con discapacidad reconocida.
- Situaciones de dependencia.
- Enfermedades graves.
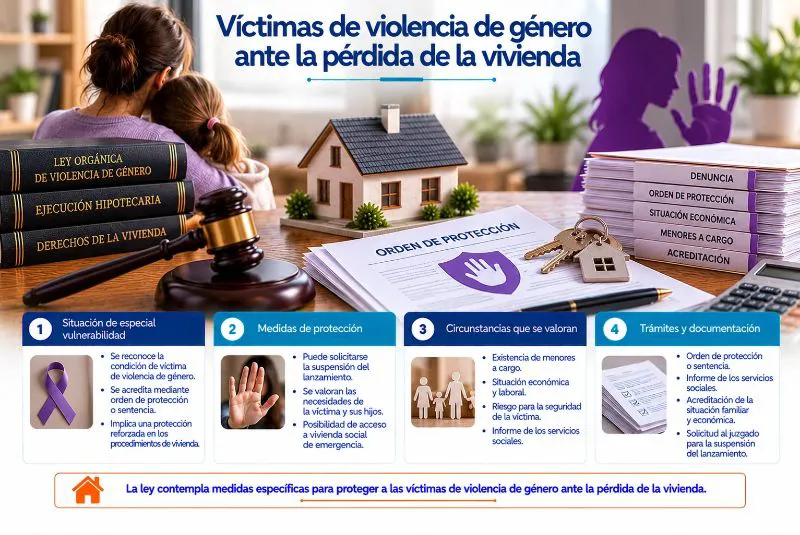
- Víctimas de violencia de género.
Estas circunstancias deben acreditarse mediante los documentos correspondientes.
Sin embargo, pertenecer a uno de estos colectivos no garantiza automáticamente una suspensión hipotecaria.
¿Puede solicitarse la suspensión del lanzamiento?
La Ley 1/2013 contempla medidas de suspensión del lanzamiento para determinados hogares especialmente vulnerables afectados por ejecuciones hipotecarias sobre su vivienda habitual.
Para acceder a esta protección deben cumplirse los requisitos personales, económicos y procesales establecidos.
Entre los aspectos relevantes pueden encontrarse los ingresos familiares, las circunstancias de especial vulnerabilidad y el esfuerzo que representa la hipoteca.
Por tanto, demostrar dificultades económicas constituye una parte importante de la solicitud, pero no sustituye los demás requisitos legales.
¿Qué papel tienen los servicios sociales?
Los servicios sociales municipales pueden evaluar las dificultades económicas y habitacionales de una familia.
Su informe puede recoger:
- Ingresos disponibles.
- Gastos familiares esenciales.
- Existencia de menores.
- Necesidades asistenciales.
- Riesgo de exclusión residencial.
- Ausencia de alternativas habitacionales.
Este documento puede servir para fundamentar determinadas solicitudes y facilitar el acceso a recursos públicos.
Sin embargo, un informe social no suspende automáticamente una ejecución hipotecaria.
¿Cómo acreditar la situación ante el banco?
Cuando se solicita una reestructuración hipotecaria, la entidad financiera puede exigir documentación que justifique las dificultades económicas.
El Real Decreto-ley 6/2012 regula un Código de Buenas Prácticas destinado a determinados deudores hipotecarios vulnerables.
Cuando resulta aplicable, pueden estudiarse medidas de reestructuración y otras alternativas previstas legalmente.
Para comprobar el acceso deben analizarse los ingresos, el patrimonio, las características del préstamo y los demás requisitos establecidos.
Es recomendable presentar la solicitud por escrito y conservar el justificante correspondiente.
¿Qué hacer si ya existe una ejecución hipotecaria?
Cuando el banco ha iniciado un procedimiento judicial, resulta fundamental actuar inmediatamente.
Los pasos recomendables son:
- Revisar la demanda y las cantidades reclamadas.
- Comprobar los plazos procesales.
- Reunir la documentación económica.
- Acreditar las circunstancias familiares.
- Solicitar una valoración de servicios sociales.
- Consultar las medidas de protección disponibles.
También conviene comprobar si existen irregularidades contractuales o procesales que puedan resultar relevantes.
Errores frecuentes al acreditar la vulnerabilidad
Uno de los errores más habituales consiste en presentar documentación incompleta o desactualizada.
También conviene evitar:
- No justificar todos los ingresos.
- Confundir vulnerabilidad social con suspensión automática.
- Desconocer los requisitos económicos.
- No acreditar la composición familiar.
- Esperar hasta recibir una fecha de lanzamiento.
- Presentar solicitudes sin conservar justificantes.
Preparar correctamente el expediente puede facilitar su valoración.
Conclusión
Demostrar las dificultades económicas de una unidad familiar resulta fundamental cuando existe riesgo de perder la vivienda habitual.
La documentación sobre ingresos, gastos, composición familiar y circunstancias personales permite comprobar qué medidas de protección pueden solicitarse.
Para acreditar la vulnerabilidad económica relacionada con la vivienda habitual, conviene reunir justificantes actualizados, conocer los requisitos legales y actuar antes de que avance el procedimiento.
Si tienes dificultades para pagar la hipoteca o existe riesgo de lanzamiento, es importante revisar cuanto antes tu situación.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para preparar la documentación, analizar el procedimiento y valorar las alternativas legales disponibles para proteger tu vivienda.