Las mujeres víctimas de violencia de género pueden enfrentarse a dificultades económicas y habitacionales especialmente graves. La separación del agresor, la pérdida de ingresos o la existencia de una hipoteca compartida pueden complicar el mantenimiento de la vivienda habitual.
En situaciones de violencia de género y deuda hipotecaria, conocer los derechos y las medidas de protección disponibles resulta fundamental para evitar que las dificultades económicas agraven una situación de vulnerabilidad.
Aunque esta circunstancia no paraliza automáticamente cualquier ejecución hipotecaria, existen mecanismos legales, ayudas sociales y recursos especializados que pueden facilitar la protección de las personas afectadas.
¿Cómo afecta la violencia de género al pago de la hipoteca?
La violencia de género puede provocar cambios importantes en la situación económica y familiar.
Entre las circunstancias más habituales se encuentran:
- Pérdida o reducción de ingresos.
- Separación del domicilio familiar.
- Existencia de préstamos hipotecarios conjuntos.
- Impago de cuotas por parte de la expareja.
- Necesidad de mantener económicamente a los hijos.
- Gastos derivados de una nueva residencia.
Estas situaciones pueden dificultar el cumplimiento de las obligaciones hipotecarias.
Por ello, resulta importante revisar quién figura como titular del préstamo y qué responsabilidades mantiene cada persona.
¿Quién debe pagar la hipoteca después de una separación?
Cuando ambos miembros de la pareja firmaron el préstamo como deudores solidarios, la separación o el divorcio no eliminan automáticamente sus obligaciones frente al banco.
Aunque una sentencia establezca quién debe asumir los pagos entre las partes, la entidad financiera puede conservar sus derechos conforme al contrato.
Para modificar la responsabilidad hipotecaria puede ser necesario alcanzar un acuerdo con el banco.
Por tanto, conviene distinguir entre la atribución del uso de la vivienda y la obligación de pagar el préstamo.
¿Existen medidas de protección frente a la ejecución hipotecaria?
La legislación española contempla determinadas medidas destinadas a proteger a colectivos especialmente vulnerables.
La Ley 1/2013 establece mecanismos de suspensión del lanzamiento en determinados procedimientos de ejecución hipotecaria sobre vivienda habitual.
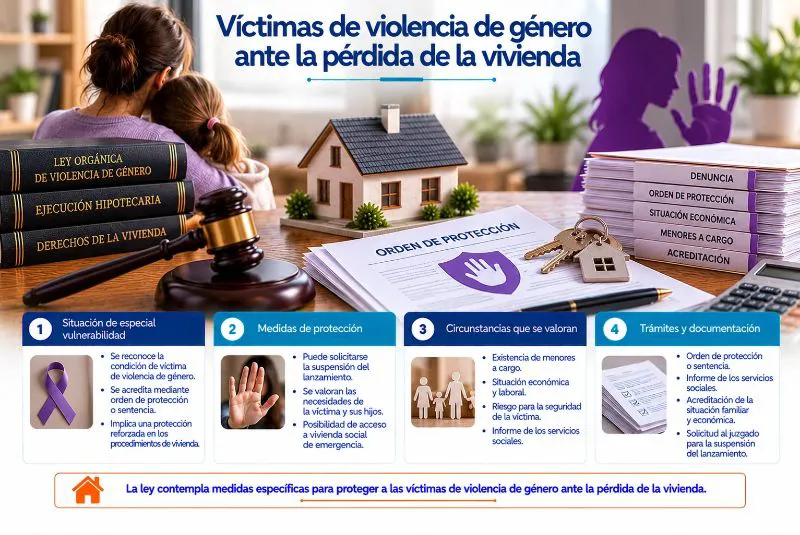
Entre los colectivos contemplados se encuentran las unidades familiares en las que exista una víctima de violencia de género, siempre que se cumplan los requisitos legales correspondientes.
También deben acreditarse las condiciones económicas y las demás circunstancias exigidas.
Por ello, la condición de víctima no implica automáticamente la paralización del procedimiento.
¿Qué importancia tiene acreditar la situación de violencia?
La acreditación resulta fundamental para acceder a determinadas medidas legales y recursos asistenciales.
Según la normativa aplicable, pueden resultar relevantes documentos como:
- Sentencias judiciales.
- Órdenes de protección.
- Resoluciones judiciales que acuerden medidas cautelares.
- Informes del Ministerio Fiscal.
- Informes de servicios sociales o especializados habilitados.
La Ley Orgánica 1/2004 contempla diferentes medios de acreditación para acceder a determinados derechos.
No todas las medidas exigen necesariamente una sentencia condenatoria, aunque cada procedimiento puede establecer requisitos específicos.
¿Puede solicitarse una reestructuración hipotecaria?
El Real Decreto-ley 6/2012 regula un Código de Buenas Prácticas destinado a determinados deudores hipotecarios en situación de vulnerabilidad.
Cuando se cumplen los requisitos y resulta aplicable a la entidad financiera, pueden estudiarse alternativas como:
- Reestructuración del préstamo.
- Modificación de determinadas condiciones.
- Medidas complementarias previstas legalmente.
- Dación en pago en los supuestos correspondientes.
La situación de violencia de género puede ser relevante para valorar el acceso a determinadas medidas de protección.
Sin embargo, también deben comprobarse los requisitos económicos, patrimoniales y contractuales.
¿Qué ocurre si la vivienda está a nombre del agresor?
La titularidad de la vivienda y la responsabilidad hipotecaria son cuestiones diferentes.
Una persona puede tener atribuido judicialmente el uso del domicilio familiar sin ser propietaria del inmueble.
Sin embargo, ese derecho de uso no elimina automáticamente la hipoteca ni impide cualquier actuación del acreedor.
Será necesario analizar las resoluciones judiciales, la titularidad registral y las condiciones del préstamo.
También conviene comprobar si existen medidas de protección personal que afecten al uso de la vivienda.
¿Qué ayudas de vivienda pueden solicitarse?
Las víctimas de violencia de género pueden acceder, cuando cumplen los requisitos, a determinados programas públicos de asistencia y alojamiento.
Entre los recursos disponibles pueden encontrarse:
- Ayudas para el alquiler.
- Viviendas públicas destinadas a colectivos vulnerables.
- Recursos de acogida y alojamiento temporal.
- Prestaciones económicas de emergencia.
- Servicios de acompañamiento social.
- Asesoramiento jurídico especializado.
La disponibilidad depende de la comunidad autónoma, el municipio y las condiciones de cada programa.
¿Qué papel tienen los servicios sociales?
Los servicios sociales y los recursos especializados pueden evaluar las necesidades económicas, familiares y habitacionales de la víctima.
Su intervención puede resultar especialmente importante cuando existen hijos menores o dificultades para acceder a una residencia segura.
Los informes pueden recoger:
- Situación económica.
- Necesidades de protección.
- Existencia de menores.
- Ausencia de alternativas habitacionales.
- Riesgo de exclusión residencial.
Esta documentación puede utilizarse para fundamentar determinadas solicitudes, pero no suspende automáticamente una ejecución hipotecaria.
¿Qué hacer si existe una fecha de lanzamiento?
Cuando el juzgado ha señalado una fecha para entregar la vivienda, resulta fundamental actuar inmediatamente.
Los pasos recomendables son:
- Contactar con un abogado especializado.
- Revisar el procedimiento hipotecario.
- Reunir la documentación acreditativa.
- Comprobar las medidas de suspensión disponibles.
- Solicitar apoyo de los servicios sociales.
- Consultar recursos de alojamiento seguro.
Es importante diferenciar las medidas de protección frente a la violencia de las decisiones procesales relacionadas con la ejecución hipotecaria.
Cada una tiene sus propios requisitos y procedimientos.
¿Qué errores deben evitarse?
Uno de los errores más habituales consiste en pensar que una denuncia suspende automáticamente la ejecución hipotecaria.
También puede resultar perjudicial firmar acuerdos con el banco sin conocer sus consecuencias o asumir que una sentencia de divorcio modifica por sí sola el préstamo.
Otros errores frecuentes son no conservar las notificaciones judiciales, presentar documentación incompleta o esperar hasta el último momento para solicitar asesoramiento.
Una actuación temprana permite valorar más alternativas.
Conclusión
La pérdida de la vivienda puede agravar considerablemente la vulnerabilidad económica y personal de una víctima de violencia de género.
Sin embargo, existen medidas legales, programas de vivienda y recursos asistenciales que pueden contribuir a su protección.
Ante situaciones de violencia de género y deuda hipotecaria, resulta fundamental acreditar las circunstancias personales, revisar las obligaciones del préstamo y comprobar las medidas de suspensión disponibles.
La coordinación entre asesoramiento jurídico y servicios especializados puede facilitar una respuesta adecuada.
Si estás atravesando una situación de violencia de género y existe una ejecución hipotecaria, conviene recibir asesoramiento especializado cuanto antes.
En Paralización Ejecución Hipotecaria puedes solicitar una revisión de tu procedimiento para conocer las medidas legales disponibles y valorar alternativas para proteger tu vivienda.
Si necesitas orientación o protección inmediata frente a la violencia de género, puedes contactar con el servicio gratuito y confidencial 016, que también ofrece atención por WhatsApp en el 600 000 016. En una emergencia, llama al 112.