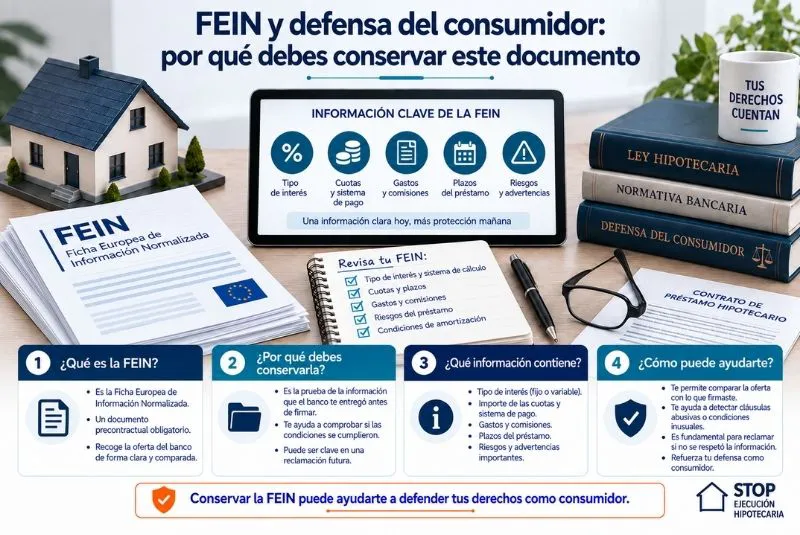
La contratación de una hipoteca implica asumir obligaciones económicas durante muchos años. Por este motivo, conocer las condiciones del préstamo antes de firmar resulta esencial. En las operaciones sujetas a la actual normativa de crédito inmobiliario, uno de los documentos más importantes de esta fase previa es la Ficha Europea de Información Normalizada, conocida habitualmente por sus siglas FEIN.
La FEIN de préstamo hipotecario permite al futuro prestatario conocer de manera estructurada las principales características de la financiación ofrecida por la entidad. Además de facilitar la comparación entre distintas ofertas, conservarla puede resultar especialmente útil si posteriormente aparecen discrepancias sobre el tipo de interés, las cuotas, los gastos o cualquier otra condición relevante.
No debe considerarse, por tanto, como un simple documento informativo que puede desecharse después de firmar. Forma parte de la documentación que permite reconstruir cómo se desarrolló la contratación de la hipoteca.
¿Qué es la FEIN?
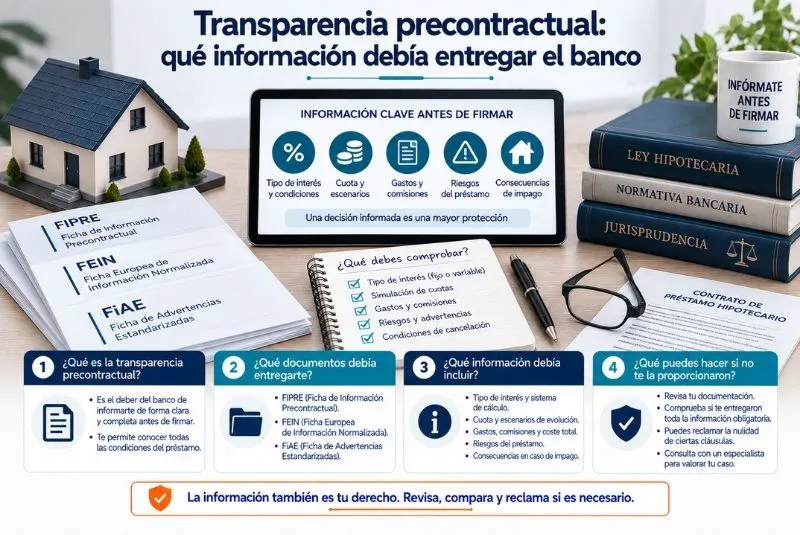
La FEIN es la Ficha Europea de Información Normalizada prevista dentro del régimen de información precontractual de los préstamos inmobiliarios.
Su finalidad es presentar al prestatario información personalizada sobre la oferta de financiación para que pueda conocer sus características antes de quedar vinculado.
En España, este documento tiene especial relevancia dentro del sistema establecido por la Ley 5/2019, reguladora de los contratos de crédito inmobiliario.
La información debe entregarse en la fase previa a la formalización del préstamo y dentro de los plazos legalmente establecidos.
¿Para qué sirve este documento?
La FEIN permite que el consumidor pueda analizar una propuesta hipotecaria con mayor claridad.
Entre otras funciones, facilita:
- Conocer las condiciones esenciales del préstamo.
- Comparar diferentes ofertas.
- Analizar el coste de la financiación.
- Comprobar el sistema de amortización.
- Identificar determinadas obligaciones.
- Conocer consecuencias asociadas al incumplimiento.
Por ello, no debería revisarse únicamente el día que se recibe.
También puede resultar muy útil años después.
¿Qué información contiene?
El contenido dependerá de las características concretas del préstamo, pero la ficha proporciona información normalizada sobre aspectos esenciales de la operación.
Puede incluir datos relacionados con:
- Importe y moneda del préstamo.
- Duración.
- Tipo de interés.
- Tasa anual equivalente.
- Periodicidad y número de pagos.
- Importe de las cuotas.
- Amortización anticipada.
- Determinados costes.
- Consecuencias del incumplimiento.
Su formato normalizado facilita que el prestatario pueda comparar ofertas de distintas entidades.
¿Por qué es importante conservarla?
La escritura hipotecaria es el documento contractual fundamental, pero no es el único que puede resultar relevante.
Conservar la FEIN de préstamo hipotecario permite disponer de una prueba documental de las condiciones que la entidad presentó durante la fase precontractual.
Si años después surge una discrepancia, puede compararse su contenido con la escritura y con la forma en que el banco ha aplicado realmente el préstamo.
Esta comparación puede ayudar a identificar diferencias que merezcan una revisión más detallada.
La FEIN y la oferta del banco
Una de las características importantes del régimen establecido por la Ley 5/2019 es el valor que se atribuye a la información contenida en la FEIN durante el periodo legal correspondiente.
No se trata simplemente de publicidad genérica.
Es un documento personalizado para la operación planteada al prestatario.
Precisamente por ello, resulta conveniente comprobar que las condiciones finalmente formalizadas se correspondan con la información que se facilitó previamente.
FEIN y FiAE: no son el mismo documento
Es frecuente confundir ambas fichas.
La FEIN presenta de forma normalizada las características de la financiación, mientras que la Ficha de Advertencias Estandarizadas, conocida como FiAE, llama la atención sobre determinadas cláusulas o elementos especialmente relevantes.
Ambas forman parte del sistema de información precontractual cuando resultan aplicables, pero cumplen funciones distintas.
Por ello, es recomendable conservar las dos.
¿Cuándo debe recibirla el prestatario?
La normativa establece que la documentación precontractual debe entregarse con antelación respecto de la firma del préstamo.
La finalidad es que el consumidor disponga de tiempo para estudiarla y solicitar las aclaraciones que considere necesarias.
No tendría el mismo sentido recibir toda la información cuando el prestatario ya se encuentra ante el notario preparado para firmar.
El momento de entrega es, por tanto, una parte relevante del sistema de protección.
La función del notario
La Ley 5/2019 reforzó también la intervención notarial previa.
Antes de formalizar determinados préstamos sujetos a esta normativa, el prestatario debe comparecer ante el notario para recibir asesoramiento y realizar las actuaciones legalmente previstas.
El notario comprueba aspectos relacionados con la documentación precontractual y documenta esta fase mediante el acta correspondiente.
Esta intervención pretende que el consumidor llegue a la firma con un mayor conocimiento de las condiciones asumidas.
¿Qué ocurre si la FEIN y la escritura no coinciden?
Esta situación merece una revisión detallada.
Una diferencia entre ambos documentos no debe analizarse de manera aislada, ya que puede depender del tipo de modificación, del momento en el que se produjo y de la información adicional facilitada al prestatario.
Conviene identificar exactamente qué cambió.
Por ejemplo, podría existir una diferencia relacionada con el tipo de interés, una bonificación, determinados costes o alguna otra condición económica.
La relevancia jurídica dependerá de las circunstancias concretas.
Utilidad para comprobar el tipo de interés
La FEIN puede ser especialmente útil para revisar las condiciones económicas de la hipoteca.
Si con el paso del tiempo surgen dudas sobre el interés aplicado, puede compararse la información inicial con:
- Escritura.
- Recibos hipotecarios.
- Revisiones del tipo.
- Novaciones posteriores.
- Cuadros de amortización.
De esta manera resulta más sencillo reconstruir la evolución contractual.
¿Qué ocurre si hubo una novación?
Una modificación posterior puede cambiar determinadas condiciones inicialmente recogidas en la FEIN.
Por ejemplo, prestatario y entidad pueden acordar posteriormente modificar el plazo o el tipo de interés.
En ese caso, la documentación correspondiente a la novación también debe conservarse.
La FEIN de préstamo hipotecario refleja una fase determinada de la contratación y no sustituye los acuerdos válidamente celebrados con posterioridad.
¿Sirve para reclamar al banco?
Puede constituir un documento relevante dentro de una reclamación, aunque su utilidad dependerá del problema concreto.
Por ejemplo, puede ayudar a comprobar qué información recibió el consumidor y cuáles eran las condiciones comunicadas antes de la formalización.
Sin embargo, encontrar una diferencia no significa automáticamente que exista derecho a una indemnización o que una cláusula sea nula.
Será necesario estudiar la documentación en conjunto.
¿Qué ocurre si has perdido la FEIN?
Lo primero es revisar los documentos conservados durante la contratación.
Puede encontrarse en:
- Correos electrónicos.
- Área de cliente del banco.
- Carpeta entregada durante la contratación.
- Documentación facilitada por la gestoría.
- Archivos digitales personales.
También puede solicitarse información a la entidad sobre la documentación correspondiente a la operación.
Es recomendable conservar una copia digital para evitar futuras pérdidas.
Las hipotecas antiguas pueden no tener FEIN
Este punto es fundamental.
No encontrar una FEIN en una hipoteca antigua no significa que el banco incumpliera necesariamente sus obligaciones.
Este documento está asociado al régimen establecido por la normativa actual y no puede exigirse retroactivamente como si hubiera sido obligatorio en cualquier época.
Los préstamos anteriores deben analizarse conforme a las reglas de información precontractual que correspondían cuando fueron formalizados.
No confundir FEIN con FIPER
En documentación hipotecaria de etapas anteriores puede aparecer la Ficha de Información Personalizada, conocida como FIPER.
Aunque ambos documentos están relacionados con la información previa al consumidor, pertenecen a marcos normativos diferentes.
Por ello, cuando se revisa una hipoteca debe identificarse primero la fecha del contrato y después determinar qué documentación era exigible.
La FEIN como prueba de la fase precontractual
Si surge una controversia años después, puede ser necesario reconstruir qué información recibió el prestatario antes de contratar.
En este contexto, conservar la FEIN de préstamo hipotecario puede facilitar la comprobación de las condiciones económicas que se comunicaron al consumidor.
No será necesariamente la única prueba relevante.
También pueden resultar importantes la FiAE, el acta notarial, las comunicaciones con la entidad y otros documentos de la operación.
¿Qué documentos conviene guardar junto con la FEIN?
Lo recomendable es conservar un expediente completo de la hipoteca que incluya:
- FEIN.
- FiAE.
- Escritura hipotecaria.
- Acta notarial previa.
- Cuadro de amortización.
- Documentación sobre seguros o productos asociados.
- Novaciones.
- Comunicaciones importantes del banco.
Mantener estos documentos ordenados puede ahorrar numerosos problemas si años después resulta necesario revisar el préstamo.
FEIN y ejecución hipotecaria
La documentación precontractual también puede resultar relevante cuando existen impagos y el banco inicia una reclamación.
En ese escenario, el análisis principal debe centrarse en la escritura, la deuda reclamada y los requisitos del procedimiento, pero la documentación previa puede ayudar a estudiar determinadas condiciones contractuales.
Si una cláusula que influye en la deuda plantea dudas sobre su transparencia, puede ser necesario analizar qué información recibió previamente el consumidor.
La ausencia de FEIN no paraliza automáticamente una ejecución
No debe concluirse que una ejecución queda anulada simplemente porque el prestatario no conserve este documento.
Primero debe determinarse si la FEIN era exigible por la fecha y características de la operación y, posteriormente, qué ocurrió realmente durante la contratación.
Incluso cuando existe una irregularidad, sus consecuencias deben analizarse jurídicamente.
La eventual incidencia sobre un procedimiento corresponde valorarla conforme a las circunstancias del caso.
La importancia del asesoramiento especializado
La documentación precontractual puede adquirir gran importancia cuando existe una discrepancia entre lo ofrecido, lo firmado y lo que posteriormente aplica el banco.
Un profesional especializado puede comparar la FEIN con la escritura, revisar las modificaciones posteriores y determinar si existen diferencias relevantes.
Cuando además existe una ejecución hipotecaria, esta documentación puede integrarse dentro del análisis general del préstamo y de las cláusulas utilizadas para calcular la deuda.
Conclusión
La FEIN no es un documento que deba descartarse una vez firmada la hipoteca. Forma parte de la información previa que permite comprender las condiciones de la financiación y puede resultar útil para comprobar años después qué características fueron presentadas al consumidor.
Conservar la FEIN de préstamo hipotecario junto con la escritura, la FiAE, el acta notarial y las posibles novaciones permite disponer de un historial documental mucho más completo.
Si aparece una discrepancia entre la información previa y las condiciones finalmente aplicadas, será necesario analizar su origen y su importancia. No todas las diferencias tienen las mismas consecuencias, pero disponer de la documentación original facilita considerablemente cualquier revisión o reclamación.
¿Has encontrado diferencias entre tu FEIN y tu hipoteca?
Si las condiciones que aparecen en tus recibos o en la escritura no coinciden con la documentación que recibiste antes de firmar, conviene revisar el expediente completo. Un profesional especializado puede comparar la información precontractual con las condiciones finalmente aplicadas y valorar si existen aspectos relevantes para una reclamación o para tu defensa ante una ejecución hipotecaria.