Cuando una hipoteca entra en fase de ejecución y el procedimiento avanza hacia la venta forzosa del inmueble, uno de los datos que adquiere especial importancia es el valor establecido para la subasta. Esta cifra aparece vinculada a la propia constitución de la garantía hipotecaria y puede influir posteriormente en distintas actuaciones del procedimiento.
Sin embargo, el valor de subasta de vivienda hipotecada no debe confundirse automáticamente con el precio actual de mercado, con el capital pendiente del préstamo ni con la cantidad que finalmente puede alcanzarse durante la puja. Son conceptos diferentes que cumplen funciones distintas.
Entender de dónde procede esta cifra permite revisar mejor una ejecución hipotecaria y detectar posibles discrepancias entre la escritura, la tasación y la documentación utilizada posteriormente.
¿Qué es el valor de subasta de una vivienda?
Es el valor establecido para que el inmueble hipotecado pueda servir de referencia en una eventual realización de la garantía.
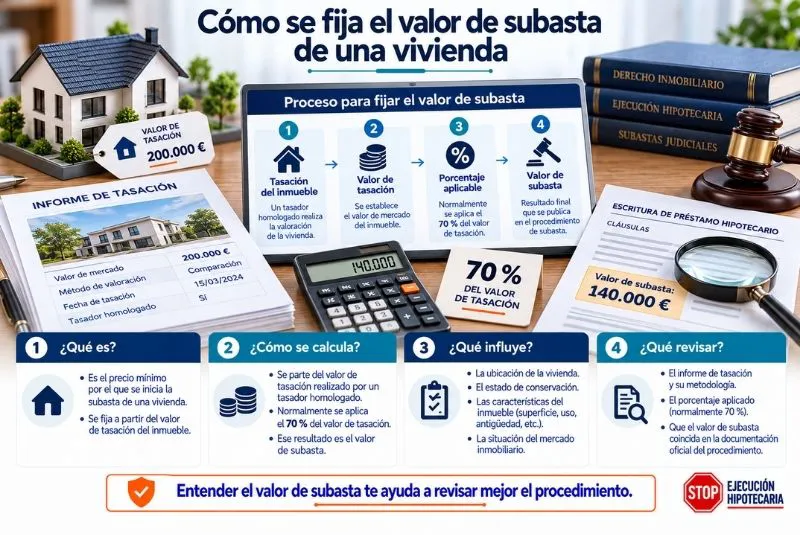
Habitualmente se encuentra recogido en la escritura de constitución de la hipoteca mediante el denominado tipo o valor para subasta.
Por tanto, no se fija por primera vez cuando aparecen los impagos.
En una hipoteca correctamente formalizada, este elemento ya fue determinado cuando se constituyó la garantía.
¿Es lo mismo que el precio de compra?
No.
El precio de compraventa es la cantidad acordada entre comprador y vendedor para adquirir el inmueble.
El valor establecido a efectos hipotecarios responde a una finalidad diferente.
Por ejemplo, una persona puede comprar una vivienda por 250.000 euros y encontrar en la documentación hipotecaria otras cifras correspondientes a la tasación, al préstamo concedido y al valor previsto para una eventual subasta.
No deben confundirse.
La importancia de la tasación
La tasación del inmueble desempeña un papel esencial en la concesión de financiación hipotecaria.
Una sociedad de tasación determina el valor de la vivienda aplicando criterios técnicos y la normativa correspondiente.
El resultado permite a la entidad valorar la garantía ofrecida y calcular, entre otros elementos, la relación existente entre el importe financiado y el valor del inmueble.
Además, la tasación tiene relevancia para establecer el valor utilizado a efectos de una eventual ejecución.
¿Cómo se relacionan tasación y valor de subasta?
Existe una relación directa, pero debe analizarse conforme a la normativa aplicable al préstamo y a la fecha de constitución de la hipoteca.
La legislación hipotecaria establece reglas sobre el valor que puede fijarse para que el procedimiento especial de ejecución sobre bienes hipotecados pueda desarrollarse posteriormente.
Por ello, al revisar el valor de subasta de vivienda hipotecada, resulta fundamental localizar tanto la tasación utilizada en la operación como la cifra incluida en la escritura.
Comparar ambos documentos permite comprobar cómo se estableció el valor.
¿Dónde aparece esta cantidad?
Normalmente debe buscarse dentro de la escritura hipotecaria.
Puede aparecer en una cláusula relacionada con la ejecución de la garantía y con la fijación del tipo para subasta.
La terminología utilizada puede variar según la escritura y la época en que se formalizó.
Si existe una ejecución en marcha, también debe compararse esta cifra con la utilizada en la documentación judicial y en el anuncio de subasta.
¿El banco puede elegir cualquier cantidad?
No debería entenderse como una cifra completamente libre.
La fijación del valor para subasta está sometida al marco legal aplicable y debe guardar la relación exigida con la tasación cuando así lo establece la normativa.
Precisamente por ello es importante estudiar conjuntamente escritura, certificado de tasación y fecha de contratación.
Las reglas han experimentado modificaciones con el tiempo, por lo que no resulta adecuado aplicar automáticamente el régimen actual a cualquier hipoteca antigua.
La fecha de la hipoteca es importante
Como ocurre con muchas cuestiones relacionadas con los préstamos hipotecarios, la fecha de contratación puede determinar qué normas deben aplicarse.
Una hipoteca formalizada recientemente no debe analizarse exactamente igual que otra constituida hace veinte años.
Cuando existe una posible discrepancia entre tasación y valor de subasta, el primer paso consiste en determinar cuál era la normativa vigente en el momento correspondiente.
Solo después puede valorarse si la cifra fue correctamente establecida.
¿Es el valor de subasta el valor actual de mercado?
No necesariamente.
Una vivienda pudo tasarse cuando se concedió el préstamo y salir a subasta muchos años después.
Durante ese periodo el mercado inmobiliario puede haber cambiado considerablemente.
La zona puede haberse revalorizado o, por el contrario, el inmueble puede haber perdido valor.
Por este motivo, el valor establecido para la ejecución no constituye necesariamente una estimación actualizada del precio que tendría la vivienda en una compraventa ordinaria.
¿Se realiza una nueva tasación antes de la subasta?
No debe darse por hecho que cada ejecución hipotecaria exige una nueva tasación comercial de la vivienda inmediatamente antes de subastarla.
En el procedimiento hipotecario cobra especial importancia el valor que se fijó en la documentación correspondiente al constituirse la garantía.
Esta es precisamente una de las razones por las que puede existir una diferencia considerable entre el valor utilizado en el procedimiento y el precio actual del inmueble en el mercado.
Valor de subasta y deuda pendiente
Tampoco debe confundirse el valor del inmueble con la cantidad que el banco reclama.
Una persona puede tener una vivienda con un valor para subasta de 200.000 euros y mantener una deuda pendiente distinta.
La reclamación puede incluir, dentro de los límites y requisitos correspondientes:
- Capital pendiente.
- Intereses.
- Intereses de demora aplicables.
- Costas y gastos en los términos legalmente procedentes.
La cifra establecida para la finca y la liquidación de la deuda cumplen funciones diferentes.
¿Por qué importa durante la subasta?
El valor de subasta de vivienda hipotecada constituye una referencia esencial dentro del procedimiento.
Las reglas procesales relativas a las posturas, al remate o a determinadas posibilidades de adjudicación pueden tomar como referencia el valor establecido para la subasta.
Por ello, una cifra incorrecta puede tener una repercusión considerable.
No obstante, cualquier posible error debe estudiarse conforme a la normativa vigente y a la fase en que se encuentre la ejecución.
¿Qué ocurre si aparecen cifras diferentes?
Puede suceder que el propietario encuentre distintas cantidades en sus documentos.
Por ejemplo:
- Precio de compraventa.
- Valor de tasación.
- Capital del préstamo.
- Valor para subasta.
- Valor catastral.
- Valor de referencia fiscal.
Que existan diferentes cifras no significa automáticamente que haya un error.
Cada una puede responder a una finalidad jurídica o económica distinta.
El análisis debe centrarse en comprobar si la cifra utilizada en la ejecución es la que corresponde conforme a la escritura y a la normativa aplicable.
¿Qué ocurre si el valor utilizado no coincide con la escritura?
Esta discrepancia sí merece una revisión detallada.
Si la cantidad incluida en el anuncio o utilizada durante el procedimiento no coincide con el valor previsto en la escritura, debe comprobarse cuál es el origen de la diferencia.
También debe revisarse si existen modificaciones posteriores del préstamo que puedan explicar el cambio.
No cualquier diferencia producirá automáticamente la nulidad del procedimiento, pero una discrepancia relevante debe ser analizada antes de que la ejecución continúe avanzando.
¿Puede modificarse mediante una novación?
Una hipoteca puede ser objeto de modificaciones durante su vigencia.
Cuando existe una novación, deben revisarse cuidadosamente sus términos para determinar qué condiciones se modificaron.
No debe asumirse que cualquier cambio en el préstamo altera automáticamente el valor establecido para una eventual subasta.
Será necesario consultar tanto la escritura inicial como las posteriores modificaciones.
¿Influye el estado actual de la vivienda?
El deterioro o las reformas realizadas después de la tasación pueden modificar considerablemente el valor comercial actual.
Sin embargo, esto no significa que el valor procesal de subasta se actualice automáticamente.
Por ejemplo, una vivienda reformada integralmente puede tener hoy un precio de mercado superior al existente cuando se concedió la hipoteca.
La diferencia entre ambas cifras debe tenerse especialmente en cuenta cuando el propietario intenta valorar las consecuencias económicas de una ejecución.
¿Qué debe comprobar el propietario?
Ante una ejecución hipotecaria resulta recomendable realizar una comparación documental.
Conviene localizar:
- Escritura hipotecaria.
- Tasación utilizada al contratar.
- Posibles novaciones.
- Demanda de ejecución.
- Certificación registral.
- Anuncio de subasta, si ya existe.
Después deben compararse las cantidades y comprobar que cada una corresponde al concepto adecuado.
¿Un error puede paralizar la ejecución?
No automáticamente.
Encontrar una diferencia relacionada con el valor de subasta de vivienda hipotecada no significa por sí sola que el procedimiento quede suspendido o anulado.
Es necesario determinar si realmente existe una irregularidad, qué norma resulta aplicable, cuál es su importancia y en qué momento procesal se plantea.
Cuando existe controversia, corresponde al órgano judicial determinar las consecuencias que procedan.
¿Qué ocurre si la subasta ya está publicada?
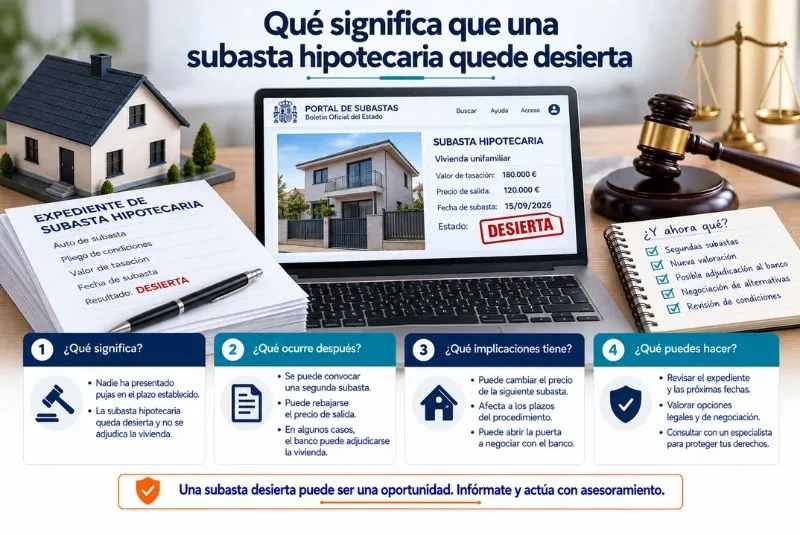
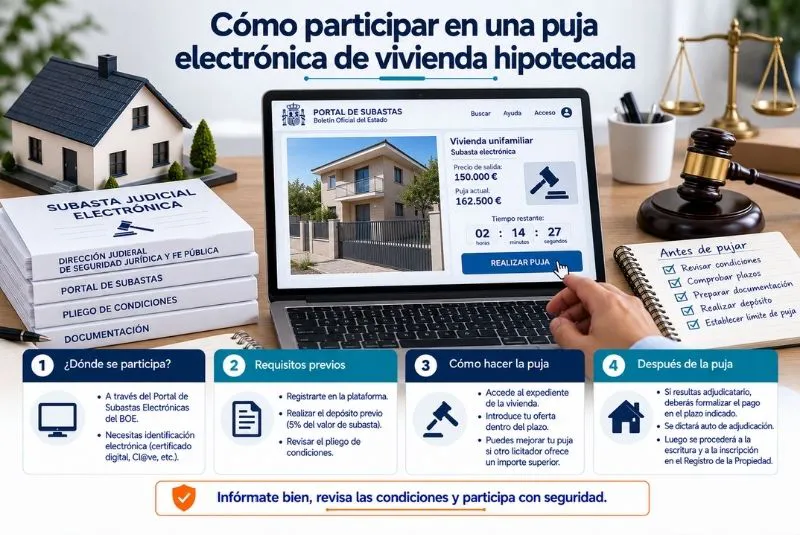
Cuando el inmueble ya aparece en el Portal de Subastas, el procedimiento se encuentra en una fase avanzada.
En ese momento resulta especialmente importante comprobar que la finca está correctamente identificada y que los datos relevantes coinciden con la documentación de la ejecución.
Si se detecta una discrepancia, conviene solicitar asesoramiento inmediatamente.
Los plazos procesales pueden limitar las actuaciones disponibles.
La importancia del asesoramiento especializado
Determinar correctamente el valor utilizado en una ejecución exige revisar documentos hipotecarios, registrales y procesales.
Un profesional especializado puede comparar la escritura con la tasación y con los datos empleados posteriormente durante el procedimiento.
Este análisis permite distinguir entre una diferencia normal entre distintos tipos de valoración y una posible irregularidad que requiera una revisión jurídica más profunda.
Conclusión
El valor utilizado para una subasta hipotecaria no es simplemente el precio actual de la vivienda ni la cantidad pendiente de pagar al banco. Se trata de una cifra vinculada a la constitución de la garantía y sometida al régimen jurídico aplicable a la operación.
Para revisar correctamente el valor de subasta de vivienda hipotecada, es necesario comparar la escritura, la tasación original, las posibles novaciones y la documentación de la ejecución.
Encontrar cantidades distintas no significa necesariamente que exista un error, ya que el precio de compra, la tasación, el capital prestado y el valor de subasta tienen funciones diferentes. Sin embargo, si la cifra utilizada en la ejecución no coincide con la que debería aplicarse, conviene analizar la situación cuanto antes.
Si tu vivienda se encuentra en ejecución y has detectado diferencias entre la tasación, la escritura y el valor utilizado en la subasta, es recomendable revisar el expediente antes de que el procedimiento avance. Un profesional especializado puede comprobar el origen de cada cifra y valorar si existe alguna irregularidad relevante para tu defensa.