Antes de firmar una hipoteca, el consumidor debe poder conocer las condiciones económicas y jurídicas esenciales de la financiación. Actualmente esta fase está regulada principalmente por la Ley 5/2019 y documentos como la FEIN, pero en numerosas hipotecas antiguas aparece otra documentación precontractual que puede resultar especialmente útil: la oferta vinculante.
La oferta vinculante hipotecaria puede ayudar a reconstruir qué condiciones presentó la entidad antes de formalizar el préstamo. Si todavía conservas este documento, compararlo con la escritura permite comprobar si el tipo de interés, las comisiones, el plazo u otros elementos relevantes coinciden con lo finalmente contratado.
No toda diferencia implica automáticamente que exista una irregularidad. Sin embargo, cuando las condiciones inicialmente comunicadas y las incorporadas posteriormente a la escritura no coinciden, conviene analizar qué cambió, cuándo se informó al prestatario y cuál fue la repercusión económica.
¿Qué era la oferta vinculante de una hipoteca?
La oferta vinculante formó parte del sistema de información precontractual aplicable a determinadas operaciones hipotecarias antes del actual régimen de crédito inmobiliario.
Su función era proporcionar al cliente información concreta sobre las condiciones financieras ofrecidas por la entidad antes de la formalización.
Por tanto, no debe confundirse con una simple publicidad bancaria o una simulación comercial.
Su relevancia dependerá de la normativa aplicable en la fecha en la que se contrató el préstamo.
¿Todas las hipotecas antiguas tenían que disponer de ella?
No necesariamente.
Las obligaciones documentales han cambiado con el tiempo y también podían depender de las características de la operación.
Por ello, no encontrar una oferta vinculante entre los documentos de una hipoteca antigua no permite concluir automáticamente que el banco incumpliera sus obligaciones.
El primer paso siempre debe ser comprobar la fecha de contratación y determinar qué regulación resultaba aplicable.
¿Qué información puede contener?
Aunque debe estudiarse cada documento concreto, la oferta podía proporcionar información relevante sobre las condiciones financieras de la operación.
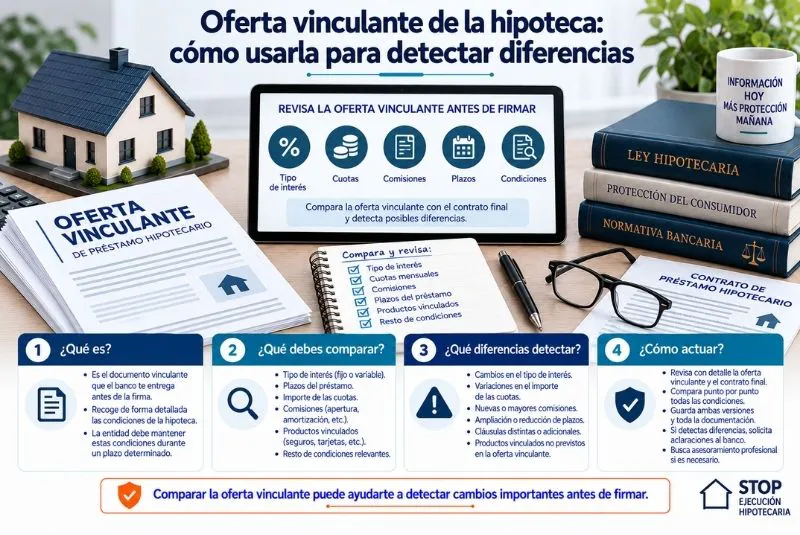
Entre los datos que conviene comprobar pueden encontrarse:
- Capital solicitado.
- Plazo de amortización.
- Tipo de interés.
- Índice de referencia.
- Diferencial.
- Comisiones.
- Periodicidad de las cuotas.
- Condiciones de amortización anticipada.
- Otros elementos económicos de la financiación.
Estos datos permiten realizar una comparación con la escritura definitiva.
¿Por qué debes conservarla?
La oferta vinculante hipotecaria puede funcionar como una fotografía de las condiciones comunicadas al cliente durante la fase previa a la firma.
Muchos problemas hipotecarios aparecen años después de contratar.
En ese momento, disponer únicamente de la escritura puede dificultar la reconstrucción de las negociaciones y de la información que recibió el consumidor.
Conservar la documentación precontractual facilita conocer qué se ofreció antes de formalizar definitivamente la operación.
El primer paso: comparar el capital
Una comprobación sencilla consiste en verificar que el importe de financiación indicado inicialmente coincide con el capital finalmente formalizado.
Si existen diferencias, habrá que conocer su origen.
Es posible que se produjera una modificación solicitada por el propio prestatario o acordada antes de firmar.
Por ello, encontrar cifras distintas no demuestra por sí solo una actuación incorrecta de la entidad.
Revisar el tipo de interés
El interés es uno de los elementos con mayor repercusión económica.
En una hipoteca variable conviene comprobar especialmente:
- Índice de referencia.
- Diferencial.
- Periodicidad de las revisiones.
- Bonificaciones.
- Condiciones para obtenerlas.
Una diferencia aparentemente pequeña en el diferencial puede generar un efecto considerable cuando se aplica durante muchos años.
Comprobar las comisiones
También es recomendable comparar las comisiones recogidas en la documentación previa con las que finalmente aparecen en la escritura.
Pueden existir conceptos relacionados con determinadas operaciones o servicios vinculados al préstamo.
Si aparece una comisión que no estaba prevista inicialmente, será necesario comprobar cómo y cuándo fue comunicada al prestatario y qué régimen jurídico le resulta aplicable.
Revisar el plazo de amortización
La duración del préstamo influye directamente en la cuota y en el coste financiero total.
Una hipoteca más larga puede reducir la mensualidad, pero también prolongar el periodo durante el que se generan intereses.
Por ello, al comparar una oferta vinculante hipotecaria con la escritura definitiva, conviene verificar que el número de años o cuotas coincide.
Si no es así, debe determinarse cuándo se modificó.
Atención a las condiciones de amortización anticipada
La posibilidad de devolver anticipadamente una parte o la totalidad del préstamo también puede aparecer en la documentación precontractual.
Conviene comprobar qué condiciones se comunicaron inicialmente y cuáles terminaron incorporándose al contrato.
No obstante, cualquier análisis debe realizarse teniendo en cuenta la normativa vigente en la fecha de la hipoteca, ya que el régimen de amortización anticipada ha experimentado importantes modificaciones.
¿Qué ocurre si la oferta y la escritura son diferentes?
La respuesta dependerá del tipo de diferencia.
No es lo mismo una modificación menor que un cambio significativo en el tipo de interés o en una condición que afecta directamente al coste del préstamo.
Debe comprobarse:
- Qué condición cambió.
- Cuándo se produjo el cambio.
- Si el prestatario recibió información sobre él.
- Qué documentación existe.
- Qué impacto económico tuvo.
Solo después puede valorarse su posible relevancia jurídica.
La importancia del tiempo para revisar la información
La transparencia precontractual no consiste únicamente en entregar documentación.
También resulta importante que el consumidor disponga de tiempo suficiente para conocer las condiciones antes de asumir definitivamente la obligación.
Si una modificación relevante aparece únicamente en una fase muy próxima a la firma, puede ser necesario estudiar las circunstancias concretas en las que se produjo.
Este análisis debe realizarse conforme a la normativa que correspondiera en aquel momento
Oferta vinculante y transparencia
La documentación previa puede adquirir especial importancia cuando se discute si una determinada condición fue suficientemente explicada.
La oferta vinculante hipotecaria puede constituir una de las piezas utilizadas para reconstruir la información disponible antes de la contratación.
Sin embargo, no debe analizarse aisladamente.
También pueden resultar relevantes otras fichas informativas, comunicaciones, simulaciones, documentación bancaria y la propia escritura.
¿Es lo mismo que la FEIN?
No.
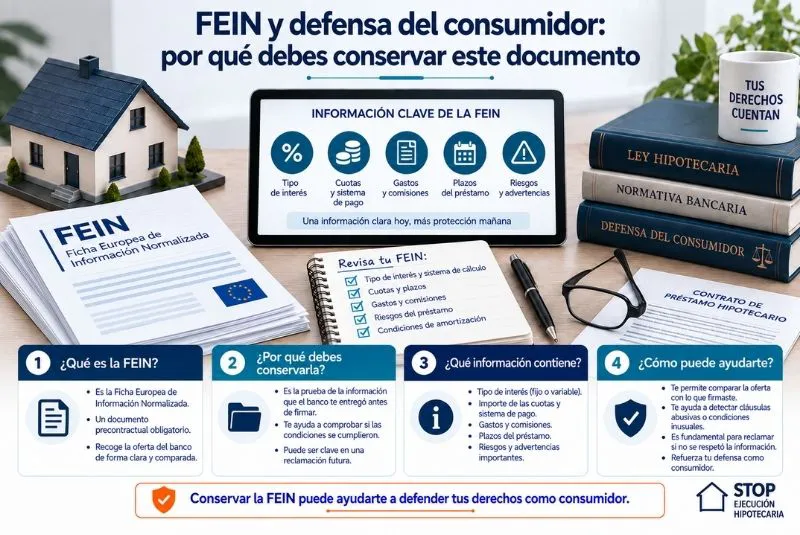
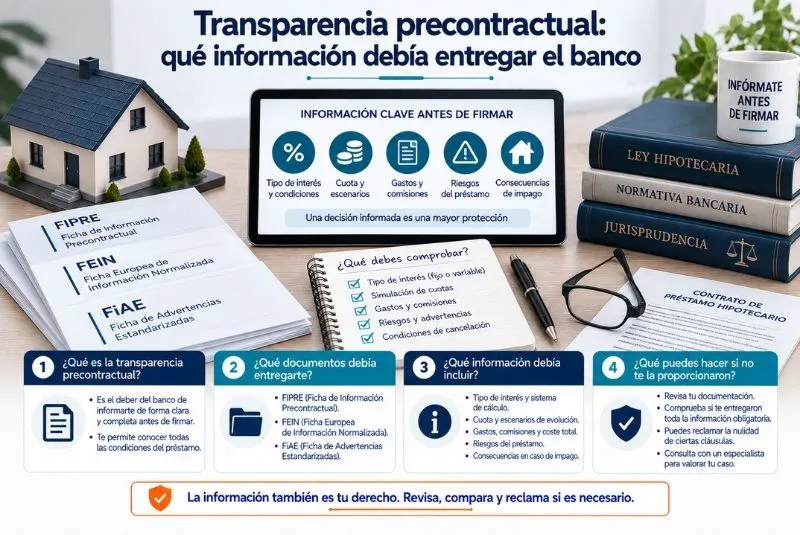
La FEIN o Ficha Europea de Información Normalizada forma parte del sistema actual de información precontractual previsto para los préstamos sujetos a la Ley 5/2019.
La oferta vinculante aparece especialmente vinculada a regímenes anteriores.
Por ello, no debe exigirse una FEIN a una hipoteca antigua simplemente porque actualmente sea uno de los principales documentos precontractuales.
Cada préstamo debe analizarse conforme a su fecha.
¿Y qué relación tiene con la FIPER?
En determinadas etapas de la regulación bancaria también puede aparecer la Ficha de Información Personalizada o FIPER.
La documentación exigible ha ido evolucionando y diferentes instrumentos han cumplido funciones de información previa.
Si se está revisando una hipoteca antigua, resulta recomendable recopilar cualquier documento recibido antes de la firma, aunque su denominación no coincida exactamente con la utilizada actualmente.
¿Qué pasa si has perdido la oferta?
Es frecuente que el prestatario conserve la escritura pero haya perdido los documentos previos.
Puede resultar útil revisar:
- Correos electrónicos antiguos.
- Carpetas de la operación hipotecaria.
- Archivos digitales.
- Comunicaciones de la entidad.
- Documentación de la gestoría.
- Papeles relacionados con la compraventa.
También puede solicitarse determinada documentación a la entidad, aunque habrá que valorar cada situación y el tiempo transcurrido.
Una diferencia debe cuantificarse
Cuando se detecta una condición económica distinta, no basta con señalar que los documentos no coinciden.
Conviene determinar cuánto ha afectado al préstamo.
Por ejemplo, si existe una diferencia en el tipo de interés, puede reconstruirse el cálculo de las cuotas y comparar lo efectivamente pagado con el escenario que se pretende analizar.
Cuantificar el impacto ayuda a determinar la verdadera importancia del problema.
¿Puede utilizarse para reclamar?
La documentación precontractual puede resultar relevante para fundamentar determinadas reclamaciones, pero su existencia no garantiza por sí sola un resultado favorable.
Será necesario estudiar conjuntamente el contrato, la normativa aplicable y las circunstancias de la contratación.
Además, si se pretende recuperar cantidades, deberán analizarse también los plazos y la vía adecuada para ejercer la reclamación.
Oferta vinculante y ejecución hipotecaria
Cuando existen impagos y el banco inicia una ejecución, la documentación previa puede adquirir una nueva relevancia.
Si una cláusula que influye directamente en el saldo reclamado presenta diferencias respecto de la oferta vinculante hipotecaria, conviene estudiar qué ocurrió durante la contratación.
En estos casos debe revisarse conjuntamente:
- Oferta y documentación previa.
- Escritura hipotecaria.
- Novaciones.
- Historial de pagos.
- Certificado de deuda.
- Liquidación presentada por el acreedor.
El objetivo es determinar si las condiciones utilizadas para calcular la deuda son las que realmente corresponden.
Una diferencia no paraliza automáticamente la ejecución
Encontrar una discrepancia entre dos documentos no significa que el procedimiento judicial vaya a quedar automáticamente anulado o suspendido.
La consecuencia dependerá de la naturaleza de la diferencia, de la normativa aplicable y de su incidencia sobre las cláusulas o cantidades reclamadas.
Cuando existe controversia, corresponde al órgano judicial determinar las consecuencias jurídicas procedentes.
Por ello, es importante evitar conclusiones automáticas.
¿Qué documentos debes guardar?
Para poder reconstruir correctamente la contratación conviene conservar:
- Oferta vinculante, cuando exista.
- Escritura hipotecaria.
- Fichas de información precontractual.
- Simulaciones de cuotas.
- Correos del banco.
- Cuadros de amortización.
- Novaciones posteriores.
Mantener esta documentación organizada puede resultar muy útil incluso muchos años después de la firma.
La importancia del asesoramiento especializado
Analizar una oferta vinculante hipotecaria exige conocer qué normativa estaba vigente en la fecha de contratación y comparar detalladamente las condiciones previas con las finalmente formalizadas.
Un profesional especializado puede detectar diferencias, determinar su impacto económico y estudiar si tienen relevancia jurídica.
Cuando además existe una ejecución hipotecaria, esta documentación puede incorporarse al análisis general del préstamo y de la cantidad que está reclamando el acreedor.
Conclusión
La oferta vinculante puede ser un documento especialmente valioso para quienes contrataron una hipoteca bajo regímenes anteriores al actual. Permite conocer qué condiciones económicas se comunicaron antes de la firma y compararlas posteriormente con la escritura.
Para utilizar correctamente una oferta vinculante hipotecaria, conviene revisar el capital, el interés, el diferencial, las comisiones, el plazo y cualquier otra condición con impacto económico.
Si aparecen diferencias, el siguiente paso consiste en determinar cuándo se produjeron, qué información recibió el consumidor y cuál ha sido su efecto real sobre el préstamo. Solo mediante este análisis puede valorarse si existe una discrepancia jurídicamente relevante.
Si conservas la documentación previa de tu hipoteca y has encontrado condiciones diferentes de las que finalmente aparecen en el contrato, conviene realizar una comparación completa. Un profesional especializado puede estudiar la documentación, cuantificar las posibles diferencias y valorar su relevancia ante una reclamación bancaria o una ejecución hipotecaria.