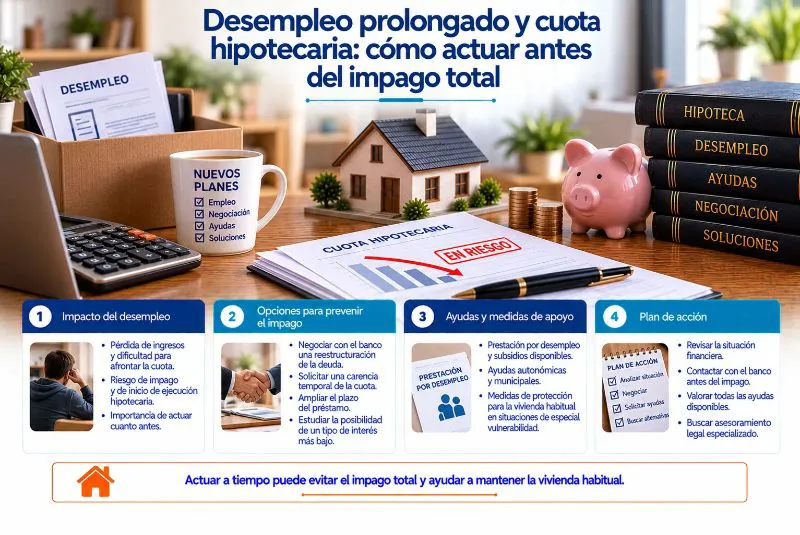
Perder el empleo puede desestabilizar cualquier economía familiar, especialmente cuando existe una hipoteca pendiente. Si el paro se prolonga, las prestaciones disminuyen o terminan y resulta más difícil afrontar las mensualidades.
Ante una situación de desempleo y dificultades para pagar la cuota hipotecaria, actuar antes de acumular impagos permite explorar alternativas y reducir el riesgo de ejecución. La clave consiste en revisar los números, comunicarse con el banco y conocer las medidas legales disponibles.
¿Por qué conviene actuar antes del primer impago?
Retrasar las decisiones puede incrementar la deuda y limitar las opciones de negociación. Además, los gastos habituales continúan aunque desaparezca el salario.
Conviene elaborar un presupuesto realista que distinga los gastos esenciales de los aplazables. También es importante calcular cuánto durarán las prestaciones y qué ingresos tendrá el hogar después.
El objetivo no es asumir compromisos imposibles, sino identificar una solución sostenible que evite agravar la situación.
Primeros pasos para organizar la economía familiar
Antes de contactar con la entidad financiera, resulta útil reunir información básica:
- Ingresos actuales y prestaciones previstas.
- Gastos imprescindibles de vivienda, alimentación y suministros.
- Capital pendiente y cuota mensual.
- Ahorros disponibles y otras deudas.
- Comunicaciones recientes del banco.
Con estos datos puede calcularse qué importe sería asumible durante los próximos meses. Es recomendable conservar justificantes y solicitar por escrito cualquier propuesta bancaria.
¿Se puede negociar una cuota más baja?
La entidad puede estudiar modificaciones del préstamo, aunque no todas son obligatorias ni resultan adecuadas para cualquier familia.
Ampliar el plazo reduce normalmente la mensualidad, pero puede aumentar los intereses totales. Solicitar una carencia permite aliviar temporalmente los pagos, aunque no elimina necesariamente la deuda. Modificar condiciones requiere comprobar los costes y efectos del acuerdo.
También puede negociarse un calendario para regularizar cuotas vencidas. Antes de firmar, conviene solicitar una simulación del coste total y valorar si los pagos futuros serán realmente sostenibles.
Código de Buenas Prácticas hipotecarias
El Real Decreto-ley 6/2012 regula un Código de Buenas Prácticas para determinados deudores hipotecarios en situación de vulnerabilidad.
Cuando concurren sus requisitos y la entidad está adherida, pueden solicitarse medidas de reestructuración y otras soluciones legalmente previstas.
Para comprobar su aplicación deben revisarse los ingresos familiares, las circunstancias económicas, el patrimonio, las características del préstamo y la condición de vivienda habitual.
El desempleo puede contribuir a acreditar vulnerabilidad, pero no concede automáticamente el acceso a estas medidas. Es importante solicitar información sobre los requisitos vigentes y presentar documentación completa.
¿Cuándo puede comenzar una ejecución hipotecaria?
El impago de una sola mensualidad no significa que el banco pueda reclamar automáticamente todo el préstamo.
La Ley 5/2019 establece, para los préstamos comprendidos en su ámbito, determinados requisitos de vencimiento anticipado relacionados con la cuantía del incumplimiento, la fase contractual y el requerimiento previo.
Su aplicación depende de las características del préstamo y de las disposiciones legales correspondientes. Por eso, conviene revisar las fechas, las cantidades reclamadas y las comunicaciones recibidas.
Si llega una demanda, deben atenderse inmediatamente los plazos procesales.
Ayudas disponibles durante el desempleo
Además de negociar con el banco, conviene consultar los recursos públicos que puedan mejorar temporalmente los ingresos.
Entre ellos figuran la prestación contributiva por desempleo, los subsidios aplicables, el Ingreso Mínimo Vital y determinadas ayudas autonómicas o municipales.
Los servicios sociales también pueden orientar sobre programas de emergencia habitacional y mediación hipotecaria.
Cada prestación exige requisitos propios. Por ello, resulta recomendable consultar al SEPE, a la Seguridad Social y a la administración competente, sin asumir que todas las ayudas son compatibles.
¿Qué hacer si ya existen cuotas pendientes?
Cuando aparecen los primeros impagos, es fundamental solicitar un desglose actualizado de la deuda.
Debe distinguirse el capital vencido de los intereses ordinarios, los intereses de demora y otros conceptos reclamados. También conviene revisar si las comisiones aplicadas son procedentes.
No es recomendable recurrir precipitadamente a préstamos de elevado coste para cubrir mensualidades sin una previsión razonable de recuperación económica.
Un asesoramiento jurídico temprano puede ayudar a revisar cláusulas contractuales, posibles errores y alternativas de regularización.
¿Puede suspenderse una ejecución por estar desempleado?
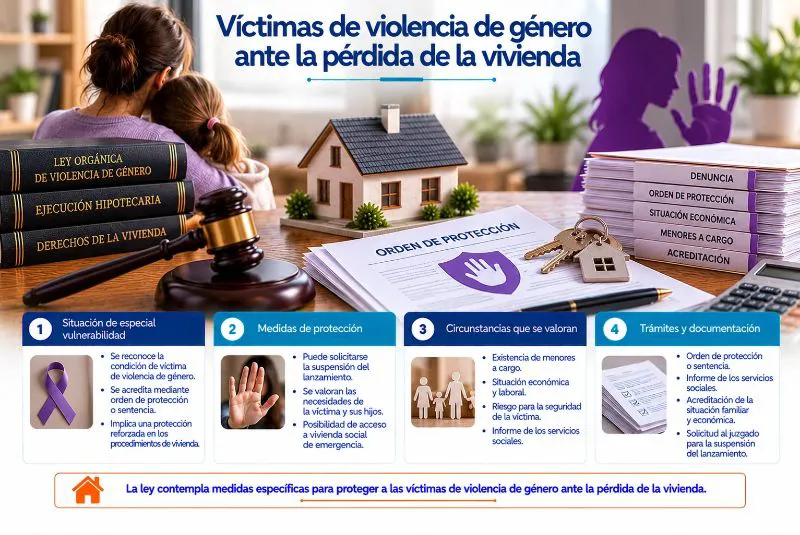
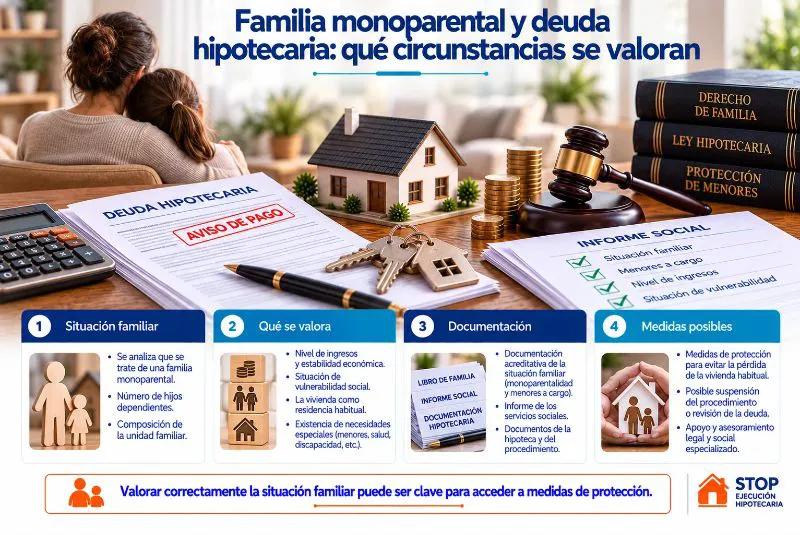
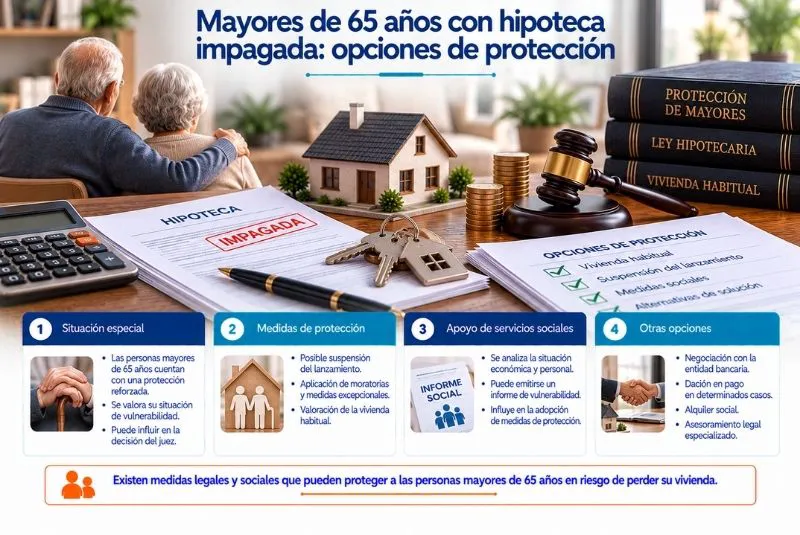
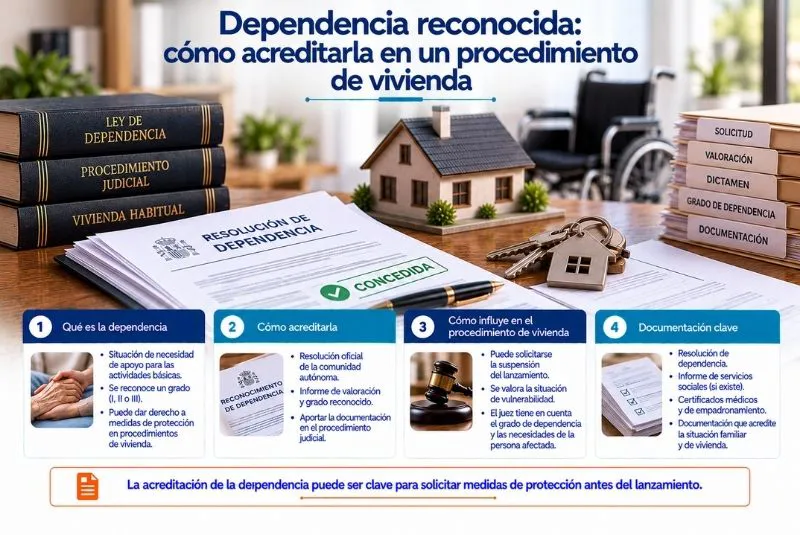
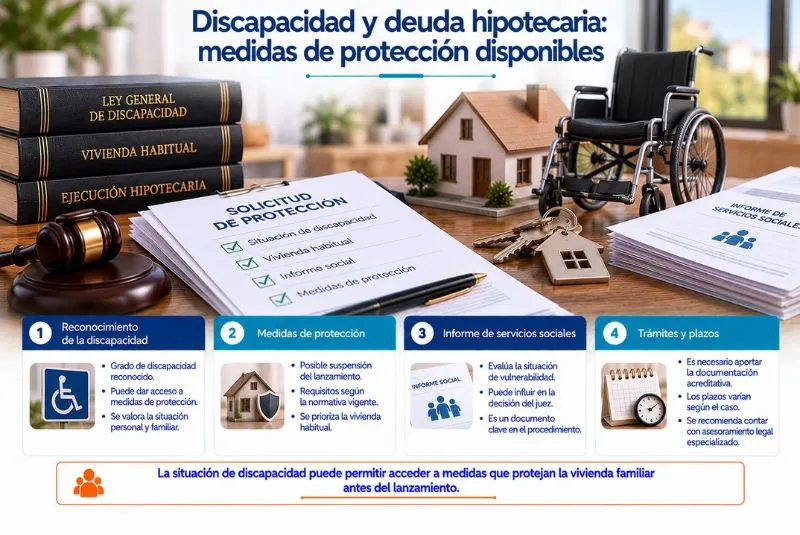
El desempleo no paraliza por sí mismo una ejecución hipotecaria. Sin embargo, determinadas familias vulnerables pueden reunir los requisitos para solicitar medidas específicas de protección.
La Ley 1/2013 contempla, bajo determinadas condiciones, la suspensión del lanzamiento de la vivienda habitual para ciertos colectivos especialmente vulnerables.
Deben analizarse las circunstancias familiares y económicas, además de los requisitos legales aplicables. La inscripción como demandante de empleo no basta por sí sola para obtener la suspensión.
Servicios sociales y documentación necesaria
Los servicios sociales pueden valorar la reducción de ingresos, la existencia de menores, las necesidades asistenciales y la falta de alternativas habitacionales.
Un informe social puede respaldar determinadas solicitudes, pero no suspende automáticamente el procedimiento judicial.
Conviene conservar certificados de desempleo, justificantes de prestaciones, extractos bancarios, recibos hipotecarios, documentación familiar y notificaciones judiciales.
Si existe fecha de lanzamiento, debe comunicarse inmediatamente al abogado para comprobar las actuaciones disponibles y coordinar la atención social.
Errores que pueden empeorar la situación
Esperar demasiado, ignorar las cartas bancarias o firmar acuerdos imposibles de cumplir puede agravar el problema.
También es perjudicial confundir una negociación informal con una modificación contractual efectiva. Todo compromiso debe revisarse y documentarse adecuadamente.
La anticipación permite comparar opciones antes de que los costes y los plazos reduzcan el margen de actuación.
Conclusión: proteger la vivienda empieza por anticiparse
Las dificultades derivadas del desempleo y del pago de la cuota hipotecaria requieren una respuesta organizada. Revisar el préstamo, solicitar ayudas y negociar condiciones viables puede reducir el riesgo de perder la vivienda habitual.
Si ya existen reclamaciones, conviene buscar asesoramiento especializado sin demora.
Recuerda que cada préstamo y cada hogar presentan circunstancias diferentes. Una evaluación individualizada permite identificar prioridades, comprobar requisitos y evitar decisiones precipitadas que comprometan todavía más la estabilidad económica familiar.
En Paralización Ejecución Hipotecaria puedes solicitar una revisión de tu situación y conocer las alternativas legales disponibles para defender tu vivienda.