Una enfermedad grave puede alterar profundamente la estabilidad económica de una familia. La reducción de ingresos, los tratamientos médicos y los gastos asistenciales pueden dificultar el pago de la vivienda habitual.
Ante una situación de enfermedad grave e impago de hipoteca, conocer los derechos disponibles y reunir la documentación adecuada resulta fundamental para valorar alternativas antes de que avance una ejecución hipotecaria.
Aunque padecer una enfermedad no suspende automáticamente el procedimiento, existen medidas legales y sociales destinadas a proteger a determinados hogares especialmente vulnerables.
¿Cómo afecta una enfermedad grave al pago hipotecario?
Los problemas de salud pueden provocar una incapacidad temporal, una reducción de jornada o incluso la imposibilidad de continuar trabajando.
Además, muchas familias deben afrontar gastos extraordinarios relacionados con medicamentos, desplazamientos, tratamientos y cuidados.
Entre las consecuencias económicas más habituales destacan:
- Reducción de los ingresos familiares.
- Incremento de gastos sanitarios.
- Necesidad de asistencia continuada.
- Acumulación de mensualidades pendientes.
- Dificultades para negociar con la entidad financiera.
Estas circunstancias pueden resultar relevantes para acreditar una situación de vulnerabilidad.
¿Una enfermedad grave permite suspender una ejecución hipotecaria?
La enfermedad grave no provoca automáticamente la paralización de una ejecución.
Sin embargo, la Ley 1/2013 contempla medidas de suspensión del lanzamiento para determinados colectivos especialmente vulnerables afectados por ejecuciones hipotecarias sobre su vivienda habitual.
Entre los supuestos previstos se encuentran determinadas unidades familiares en las que existe una persona con discapacidad, dependencia o enfermedad grave que incapacite para realizar una actividad laboral.
Para acceder a estas medidas también deben cumplirse los requisitos económicos y las demás condiciones establecidas legalmente.
Por tanto, no basta con presentar un diagnóstico médico. Es necesario comprobar si concurren las circunstancias exigidas.
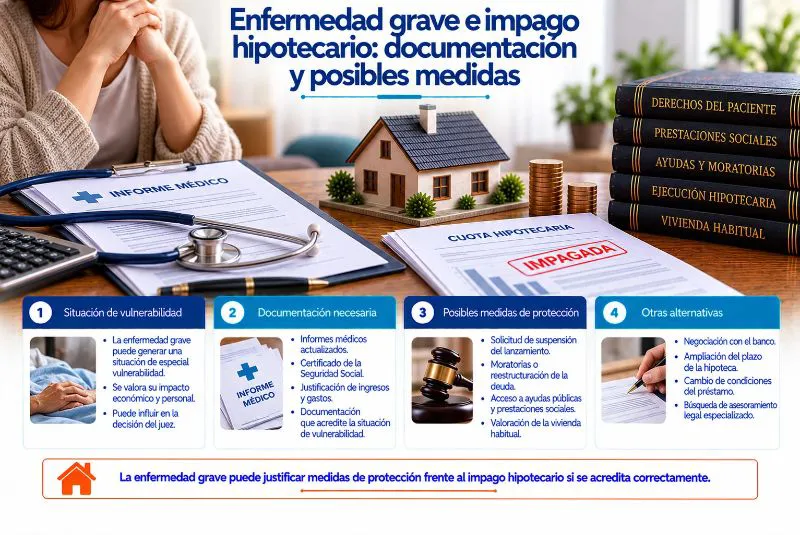
¿Qué documentación médica debe presentarse?
La documentación sanitaria permite acreditar la enfermedad y sus consecuencias sobre la vida cotidiana y la capacidad laboral.
Entre los documentos más relevantes se encuentran:
- Informes médicos actualizados: describen el diagnóstico y la evolución.
- Certificados de incapacidad: acreditan la situación laboral cuando corresponda.
- Resoluciones de discapacidad: cuando existe reconocimiento administrativo.
- Certificados de dependencia: si se necesitan cuidados continuados.
- Justificantes de tratamientos: permiten acreditar necesidades asistenciales.
- Informes de especialistas: detallan las limitaciones funcionales relevantes.
Conviene aportar únicamente la información necesaria para fundamentar la solicitud, respetando la confidencialidad de los datos sanitarios.
¿Qué documentación económica resulta necesaria?
Además de los informes médicos, es importante demostrar cómo ha cambiado la situación financiera del hogar.
Pueden resultar útiles:
- Nóminas anteriores y actuales.
- Justificantes de prestaciones.
- Declaraciones de ingresos.
- Extractos bancarios.
- Recibos hipotecarios pendientes.
- Gastos médicos y asistenciales.
- Documentación de la unidad familiar.
La combinación de pruebas médicas y económicas permite explicar las dificultades reales para mantener los pagos.
¿Puede negociarse la deuda con el banco?
Sí. Antes de que avance el procedimiento judicial, puede solicitarse una negociación con la entidad financiera.
Entre las alternativas habituales destacan:
- Ampliación del plazo: reduce la mensualidad, aunque puede aumentar el coste total.
- Carencia temporal: disminuye determinados pagos durante un periodo.
- Reestructuración: adapta las condiciones del préstamo.
- Regularización de atrasos: establece un calendario para pagar cantidades vencidas.
La aceptación dependerá del contrato, las circunstancias económicas y las medidas legales aplicables.
Es recomendable presentar documentación que justifique la reducción de ingresos y la previsión de recuperación económica.
¿Qué protección ofrece el Código de Buenas Prácticas?
El Real Decreto-ley 6/2012 regula un Código de Buenas Prácticas para determinados deudores hipotecarios vulnerables.
Cuando concurren los requisitos establecidos y la entidad está adherida, pueden solicitarse medidas de reestructuración y otras soluciones legalmente previstas.
Para comprobar su aplicación deben analizarse:
- Ingresos familiares.
- Situación económica.
- Composición del hogar.
- Condición de vivienda habitual.
- Características del préstamo.
- Circunstancias de discapacidad o enfermedad.
La existencia de una enfermedad grave puede resultar relevante, pero no sustituye los demás requisitos.
¿Qué papel tienen los servicios sociales?
Los servicios sociales pueden valorar las dificultades económicas, sanitarias y habitacionales de la familia.
Su informe puede recoger las necesidades asistenciales, los gastos extraordinarios y la ausencia de alternativas residenciales adecuadas.
También pueden orientar sobre ayudas económicas, recursos de alojamiento y programas de emergencia habitacional.
Esta documentación puede utilizarse para fundamentar determinadas solicitudes, aunque no suspende automáticamente una ejecución hipotecaria.
¿Qué hacer si ya existe una demanda judicial?
Cuando se recibe una demanda de ejecución hipotecaria, resulta fundamental actuar inmediatamente.
Los pasos recomendables son:
- Revisar las cantidades reclamadas.
- Comprobar los plazos procesales.
- Reunir la documentación médica.
- Acreditar la situación económica.
- Consultar las medidas de protección.
- Solicitar asesoramiento jurídico especializado.
También conviene comprobar si existen cláusulas abusivas o irregularidades en el procedimiento.
Ignorar las notificaciones puede limitar las posibilidades de defensa.
¿Qué ocurre si el lanzamiento es inminente?
Cuando existe una fecha señalada para entregar la vivienda, debe informarse inmediatamente al abogado.
También resulta recomendable solicitar una valoración urgente a los servicios sociales y reunir los documentos médicos disponibles.
Dependiendo de las circunstancias, podrá estudiarse si procede solicitar alguna medida legal de suspensión.
Sin embargo, presentar informes sanitarios no garantiza que el lanzamiento quede paralizado.
Será necesaria la resolución correspondiente cuando legalmente proceda.
Errores frecuentes que deben evitarse
Uno de los errores más habituales consiste en pensar que cualquier enfermedad grave impide automáticamente perder la vivienda.
También puede resultar perjudicial:
- Presentar informes médicos desactualizados.
- No acreditar la reducción de ingresos.
- Desconocer los requisitos económicos.
- Esperar hasta el último momento.
- Firmar acuerdos sin revisar sus consecuencias.
Una intervención temprana permite valorar más alternativas.
Conclusión
Una enfermedad grave puede provocar dificultades económicas que comprometan el mantenimiento de la vivienda habitual.
Sin embargo, existen medidas de negociación, protección legal y apoyo social que pueden resultar aplicables según las circunstancias.
Ante una situación de enfermedad grave e impago de hipoteca, reunir documentación médica y económica, revisar el préstamo y solicitar asesoramiento especializado puede ayudar a defender los derechos de la familia.
Si existe riesgo de ejecución hipotecaria o lanzamiento, conviene analizar cuanto antes las medidas disponibles.
En Paralización Ejecución Hipotecaria puedes solicitar asesoramiento especializado para revisar tu procedimiento, comprobar posibles irregularidades y valorar las alternativas legales para proteger tu vivienda.